Strategien › Short Put › Teil 4
Robustheit: hält die Auswahl auch außerhalb des Optimums?
Drei Finalisten und drei Prüfungen, die zeigen sollen, ob die Auswahl aus Teil 3 mehr ist als ein gut getroffener Zeitraum. Alle Zahlen sind zinsfrei gerechnet und auf vergleichbare Kapitalbindung normiert.
In diesem Teil wird geprüft, ob die drei Finalisten aus Teil 3 außerhalb der Bedingungen bestehen, unter denen sie ausgewählt wurden. Eine Auswahl, die nur im eigenen Auswahlfenster funktioniert, ist wertlos — und ob das der Fall ist, lässt sich nicht an denselben Zahlen ablesen, aus denen sie hervorgegangen ist. Drei Prüfungen greifen das Problem von verschiedenen Seiten an. Zuerst das Verhalten in den Marktregimen, weil es die Frage beantwortet, wofür die Strategie überhaupt bezahlt wird. Danach der zurückgehaltene Zeitraum, der die Auswahl an Daten misst, die bei ihrer Entstehung keine Rolle gespielt haben. Zuletzt die Kohorten nach Einstiegszeitpunkt, die den Einfluss des Startdatums sichtbar machen. Am Ende steht, was daraus für den praktischen Betrieb im Trading-Journal folgt.
Inhalt
Kapitel 1: Was hier geprüft wird — und warum das nötig ist
Kapitel 2: Prüfung 1 — das Verhalten in den Marktregimen
Kapitel 3: Prüfung 2 — der zurückgehaltene Zeitraum
Kapitel 4: Prüfung 3 — Kohorten nach Einstiegszeitpunkt
Kapitel 5: Was daraus für das Journal folgt
Kapitel 1
Kapitel 1: Was hier geprüft wird — und warum das nötig ist
In Teil 3 sind aus 540 Läufen drei Finalisten hervorgegangen. Sie tragen denselben Regelsatz: Stop-Loss beim dreifachen Optionspreis, Take-Profit bei sechzig Prozent und Min-DTE 10, und unterscheiden sich nur in Laufzeit und Moneyness. Die Laufzeiten 5 und 15 sind dort ausgeschieden; keine Zelle dieser beiden Laufzeiten wird hier weitergeführt.
| Konfiguration | DTE | Delta | CAGR* | MaxDD* | Sharpe* | Rolle |
|---|---|---|---|---|---|---|
| F1 | 60 | 0,10 | 4,85 % | −7,0 % | 0,99 | defensiv |
| F2 | 60 | 0,30 | 8,32 % | −18,3 % | 0,89 | ausgewogen |
| F3 | 45 | 0,50 | 9,28 % | −25,3 % | 0,78 | offensiv |
Tabelle 1.1 · Einzelläufe über den Gesamtzeitraum 2013–2023, keine Mittelung, zinsfrei, Kapazitätsbasis. Übernommen aus Teil 3, Tabelle 5.3. Alle drei mit Stop-Loss 3× + Take-Profit 60 % + Min-DTE 10.
Wie belastbar diese Auswahl innerhalb des Auswahlzeitraums ist, hat Teil 3 bereits geprüft: Von den 540 Läufen sind 539 dem ausgewogenen Finalisten in mindestens einer der vier Auswahlkennzahlen unterlegen. Die Auswahl steht also nicht auf einem einzelnen günstigen Wert, sondern hält über alle vier Kriterien zugleich. Das ist eine Aussage über den Auswahlzeitraum — und nur über ihn.
Diese Zahlen sind mit demselben Datensatz entstanden, aus dem die Konfigurationen ausgewählt wurden. Sie sagen deshalb wenig darüber aus, wie sich die Strategien in Zukunft verhalten. Wer aus mehreren hundert Läufen die besten heraussucht, findet zwangsläufig auch jene, die vom Zufall begünstigt wurden — der Erwartungswert des Maximums steigt mit der Zahl der Versuche (Maximumstatistik). Die Aufgabe dieses Teils ist es, diesen Anteil sichtbar zu machen.
Drei Prüfungen setzen dafür an unterschiedlichen Stellen an. Sie sind bewusst so gewählt, dass jede eine andere Art von Scheinbefund aufdeckt:
| Prüfung | Frage | Verfahren |
|---|---|---|
| 1 · Marktregime | Wofür wird die Strategie bezahlt — und wann kostet sie? | Aufteilung des Zeitraums in vier Stufen des Rückgangs vom Höchststand; getrennte Auswertung je Regime |
| 2 · Zurückgehaltener Zeitraum | Halten die Kennzahlen auch außerhalb des Auswahlfensters? | Auswertung auf einem Zeitraum, der bei der Auswahl keine Rolle gespielt hat |
| 3 · Kohorten | Wie stark hängt das Ergebnis vom Startzeitpunkt ab? | Gleiche Konfiguration, gestaffelte Einstiegszeitpunkte, Streuung der Ergebnisse |
Tabelle 1.2 · Übersicht ohne Zahlen; die Verfahren im Einzelnen sind auf der Seite Auswahl der Strategie beschrieben.
Keine dieser Prüfungen kann beweisen, dass eine Strategie funktioniert. Sie können nur zeigen, dass ein Ergebnis nicht trägt. Eine Konfiguration, die alle vier übersteht, ist deshalb nicht bestätigt — sie ist lediglich nicht widerlegt.
Kapitel 2
Kapitel 2: Prüfung 1 — das Verhalten in den Marktregimen
Ein Short Put verdient, solange der Markt steigt oder seitwärts läuft, und verliert, wenn er fällt. Der Untersuchungszeitraum enthält überwiegend steigende Märkte — die Frage ist also nicht, ob die Strategie insgesamt Geld verdient hat, sondern wann sie es verdient und wann sie es zurückgibt. Eine Gesamtkennzahl über elf Jahre kann beides zu einer Zahl verrechnen, in der die Struktur verschwindet.
Wie die Regime abgegrenzt werden
Die Einteilung erfolgt allein am Basiswert, nicht an den Strategieergebnissen. Für jeden Handelstag wird der laufende Rückgang von SPY vom bisherigen Höchststand bestimmt und daraus das Regime abgeleitet. Damit hängt die Zuordnung nicht davon ab, welche Konfiguration betrachtet wird — alle drei Finalisten werden auf denselben Tagen gemessen.
Vier Stufen statt drei: Der Bereich unterhalb von fünf Prozent Rückgang enthält sowohl den steigenden Markt als auch die ruhige Abwärtsbewegung, und beide sind für eine Prämienstrategie grundverschieden. Die Grenze bei einem Prozent trennt Tage nahe am Höchststand von Tagen, an denen der Markt bereits nachgibt, ohne dass von einer Korrektur die Rede wäre. Alle vier Grenzen liegen auf derselben Größe, sodass keine zweite Datenquelle und kein Glättungsfenster hinzukommt.
| Regime | Rückgang vom Höchststand | Handelstage | Anteil | Episoden |
|---|---|---|---|---|
| Hochpunkt | 0 bis 1 % | 1 087 | 37,9 % | 117 |
| Leicht fallend | 1 bis 5 % | 897 | 31,3 % | 164 |
| Korrektur | 5 bis 15 % | 646 | 22,5 % | 63 |
| Stress | über 15 % | 238 | 8,3 % | 15 |
Tabelle 2.1 · tägliche Schlusskurse des Basiswerts aus dem Blatt Daily_Portfolio_Value der Einzel-Backtests, 2 868 Handelstage von Januar 2013 bis Dezember 2023. „Episoden“ ist die Zahl der zusammenhängenden Abschnitte, in denen das Regime durchgehend gilt. Die Schwellen von 1, 5 und 15 Prozent sind eine Setzung; 5 und 15 Prozent orientieren sich an der üblichen Abgrenzung zwischen Korrektur und Bärenmarkt, die Grenze bei 1 Prozent trennt den Bereich um den Höchststand ab. Alle drei sind nicht aus den Daten abgeleitet.
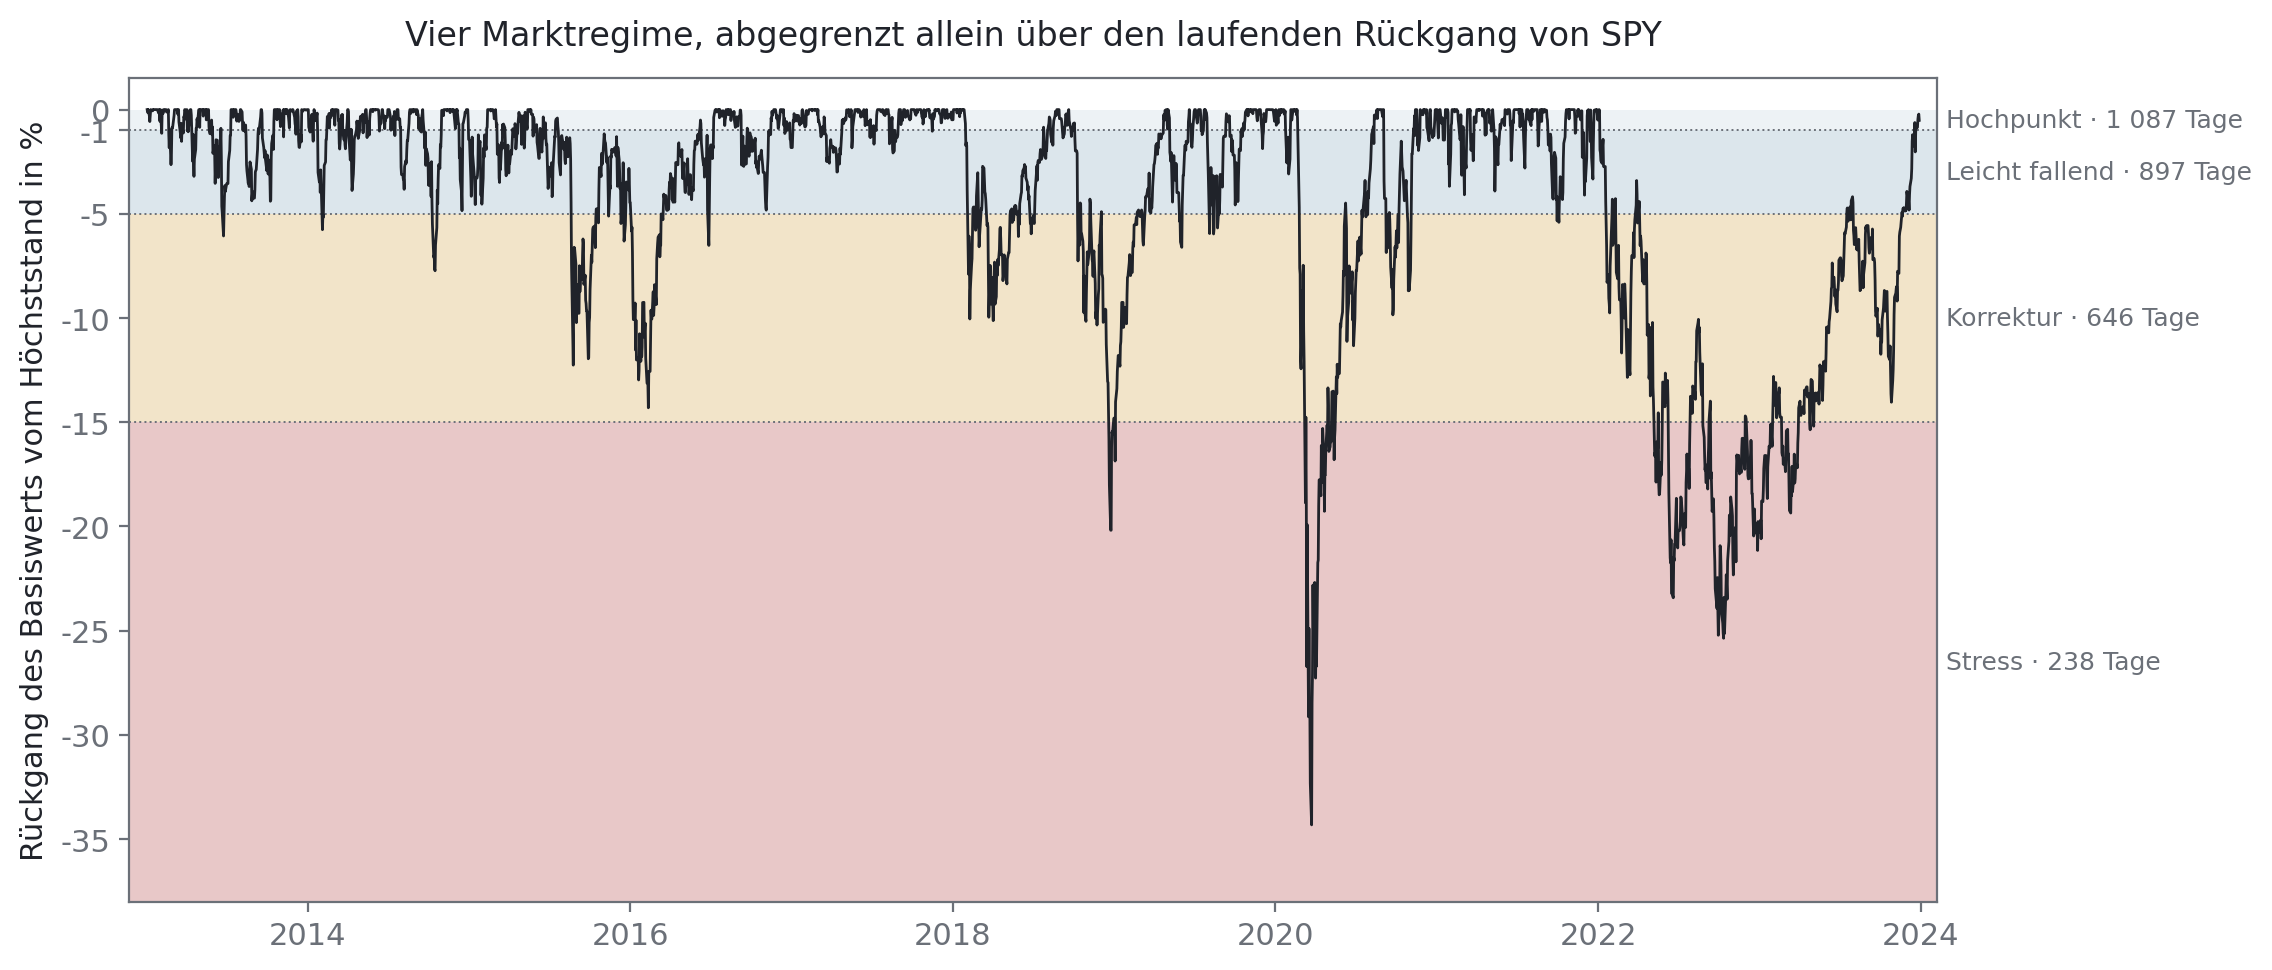
Die Verteilung ist selbst schon ein Befund: Nur 8,3 Prozent des Zeitraums entfallen auf Stress, und die längste zusammenhängende Stress-Episode dauert 56 Handelstage. Der Zeitraum ist damit für eine Short-Put-Strategie ausgesprochen freundlich — was bei der Bewertung der folgenden Zahlen mitzudenken ist.
Was in den einzelnen Regimen passiert
| Regime | Konfig. | Rendite p. a. | Vola p. a. | Sharpe* | MaxDD* | Basiswert p. a. | Differenz |
|---|---|---|---|---|---|---|---|
| Hochpunkt | F1 | +11,27 % | 1,58 % | 6,77 | −0,3 % | +67,08 % | −55,81 |
| F2 | +24,59 % | 3,02 % | 7,29 | −0,5 % | +67,08 % | −42,49 | |
| F3 | +36,85 % | 4,23 % | 7,45 | −0,7 % | +67,08 % | −30,23 | |
| Leicht fallend | F1 | +3,23 % | 4,56 % | 0,72 | −2,5 % | −8,55 % | +11,79 |
| F2 | +6,02 % | 8,72 % | 0,71 | −3,2 % | −8,55 % | +14,57 | |
| F3 | +2,40 % | 11,80 % | 0,26 | −3,9 % | −8,55 % | +10,95 | |
| Korrektur | F1 | −1,76 % | 6,98 % | −0,22 | −4,2 % | −8,95 % | +7,19 |
| F2 | −7,41 % | 12,27 % | −0,57 | −7,1 % | −8,95 % | +1,54 | |
| F3 | −11,10 % | 15,13 % | −0,70 | −9,8 % | −8,95 % | −2,16 | |
| Stress | F1 | −0,84 % | 6,89 % | −0,09 | −3,3 % | −29,31 % | +28,47 |
| F2 | −8,16 % | 16,50 % | −0,43 | −8,0 % | −29,31 % | +21,15 | |
| F3 | −15,57 % | 21,62 % | −0,67 | −10,1 % | −29,31 % | +13,73 |
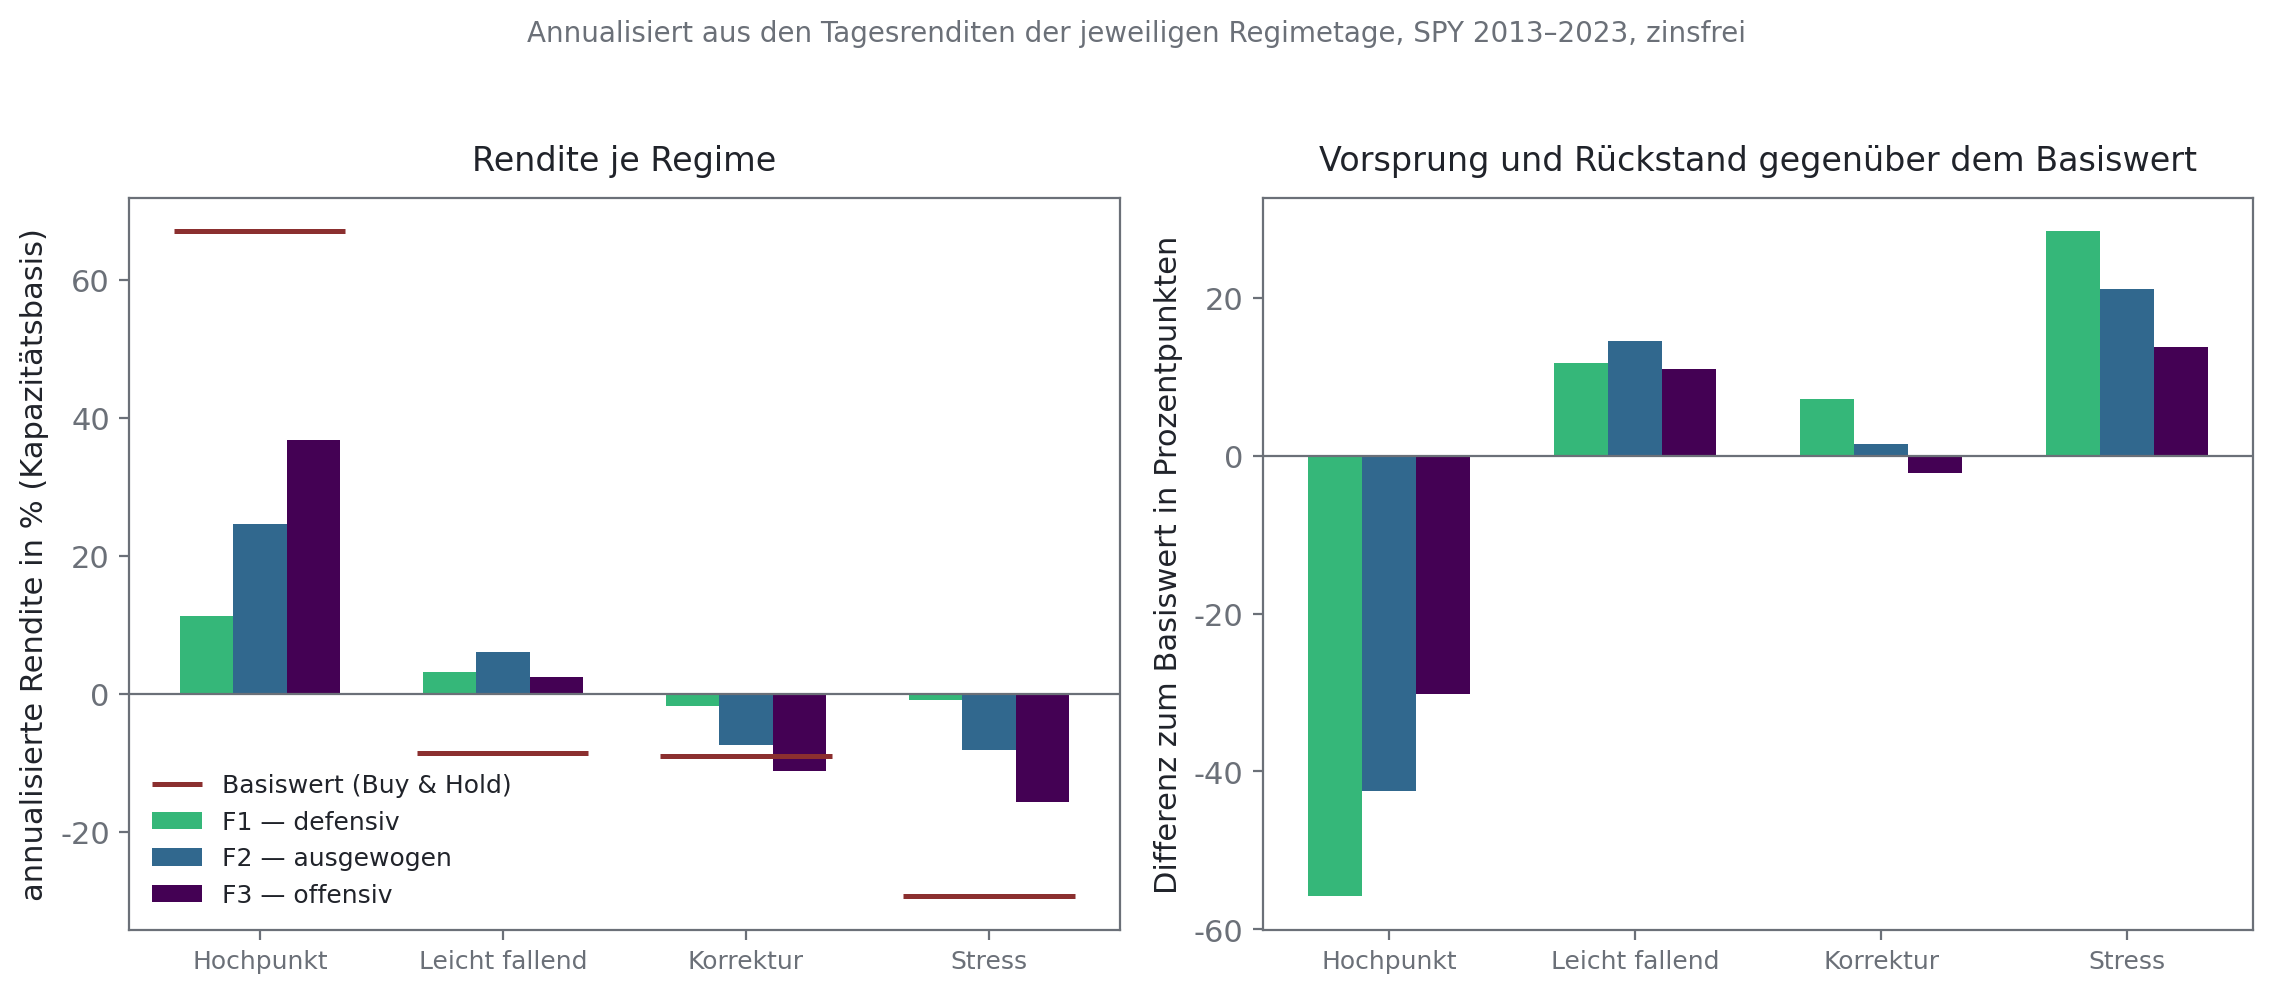
Tabelle 2.2 · Einzelläufe der drei Finalisten, alle mit Stop-Loss 3× + Take-Profit 60 % + Min-DTE 10, keine Mittelung. Datengrundlage: tägliche Portfoliowerte aus dem Blatt Daily_Portfolio_Value, auf die Kapazitätsbasis normiert und nach Regime getrennt ausgewertet. Rendite und Volatilität sind aus den Tagesrenditen der jeweiligen Regimetage annualisiert (Faktor 252 Handelstage); die Sharpe Ratio* ist zinsfrei gerechnet. „MaxDD*“ ist der tiefste Rückgang innerhalb einer zusammenhängenden Episode dieses Regimes, gemessen auf der tatsächlichen Kapitalkurve — nicht der Rückgang des Gesamtzeitraums und nicht über Regimelücken hinweg verkettet. „Basiswert p. a.“ ist SPY Total Return auf denselben Tagen, „Differenz“ die Renditedifferenz in Prozentpunkten. Zeitraum 2013–2023, zinsfrei.
Was daraus folgt
Der Rückstand entsteht ausschließlich am Hochpunkt. Dort verdient der Basiswert annualisiert 67,08 Prozent, die Finalisten zwischen 11,27 und 36,85 — ein Rückstand von 30 bis 56 Prozentpunkten. In allen drei übrigen Regimen liegen sie vorn. Wer diese Zahlen als Argument für die Strategie liest, sollte den Anteil mitdenken: Auf das Hochpunkt-Regime entfallen 37,9 Prozent aller Handelstage.
Im leicht fallenden Markt verdienen alle drei Geld, während der Basiswert verliert. Das ist der eigentliche Befund dieses Kapitels und der Grund für die feinere Aufteilung. Bei Rückgängen zwischen einem und fünf Prozent — 31,3 Prozent aller Tage — steht der Basiswert bei −8,55 Prozent annualisiert, F1 bei +3,23, F2 bei +6,02 und F3 bei +2,40. Hier reicht die vereinnahmte Prämie noch aus, um den Kursverlust zu decken. Das ist die Marktphase, für die die Strategie gebaut ist, und in der bisherigen Zusammenfassung „ruhiger Markt“ war sie mit dem Hochpunkt verrechnet und damit unsichtbar.
Bei fünf Prozent Rückgang kippt das Verhältnis. In der Korrektur verlieren alle drei, und der Vorsprung schrumpft von 11 bis 15 auf 7,19 bei F1, 1,54 bei F2 und −2,16 Prozentpunkte bei F3. Der offensive Finalist verliert dort also mehr als der Basiswert selbst. Rückgänge zwischen fünf und fünfzehn Prozent sind mit 22,5 Prozent der Tage der dritthäufigste Zustand — und in ihm arbeitet die Strategie am schlechtesten. Der Grund ist die Konvexität: Der Markt bewegt sich weit genug, um zu schaden, aber nicht weit genug, um den Stop-Loss auszulösen.
Im Stress greift der Stop-Loss. Der Basiswert verliert annualisiert 29,31 Prozent, die Finalisten zwischen 0,84 und 15,57 — ein Vorsprung von 13,73 bis 28,47 Prozentpunkten. Der tiefste Rückgang innerhalb einer Stress-Episode bleibt bei F1 mit −3,3 Prozent bemerkenswert flach.
Die Sharpe Ratio* am Hochpunkt ist kein Gütesiegel. Werte zwischen 6,77 und 7,45 sehen spektakulär aus, gelten aber für einen im Nachhinein ausgewählten Ausschnitt: Man kann nicht im Voraus wissen, welche Tage nahe am Höchststand liegen werden. Sie belegen nur, dass die Prämie in ruhigen Phasen zuverlässig und mit sehr geringer Schwankung anfällt. Über den gesamten Zeitraum liegt die Sharpe Ratio* zwischen 0,78 und 0,99 (Tabelle 1.1).
Was diese Prüfung für das Journal zeigt
Der Zweck der Strategie ist damit benannt. Sie ist weder ein Ersatz für den Index noch eine Absicherung gegen den Crash, sondern eine Prämienstrategie für den seitwärts laufenden und leicht fallenden Markt. In diesem Bereich schlägt sie den Basiswert deutlich, am Hochpunkt bleibt sie weit zurück, und in der Korrektur zahlt sie. Wer sie im Journal führt, sollte sie an diesem Zweck messen und nicht an der Gesamtrendite gegenüber Buy-and-Hold.
Gegen den offensiven Finalisten spricht ein konkreter Befund. F3 ist in der Korrektur schlechter als der Basiswert, verliert im Stress am meisten und hat ausgerechnet im leicht fallenden Markt — der Kernphase der Strategie — mit +2,40 Prozent den geringsten Ertrag der drei, obwohl er das höchste Risiko trägt. Sein Mehrertrag entsteht fast vollständig am Hochpunkt, also dort, wo ein Indexkauf ohnehin überlegen wäre.
Zwischen F1 und F2 entscheidet diese Prüfung nicht. F2 ist im leicht fallenden Markt der stärkste (+6,02 gegen +3,23), F1 in Korrektur und Stress deutlich robuster. Das bleibt eine Setzung entlang des Risikospektrums und keine Messung.
Ein Vorbehalt gilt für alle drei Aussagen. Sie beruhen auf einer Regime-Verteilung mit nur 8,3 Prozent Stresstagen. Verschieben sich die Häufigkeiten, verschiebt sich auch die Rangfolge — bereits bei verdoppeltem Stressanteil zieht der ausgewogene am offensiven Finalisten vorbei. Wie stark dieser Effekt ist, lässt sich mit den vorliegenden Daten abschätzen, aber nicht prüfen; eine solche Fortschreibung unterstellt, dass die Tagesrenditen je Regime gleich bleiben und sich nur die Häufigkeiten ändern. Ob die Ergebnisse außerhalb des Auswahlzeitraums halten, prüft das nächste Kapitel.
Kapitel 3
Kapitel 3: Prüfung 2 — der zurückgehaltene Zeitraum
Die Auswahl in Teil 3 beruht auf dem Zeitraum 2013 bis 2023. Wenn dieselben Konfigurationen auf einem Zeitraum getestet werden, der bei der Auswahl keine Rolle gespielt hat, zeigt sich, wie viel des Ergebnisses auf die Besonderheiten dieser elf Jahre zurückgeht.
Der Vergleich erfolgt über die Degradation: den relativen Rückgang einer Kennzahl vom Auswahlzeitraum zum zurückgehaltenen Zeitraum (Definition). Ein moderater Rückgang ist zu erwarten und unbedenklich — er entsteht schon dadurch, dass der Auswahlzeitraum per Konstruktion günstig ist. Bedenklich wird es, wenn der Vorsprung vollständig verschwindet oder das Vorzeichen wechselt.
[Auswertung einzutragen: Kennzahlen der drei Finalisten im zurückgehaltenen Zeitraum, Degradation je Kennzahl. Benötigt: Backtest-Läufe für einen Zeitraum außerhalb 2013–2023, etwa 2010–2012, mit identischer Parametrisierung.]
Kapitel 4
Kapitel 4: Prüfung 3 — Kohorten nach Einstiegszeitpunkt
Ein Backtest beginnt an einem bestimmten Tag. Fällt dieser Tag zufällig günstig, sieht das Ergebnis besser aus, als die Strategie es verdient — und umgekehrt. Bei einer Auswertung über elf Jahre wirkt das Startdatum harmlos, aber es bestimmt bei einer Strategie mit fester Haltedauer auch, an welchen Tagen alle folgenden Positionen eröffnet werden. Verschiebt man den Start um eine Woche, entsteht eine völlig andere Folge von Einstiegskursen und Einstiegsvolatilitäten.
Diese Prüfung besteht aus zwei Teilen. Der erste, hier dokumentierte, beantwortet die Frage: Hängt das Ergebnis am Einstiegstag? Der zweite Teil untersucht, wie sich die Kennzahlen verändern, wenn statt eines einzelnen mehrere Einstiegszeitpunkte parallel geführt werden — er ist noch nicht gerechnet.
Aufbau der Prüfung
Gerechnet wurden sechs Läufe derselben Konfiguration F2, die sich ausschließlich im Einstiegstag unterscheiden: Tag 1, 10, 20, 30, 40 und 50. Danach wird jeweils beim Schließen einer Position sofort die nächste eröffnet. Jede Kohorte hält also zu jedem Zeitpunkt genau eine Position und setzt dafür das Kapital vollständig ein.
Warum diese Läufe anders aufgebaut sind als die bisherigen
Die Auswertungen aus Teil 3 eröffnen an jedem Handelstag eine Position, sodass rund 23 Positionen gleichzeitig laufen. Für die Frage nach dem Einstiegstag wäre das ungeeignet: Bei täglichem Einstieg ist jeder mögliche Einstiegstag ohnehin enthalten, der Effekt mittelt sich weg und lässt sich nicht mehr messen. Die Kohorten isolieren ihn, indem sie jeweils nur einer Einstiegsfolge folgen. Der Preis dafür ist, dass Kapitaleinsatz und Positionszahl anders sind als in Teil 3 — die absoluten Werte sind deshalb nicht mit Teil 3 vergleichbar. Verglichen werden hier ausschließlich die sechs Kohorten untereinander.
| Kohorte | Trades | Haltedauer | CAGR* | Sharpe* | Max. Rückgang* | Trefferquote |
|---|---|---|---|---|---|---|
| Tag 1 | 169 | 23,73 d | 6,90 % | 0,777 | −22,80 % | 87,57 % |
| Tag 10 | 169 | 23,66 d | 6,82 % | 0,769 | −22,78 % | 87,57 % |
| Tag 20 | 168 | 23,71 d | 6,76 % | 0,768 | −22,54 % | 87,50 % |
| Tag 30 | 167 | 23,77 d | 6,68 % | 0,761 | −22,38 % | 87,43 % |
| Tag 40 | 167 | 23,68 d | 6,72 % | 0,764 | −22,41 % | 87,43 % |
| Tag 50 | 166 | 23,73 d | 6,60 % | 0,753 | −22,41 % | 87,35 % |
| Spannweite | 3 | 0,11 d | 0,30 pp | 0,024 | 0,42 pp | 0,22 pp |
Tabelle 4.1 · sechs Einzelläufe der Konfiguration F2 (DTE 60 / Delta 0,30, Stop-Loss 3× + Take-Profit 60 % + Min-DTE 10), Zeitraum 2013–2023, zinsfrei, Kapazitätsbasis. Einziger Unterschied ist der Tag des ersten Einstiegs; danach wird beim Schließen einer Position jeweils die nächste eröffnet. „Spannweite“ ist die Differenz zwischen dem höchsten und dem niedrigsten der sechs Werte. Quelle: ShortPut_Backtest_OverallSummary_KohortenF2.xlsx.
Ergebnis
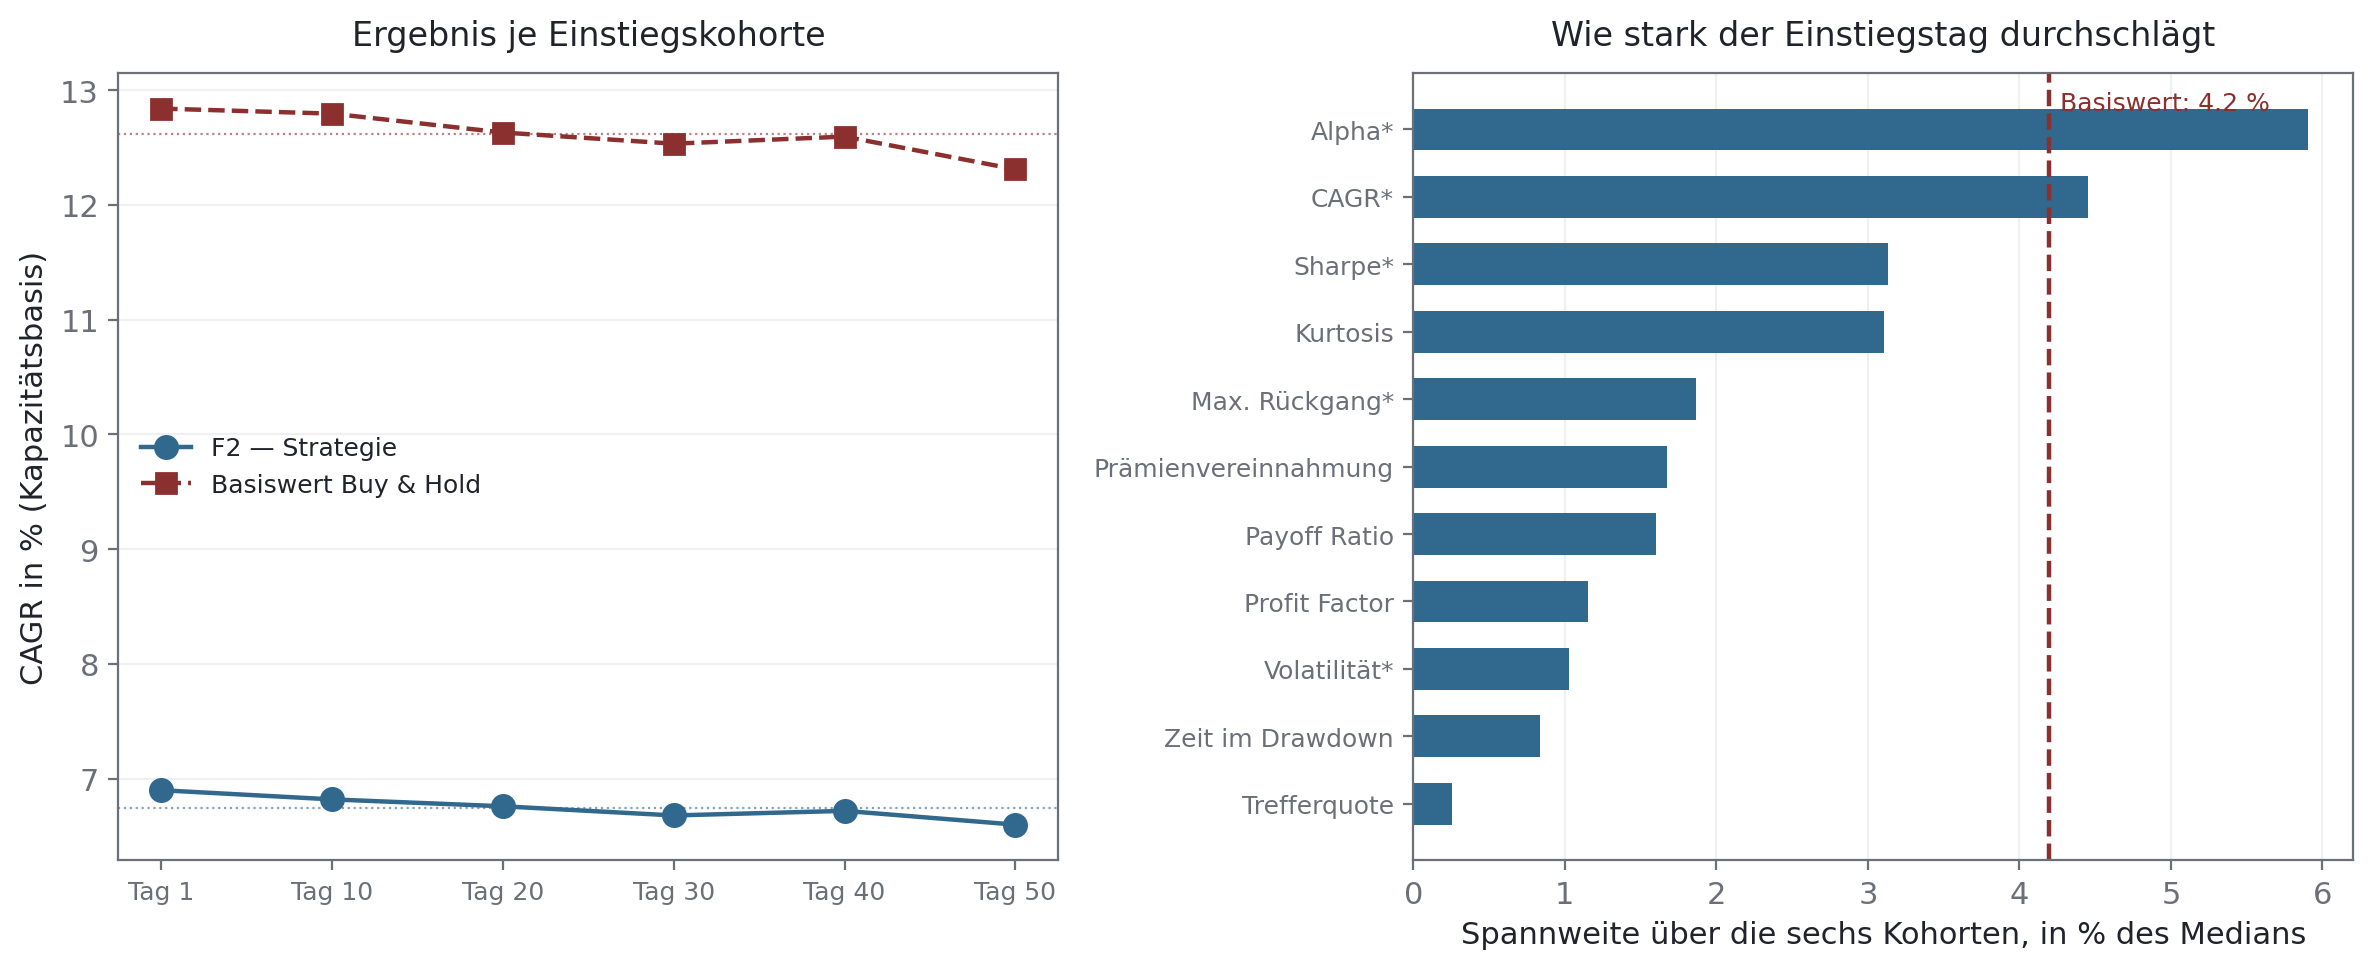
Die sechs Kohorten liegen eng beieinander. Die CAGR* reicht von 6,60 bis 6,90 Prozent, das sind 0,30 Prozentpunkte oder 4,5 Prozent des Medians. Die Sharpe Ratio* streut um 3,1 Prozent, der maximale Rückgang* um 1,9 Prozent. Auch die Zahl der Trades unterscheidet sich nur um drei, die Haltedauer um ein Zehntel Tag.
| Kennzahl | Spannweite | relativ zum Median |
|---|---|---|
| Trefferquote | 0,22 pp | 0,3 % |
| Zeit im Drawdown | 0,64 pp | 0,8 % |
| Volatilität* | 0,09 pp | 1,0 % |
| Profit Factor | 0,020 | 1,2 % |
| Payoff Ratio | 0,004 | 1,6 % |
| Prämienvereinnahmung | 0,40 pp | 1,7 % |
| Max. Rückgang* | 0,42 pp | 1,9 % |
| Kurtosis | 1,08 | 3,1 % |
| Sharpe Ratio* | 0,024 | 3,1 % |
| CAGR* | 0,30 pp | 4,5 % |
| Alpha* | 0,07 pp | 5,9 % |
| zum Vergleich, allein durch den Starttag verursacht: | ||
| Basiswert CAGR | 0,53 pp | 4,2 % |
| Basiswert Sharpe | 0,031 | 4,1 % |
Tabelle 4.2 · Spannweite über die sechs Kohorten aus Tabelle 4.1, absolut und bezogen auf den Median der sechs Werte. Die beiden letzten Zeilen zeigen dieselbe Rechnung für Buy-and-Hold im Basiswert: Weil jede Kohorte an einem anderen Tag beginnt, misst auch der Vergleichsmaßstab einen leicht anderen Zeitraum. „pp“ sind Prozentpunkte.
Was daraus folgt
Der Einstiegstag ist ohne erkennbare Bedeutung. Die größte gemessene Streuung liegt beim Alpha* mit 5,9 Prozent, alle übrigen Kennzahlen bleiben unter 4,5 Prozent, die meisten unter zwei. Bei einer Strategie, die im Auswahlzeitraum 167 Trades öffnet, verschiebt der Startzeitpunkt das Ergebnis also um einen Betrag, der gegenüber den Unterschieden zwischen den Finalisten — 4,85 gegen 8,32 gegen 9,28 Prozent CAGR* — nicht ins Gewicht fällt.
Der aussagekräftige Maßstab steht daneben. Auch der Basiswert schwankt allein deshalb, weil jede Kohorte an einem anderen Tag beginnt und damit einen leicht verschobenen Zeitraum misst: Seine CAGR reicht von 12,31 bis 12,84 Prozent, das sind 4,2 Prozent relativ, seine Sharpe Ratio streut um 4,1 Prozent. Die Strategie reagiert damit nicht empfindlicher auf den Startzeitpunkt als Buy-and-Hold. Ein Teil der gemessenen Streuung ist ohnehin kein Effekt der Strategie, sondern des unterschiedlichen Auswertungsfensters.
Die Struktur ist noch stabiler als das Ergebnis. Trefferquote, Profit Factor, Payoff Ratio und Prämienvereinnahmung bewegen sich um 0,3 bis 1,7 Prozent. Wie die Strategie handelt — wie oft sie gewinnt, wie sich Gewinne und Verluste zueinander verhalten, wie viel der vereinnahmten Prämie am Ende bleibt — hängt praktisch überhaupt nicht am Einstiegstag. Was schwankt, ist allein, in welche Marktphasen die einzelnen Trades fallen.
Eine Einschränkung zur Auslegung der Kohorten. Bei einer mittleren Haltedauer von 23,7 Tagen liegen die Kohorten der Tage 1 und 30 sowie 20 und 50 nach dem ersten Rollen nahe beieinander. Die sechs Läufe decken die möglichen Einstiegsphasen deshalb nicht gleichmäßig ab, und die gemessene Spannweite ist eher eine Untergrenze. Eine Staffelung in Abständen von vier oder fünf Tagen über eine volle Haltedauer wäre trennschärfer. Da die gemessene Streuung aber bereits unter der des Basiswerts liegt, würde eine feinere Staffelung das Ergebnis kaum umkehren.
Was diese Prüfung nicht leistet. Alle sechs Kohorten laufen über denselben Zeitraum und denselben Marktverlauf; gemessen wird nur die Phasenverschiebung innerhalb dieses Verlaufs, nicht die Abhängigkeit vom Jahrzehnt. Und sie sagt nichts darüber aus, wie sich die Kennzahlen verändern, wenn mehrere Einstiegszeitpunkte gleichzeitig geführt werden — das ist Gegenstand des zweiten Teils.
Teil 2 dieser Prüfung — in Arbeit
Jede Kohorte hier führt genau eine Position mit vollem Kapitaleinsatz. In der Praxis begrenzt das verfügbare Kapital, wie viele Einstiegszeitpunkte sich parallel führen lassen. Der zweite Teil erhöht deshalb schrittweise die Zahl der gleichzeitig laufenden Einstiege — zwei Positionen zu je 50 Prozent, vier zu je 25 Prozent und so fort — und misst, wie sich die Kennzahlen dabei den Werten aus Teil 3 annähern. Die Frage dahinter ist praktisch: [Auswertung einzutragen] Ab welcher Zahl von Einstiegszeitpunkten ändern sich die Kennzahlen nur noch geringfügig — und womit muss rechnen, wer aus Kapitalgründen nur wenige führen kann?
Kapitel 5
Kapitel 5: Was daraus für das Journal folgt
Am Ende steht eine praktische Entscheidung: Welche Konfiguration wird tatsächlich gehandelt und im Trading-Journal dokumentiert? Dieses Kapitel führt die Befunde der drei Prüfungen zusammen und trifft die Auswahl. Jede Prüfung endet mit einem eigenen Abschnitt dazu, was sie für das Journal gezeigt hat; hier stehen sie nebeneinander. Die Entscheidung hängt nicht allein an den Kennzahlen, sondern auch am verfügbaren Kapital, an der Frage, welcher Rückgang im laufenden Betrieb aushaltbar ist, und an den Anforderungen des Brokers an die Sicherheitsleistung.
| Prüfung | was sie gezeigt hat |
|---|---|
| 1 · Marktregime | Die Strategie verdient im leicht fallenden Markt, bleibt am Hochpunkt weit zurück und zahlt in der Korrektur. Der offensive Finalist F3 schneidet dort schlechter ab als der Basiswert und hat ausgerechnet in der Kernphase den geringsten Ertrag der drei. |
| 2 · Zurückgehaltener Zeitraum | [einzutragen nach Abschluss der Prüfung] |
| 3 · Kohorten | Der Einstiegstag ist ohne erkennbare Bedeutung: Über sechs Kohorten streut die CAGR* um 4,5 Prozent und damit nicht stärker als beim Basiswert. Die Frage, wie viele Einstiegszeitpunkte parallel nötig sind, klärt Teil 2 der Prüfung. [Ergänzung folgt] |
Tabelle 5.1 · Zusammenfassung der Prüfungsabschnitte aus den Kapiteln 2 bis 4, keine eigenen Messwerte. Die Einzelbelege stehen jeweils dort.
[Auswertung einzutragen: Auswahl der Journal-Konfiguration nach Abschluss der Prüfungen 1 bis 3, Skalierung auf das tatsächliche Depotvolumen, Margin-Betrachtung und daraus abgeleitete Kontraktzahl. Mit zu entscheiden ist, ob Min-DTE 10 im laufenden Betrieb überhaupt geführt wird: Im Auswahlzeitraum ist die Regel bei F2 wirkungslos, sie erzeugt aber zusätzliche Transaktionen und damit Kosten, die im Backtest nur pauschal angesetzt sind.]
Zurück
Die Herleitung der Finalisten steht in Teil 3, die Prüfung der Engine in Teil 2, die Mechanik der Strategie in Teil 1. Die Definition sämtlicher Kennzahlen samt Berechnungsweise findet sich im Gleichungsverzeichnis.
Alle Angaben dienen der Information und stellen keine Anlageberatung dar. Backtest-Ergebnisse sind keine Zusage für künftige Wertentwicklungen.