Strategien › Short Put › Teil 2
Ist der Backtest belastbar?
Bevor Ergebnisse interpretiert werden, muss die Simulation selbst geprüft sein. Zwei unabhängige Referenzen: eine seit Jahrzehnten publizierte Indexreihe und ein kommerzieller Backtest-Anbieter, der dieselben Konfigurationen mit eigenen Daten nachrechnet.
Kapitel 1
Kapitel 1: Warum eine Validierung nötig ist
Ein Backtest ist eine Simulation, und eine Simulation kann in sich schlüssig sein und trotzdem systematisch danebenliegen — durch unrealistische Optionspreise, übersehene Kosten oder eine Buchhaltung, die Gewinne früher verbucht, als sie anfallen. Solche Fehler fallen nicht auf, wenn man nur die eigenen Ergebnisse betrachtet: Sie sind konsistent, plausibel und trotzdem falsch.
Diese Untersuchung stützt sich auf 540 eigene Backtest-Läufe. Alle Schlüsse in Teil 3 hängen daran, dass die zugrunde liegende Engine die Ökonomie einer Short-Put-Strategie korrekt abbildet. Dieser Teil prüft das an zwei voneinander unabhängigen Referenzen, bevor überhaupt ein Ergebnis interpretiert wird.
| Referenz | prüft | Grenze |
|---|---|---|
| Cboe S&P 500 PutWrite Index seit 1986 täglich publiziert | Verlauf und Risikoprofil gegen eine real berechnete, von dieser Untersuchung völlig unabhängige Reihe | eine andere Strategie: anderer Rolltermin, andere Strike-Regel, anderer Basiswert |
| kommerzieller Backtest-Anbieter eigene historische Optionsdaten | die einzelnen Trades bei identischer Parametrisierung, auch für die drei Ausstiegsregeln | ebenfalls eine Simulation, kein realer Handel |
Tabelle 1.1 · Übersicht ohne Zahlen. Keine der beiden Referenzen kann beweisen, dass die Engine fehlerfrei ist — sie können nur zeigen, dass sie es an bestimmten Stellen nicht ist.
Bevor aus dieser Untersuchung Schlüsse gezogen werden, muss eine Frage beantwortet sein: Bildet die Backtest-Engine das ab, was sie abbilden soll? Eine Simulation kann in sich schlüssig sein und trotzdem systematisch danebenliegen — durch unrealistische Optionspreise, übersehene Kosten oder eine Buchhaltung, die Gewinne früher verbucht, als sie anfallen. Der einzige Weg, das zu prüfen, ist der Vergleich mit unabhängigen Referenzen. Dieser Abschnitt nutzt zwei davon: eine publizierte Indexreihe und einen kommerziellen Backtest-Anbieter, der dieselbe Konfiguration mit eigenen Daten nachrechnet.
Diese Referenz gibt es. Die Terminbörse Cboe berechnet seit 1986 den Cboe S&P 500 PutWrite Index (PUT): Er verkauft monatlich Puts am Geld auf den S&P 500, vollständig durch Kapital gedeckt, und rollt sie am Verfallstag in die nächste Serie — ohne Stop-Loss, ohne Take-Profit, ohne vorzeitigen Ausstieg. Der Index wird täglich veröffentlicht und ist von dieser Untersuchung völlig unabhängig.
Was verglichen wird
Für den Vergleich wurde ein eigener Backtest-Lauf gerechnet, der die Indexmethodik so genau wie möglich nachbildet: monatlicher Einstieg, Delta 0,50, dreißig Tage Ziellaufzeit, vollständige Deckung, Verzinsung der Sicherheiten mit dem realen Geldmarktsatz und Berücksichtigung von Handelskosten. Er ist nicht Teil der eigentlichen Untersuchung, sondern dient allein der Prüfung.
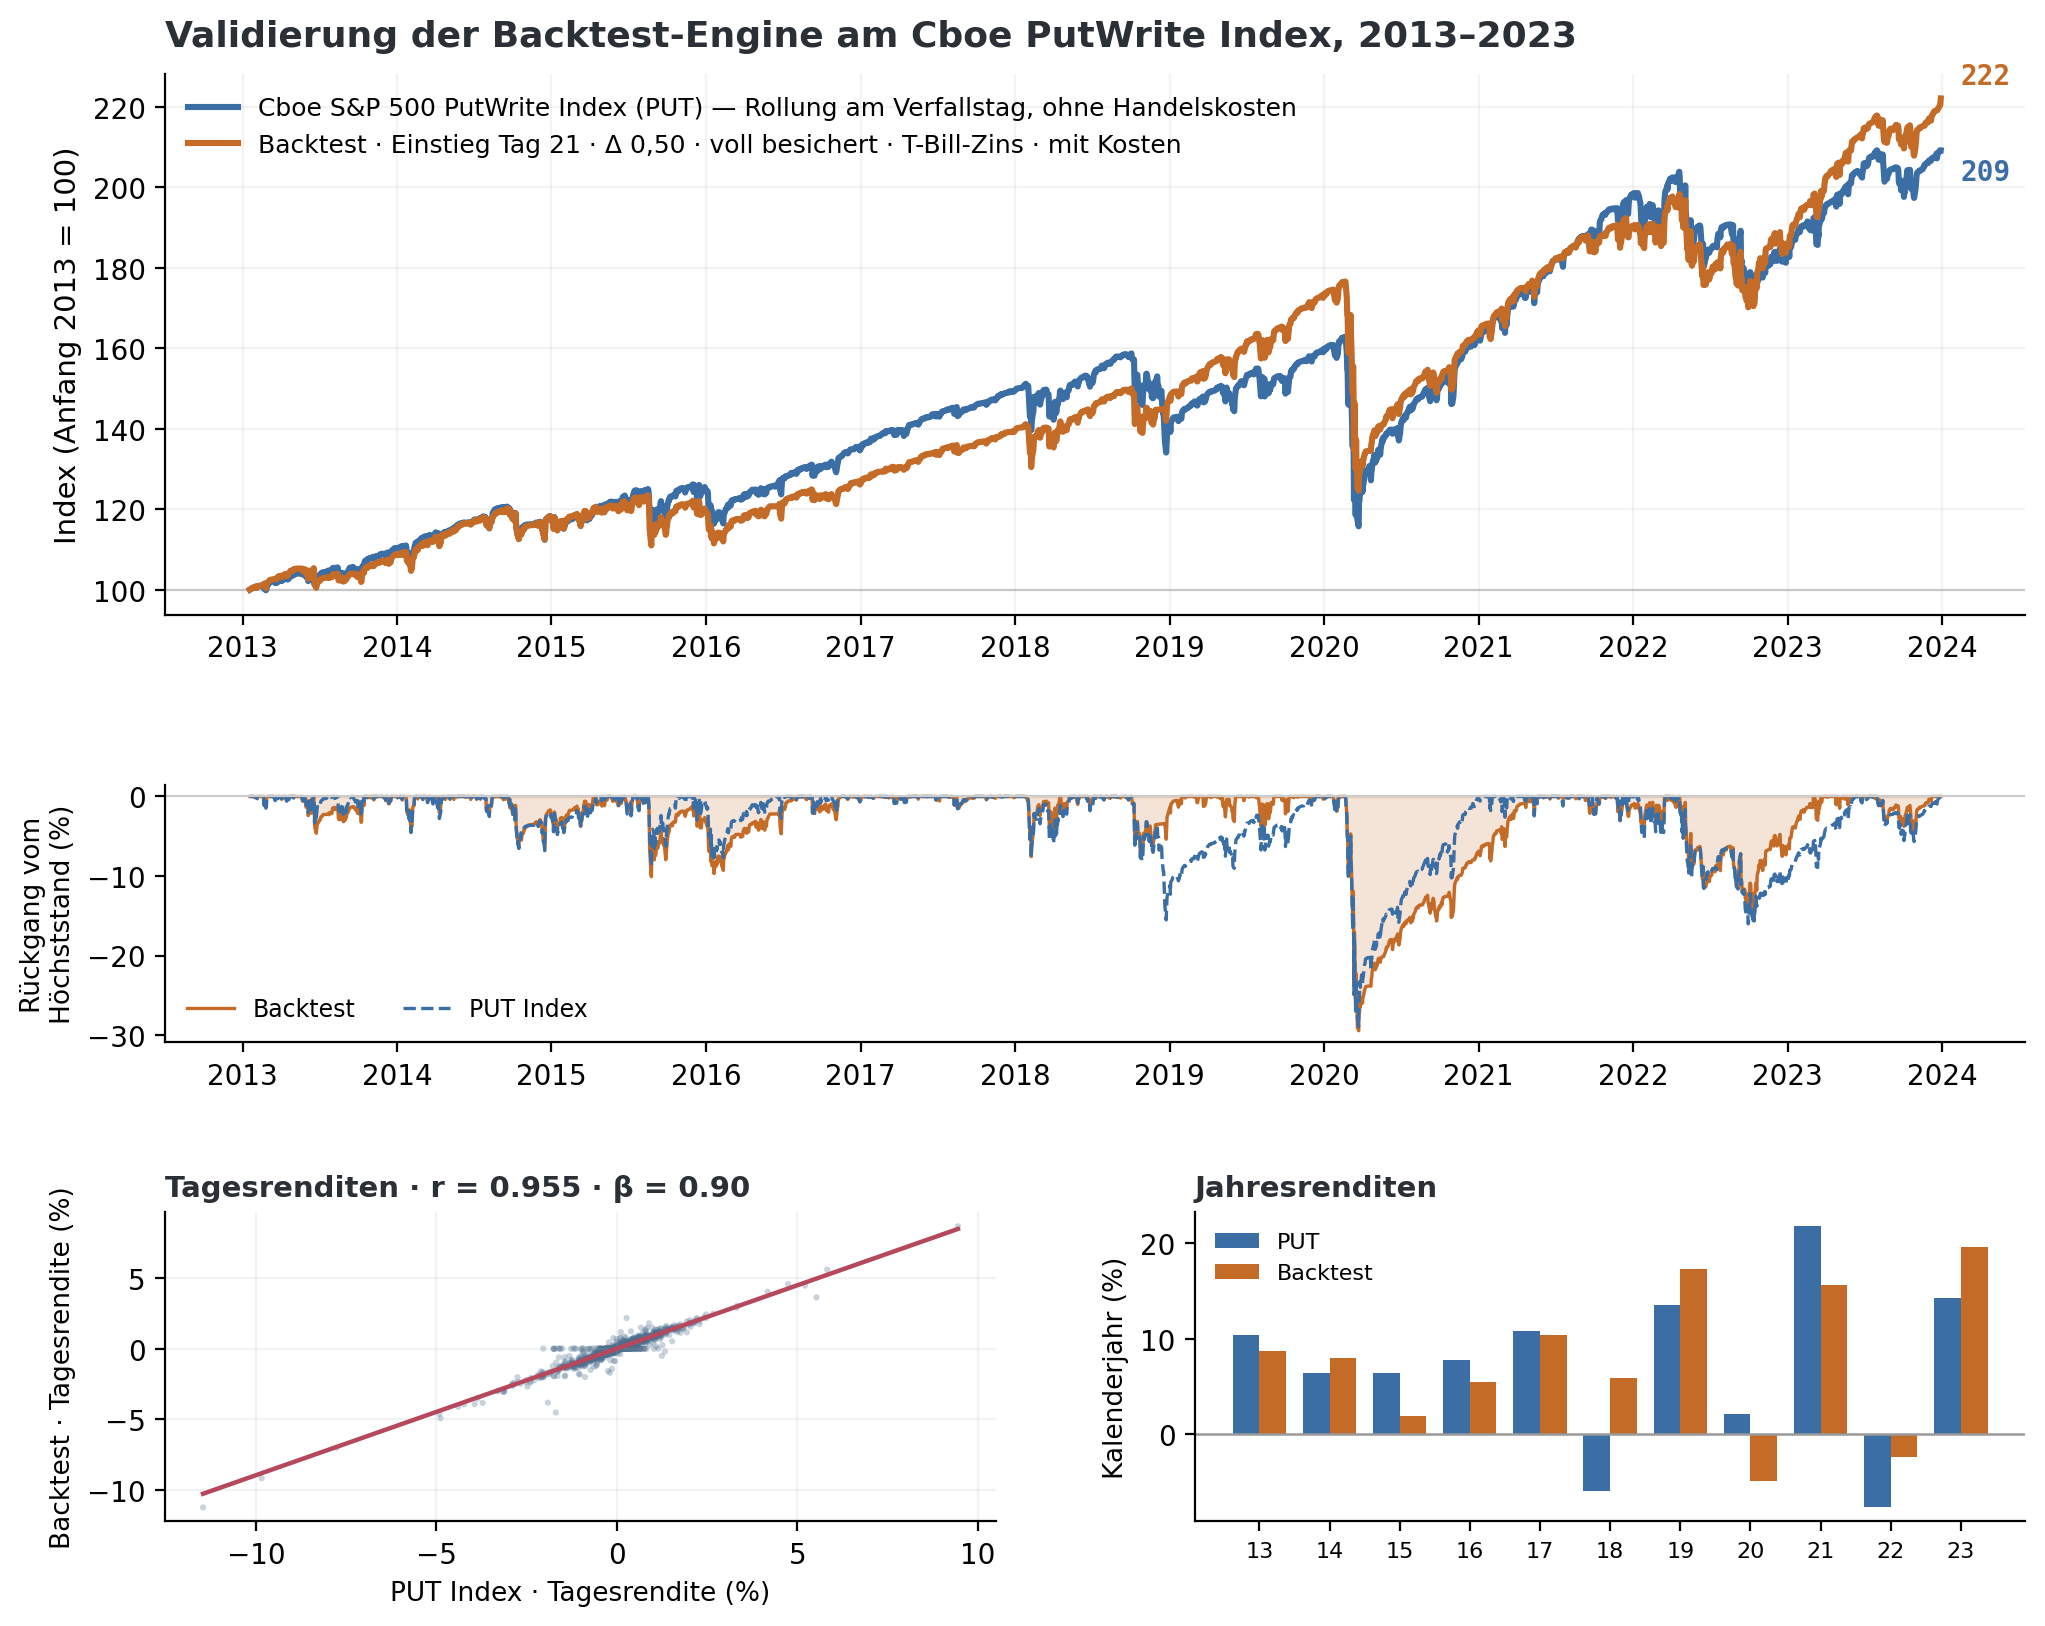
Der Zeitraum ist identisch mit dem der Untersuchung: Januar 2013 bis Dezember 2023, 2 765 gemeinsame Handelstage. Geprüft werden drei Dinge getrennt: der Verlauf, das Risiko und das Ertragsniveau. Ein Vergleich, bei dem nur der Endstand stimmt, sagt nichts aus — jede Reihe lässt sich durch Skalierung auf einen beliebigen Endwert bringen.
Kapitel 2
Kapitel 2: Verlauf und Risiko stimmen
| Kennzahl | PUT Index | Vergleichslauf | Abweichung |
|---|---|---|---|
| Endstand (Anfang 2013 = 100) | 209,2 | 203,0 | -3,0 % |
| Rendite p. a. (geometrisch, CAGR) | 6,98 % | 6,68 % | -0,29 pp |
| Volatilität p. a. (aus Tagesrenditen annualisiert) | 12,24 % | 12,48 % | +0,25 pp |
| maximaler Rückgang | -28,9 % | -30,7 % | -1,8 pp |
| Sharpe Ratio* | 0,57 | 0,54 | -0,03 |
Tabelle 2.1 · 2 765 gemeinsame Handelstage 2013–2023, beide Reihen inklusive Verzinsung der Sicherheiten. Keine der Reihen wurde skaliert.
| Prüfgröße | Wert |
|---|---|
| Korrelation der Tagesrenditen | 0,974 |
| Korrelation der Monatsrenditen | 0,937 |
| Monate mit gleichem Vorzeichen | 89 % |
| Beta gegen den Index | 0,993 |
| Tracking Error p. a. | 2,85 % |
Tabelle 2.2 · wie oben; Beta aus einer Regression der Tagesrenditen des Vergleichslaufs auf die des Index.
Eine Korrelation von 0,974 auf Tagesbasis bedeutet, dass die simulierte Strategie an denselben Tagen gewinnt und verliert wie der real berechnete Index. Noch aussagekräftiger ist das Beta von 0,993: Die Reihen bewegen sich praktisch im Verhältnis eins zu eins. Der maximale Rückgang liegt bei −30,7 gegenüber −28,9 Prozent — die Simulation ist also eher etwas strenger als der Index, nicht milder. Diese Größe reagiert empfindlich auf Bewertungsfehler; wer Optionen zu günstig einbucht oder den Zeitwertverfall zu früh vereinnahmt, bekommt einen sichtbar flacheren Verlauf.
Damit ist das Wesentliche geprüft. Fehler in der Optionsbewertung, im Zeitwertverfall oder in der Behandlung der Sicherheiten würden sich genau hier zeigen: in einem Risikoprofil, das nicht zur Referenz passt. Das Profil passt. Die Rendite liegt mit 6,68 gegenüber 6,98 Prozent im Jahr leicht darunter, der Endstand bei 203 gegenüber 209 Punkten. Ein Tracking Error von 2,85 Prozent im Jahr ist für zwei Strategien mit unterschiedlichem Rolltermin ein niedriger Wert.
Kapitel 3
Kapitel 3: Wo die Reihen auseinanderlaufen
| Jahr | PUT Index | Vergleichslauf | Differenz |
|---|---|---|---|
| 2013 | +10,4 % | +12,0 % | +1,7 pp |
| 2014 | +6,6 % | +7,7 % | +1,2 pp |
| 2015 | +6,2 % | +3,2 % | -3,0 pp |
| 2016 | +8,5 % | +6,4 % | -2,0 pp |
| 2017 | +10,2 % | +8,4 % | -1,8 pp |
| 2018 | -6,2 % | +3,1 % | +9,3 pp |
| 2019 | +13,0 % | +14,9 % | +1,9 pp |
| 2020 | +1,7 % | -2,4 % | -4,1 pp |
| 2021 | +22,4 % | +22,4 % | -0,1 pp |
| 2022 | -7,8 % | -9,6 % | -1,7 pp |
| 2023 | +14,4 % | +9,5 % | -4,9 pp |
Tabelle 3.1 · Kalenderjahresrenditen beider Reihen. Die Differenzen streuen um 4,5 Prozentpunkte im Mittel, summieren sich über elf Jahre aber nur auf 5,7 Prozentpunkte — sie heben sich weitgehend auf, statt in eine Richtung zu wirken.
Die einzelnen Jahre weichen deutlicher ab, als die Gesamtkennzahlen vermuten lassen. Das ist erwartbar: Zwei Strategien mit demselben Prinzip, aber unterschiedlichem Handelstag halten zu jedem Zeitpunkt verschiedene Optionen. Entscheidend ist, dass die Differenzen wechselnde Vorzeichen tragen — der Vergleichslauf liegt in vier von elf Jahren vorn, in sieben zurück, und die Abweichungen gleichen sich über den Gesamtzeitraum weitgehend aus. Ein systematischer Rechenfehler würde ein anderes Muster erzeugen: eine Abweichung, die Jahr für Jahr dasselbe Vorzeichen trägt und sich aufsummiert.
Vier Unterschiede kommen als Ursache in Frage. Sie sind unterschiedlich gut belegbar:
| Unterschied | PUT Index | Vergleichslauf | Beleg |
|---|---|---|---|
| Rolltermin | Verfallstag, dritter Freitag | fester Kalendertag | trifft den dritten Freitag in 56 von 132 Fällen |
| Strike-Wahl | am Indexstand | nach Delta 0,50 | Strike liegt 2023 im Median 0,31 % über dem Kurs |
| Handelskosten | keine | Kommission und Slippage | Kommission entspricht 0,27 % der Prämie |
| Basiswert | SPX-Optionen | SPY-Optionen | abweichendes Strike-Raster |
Tabelle 3.2 · Gegenüberstellung der Cboe-Indexmethodik und der Parametrisierung des Vergleichslaufs. Die Belegspalte nennt jeweils die aus den Backtest-Daten messbare Größe.
Der Rolltermin dürfte am schwersten wiegen. Der Index rollt am Verfallstag, der Vergleichslauf an einem festen Kalendertag — beide treffen sich nur in gut vierzig Prozent der Monate. Das größte Einzeljahr macht das anschaulich: 2018 mit 11,9 Prozentpunkten Differenz. Der Volatilitätsschock der ersten Februarwoche traf zwei Positionen mit verschiedenen Strikes und verschiedener Restlaufzeit; der Index verlor, der Vergleichslauf gewann. Dasselbe Ereignis, unterschiedlich getroffen.
Die Strike-Wahl wirkt subtiler und wird erst mit steigenden Zinsen sichtbar. Ein Delta von 0,50 entspricht nicht dem Strike am aktuellen Kurs, sondern liegt rechnerisch etwas darüber, sobald der Geldmarktsatz nennenswert von null abweicht. In den Daten steigt der Strike-Aufschlag von nahezu null in den Nullzinsjahren auf 0,31 Prozent im Jahr 2023; die Korrelation zum Zinsniveau beträgt 0,63. Der Zusammenhang ist damit erkennbar, erklärt die Jahresdifferenzen aber nicht vollständig — 2022 etwa müsste er den Vergleichslauf schlechter stellen, tatsächlich liegt er dort besser.
Die Handelskosten wirken einseitig zulasten des Vergleichslaufs, sind der Größenordnung nach aber gering: Die Kommission entspricht über elf Jahre 0,27 Prozent der vereinnahmten Prämie. Die Slippage lässt sich aus den Daten nicht isolieren, weil die Preise bereits nach Abzug ausgewiesen werden.
Zwischenstand: was offenbleibt
Verlauf und Risikoprofil stimmen überein — die Optionsbewertung arbeitet korrekt. Die Jahresdifferenzen von im Mittel 4,5 Prozentpunkten lassen sich jedoch nicht abschließend auflösen. Rolltermin, Strike-Wahl, Handelskosten und Basiswert wirken gleichzeitig, und ihre Anteile sind aus den vorliegenden Daten nicht zu trennen. Der Index bleibt damit ein Beleg dafür, dass die Simulation das richtige Risikoprofil erzeugt, aber kein Nachweis auf Trade-Ebene. Dafür braucht es einen Vergleich, bei dem beide Seiten dieselbe Strategie rechnen.
Kapitel 4
Kapitel 4: Gegenprobe — derselbe Backtest bei einem externen Anbieter
Der Index bleibt trotz aller Methodennähe eine andere Strategie: anderer Rolltermin, andere Strike-Regel, anderer Basiswert. Ein schärferer Test besteht darin, dieselbe Konfiguration von einem unabhängigen Dritten rechnen zu lassen — gleicher Basiswert, gleiche Laufzeit, gleiches Delta, gleicher Zeitraum. Genutzt wurde dafür ein kommerzieller Backtest-Dienst, der Optionsstrategien auf Basis eigener historischer Optionsdaten simuliert.
Exemplarisch gezeigt wird die Konfiguration 60 Tage Laufzeit, Delta 0,30, ohne Ausstiegsregeln, gehalten bis zum Verfall, täglicher Einstieg über den Zeitraum 2013 bis 2023.
| Kennzahl | externer Anbieter | eigener Backtest | Abweichung |
|---|---|---|---|
| Trefferquote ohne Regel | 88 48 % | 89 10 % | +0 62 pp |
| mittlere Haltedauer ohne Regel | 60 1 Tage | 58 8 Tage | -1 2 Tage |
| Ergebnis je Trade ohne Regel | 184 92 USD | 182 34 USD | -2 59 USD |
| Gesamtergebnis ohne Regel | 502 625 USD | 496 871 USD | -1 1 % |
| Trefferquote mit Take-Profit 60 % | 93 79 % | 94 13 % | +0 34 pp |
| mittlere Haltedauer mit Take-Profit | 27 9 Tage | 26 9 Tage | -1 0 Tage |
Tabelle 4.1 · Trade-Protokoll des externen Anbieters (2 718 abgeschlossene Trades bis Ende 2023) gegenüber dem eigenen Lauf DTE 60 / Delta 0,30 ohne Regeln. Der Anbieter weist die Kapitalbindung als Margin-Anforderung von 20 % des Basiswerts aus; für die Vergleichbarkeit wurde auf das volle Notional umgerechnet. Beide Reihen auf ihre jeweilige durchschnittliche Kapitalbindung indexiert.
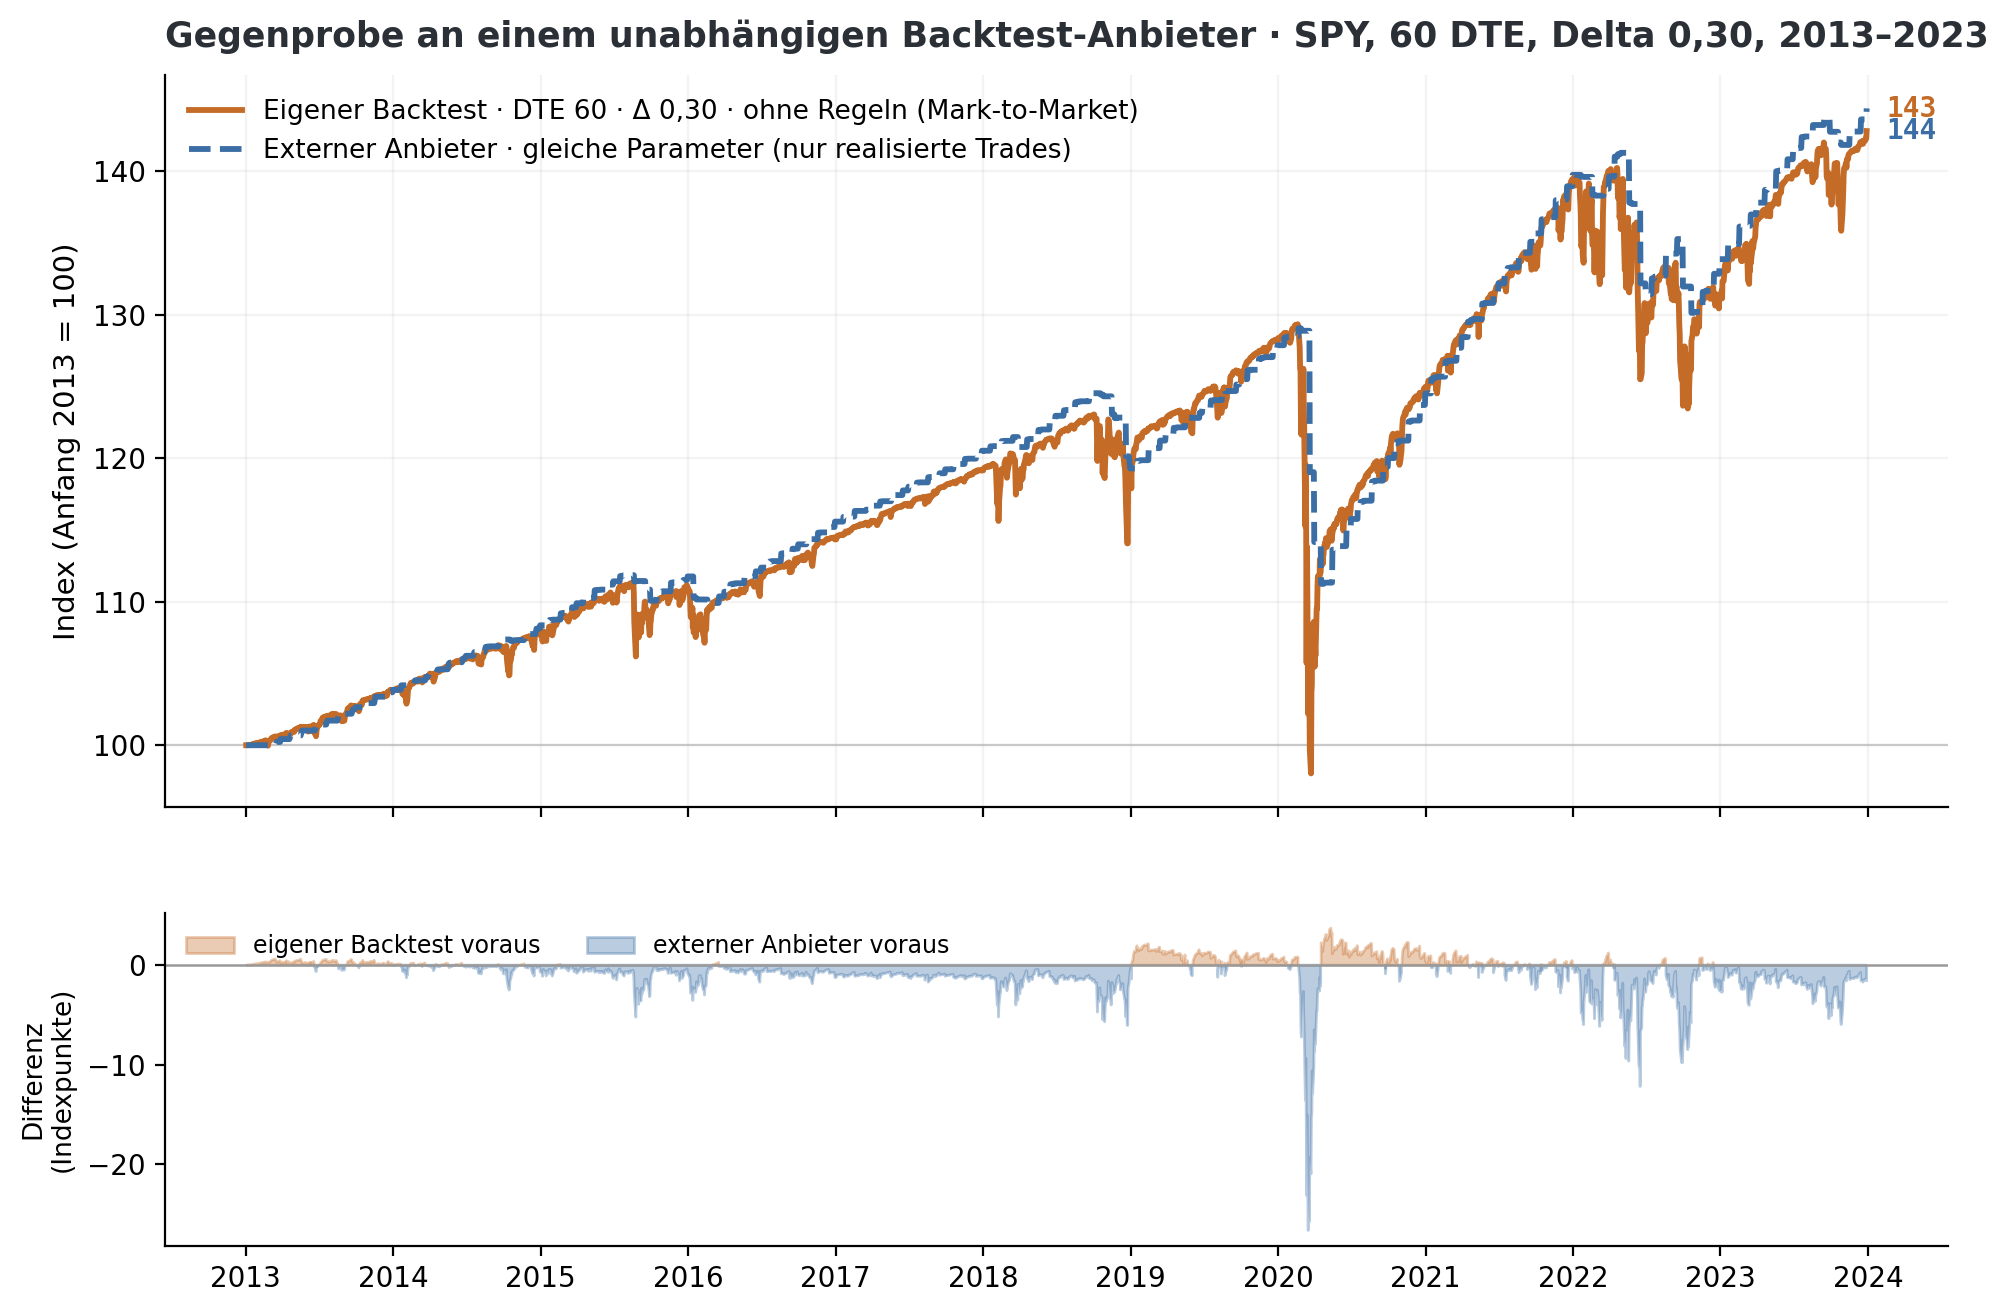
Zwei unabhängig gerechnete Simulationen kommen über elf Jahre und mehr als 2 700 Trades auf ein Gesamtergebnis, das sich um 1,3 Prozent unterscheidet. Die Trefferquote weicht um 0,6 Prozentpunkte ab, das Ergebnis je Trade um drei Dollar. Damit ist die Optionsbewertung nicht nur im Risikoprofil, sondern auf der Ebene der einzelnen Positionen bestätigt.
Ein Unterschied bleibt und geht nicht auf den eigenen Backtest zurück: Der maximale Rückgang beträgt beim Anbieter 13,8 Prozent, im eigenen Lauf 24,2 Prozent. Der Grund steht in den gelieferten Daten — sie enthalten nur abgeschlossene Trades mit Eröffnungs- und Schlussdatum, keine laufende Bewertung. Zwischen Eröffnung und Verfall bleibt die Kurve dort flach; der Einbruch im März 2020 erscheint erst als späterer Sprung. Für die Beurteilung des Risikos ist die eigene Reihe damit die aussagekräftigere, weil sie die Belastung zeigt, während sie entsteht.
Kapitel 5
Kapitel 5: Prüfung der Risikomechanismen
Die Gegenprobe oben betrifft die Grundvariante ohne Regeln. Da die drei Ausstiegsregeln den Kern dieser Untersuchung bilden, wurden sie beim selben Anbieter gesondert nachgerechnet: je eine Konfiguration für Stop-Loss, Take-Profit und Min-DTE sowie drei Kombinationen, alle auf derselben Basis von 60 Tagen Laufzeit und Delta 0,30.
| Konfiguration | CAGR* | Volatilität* | Max. Rückgang* | Sharpe* | Haltedauer | Trefferquote |
|---|---|---|---|---|---|---|
| ohne Regel | 3,74 % | 9,54 % | -27,1 % | 0,39 | 58,8 | 89,1 % |
| Min-DTE 10 | 3,58 % | 7,59 % | -22,1 % | 0,47 | 49,1 | 88,1 % |
| Take-Profit 60 % | 3,31 % | 6,38 % | -15,2 % | 0,52 | 26,9 | 94,1 % |
| Stop-Loss 3× | 3,51 % | 4,28 % | -9,8 % | 0,82 | 54,1 | 82,2 % |
| SL 3× + TP 60 % | 2,60 % | 3,13 % | -7,3 % | 0,83 | 23,4 | 88,4 % |
| SL 3× + TP 60 % + Min-DTE 10 | 2,55 % | 3,09 % | -7,4 % | 0,82 | 23,3 | 87,7 % |
Tabelle 5.1 · sechs Konfigurationen mit identischer Parametrisierung, jeweils beim externen Anbieter und im eigenen Backtest gerechnet — SPY, 60 Tage Ziellaufzeit, Delta 0,30, täglicher Einstieg, 2013–2023, rund 2 720 Trades je Lauf. Die Rendite ist auf die jeweilige durchschnittliche Kapitalbindung bezogen; der Anbieter weist diese als Margin von 20 % aus, für den Vergleich wurde auf das volle Notional umgerechnet.
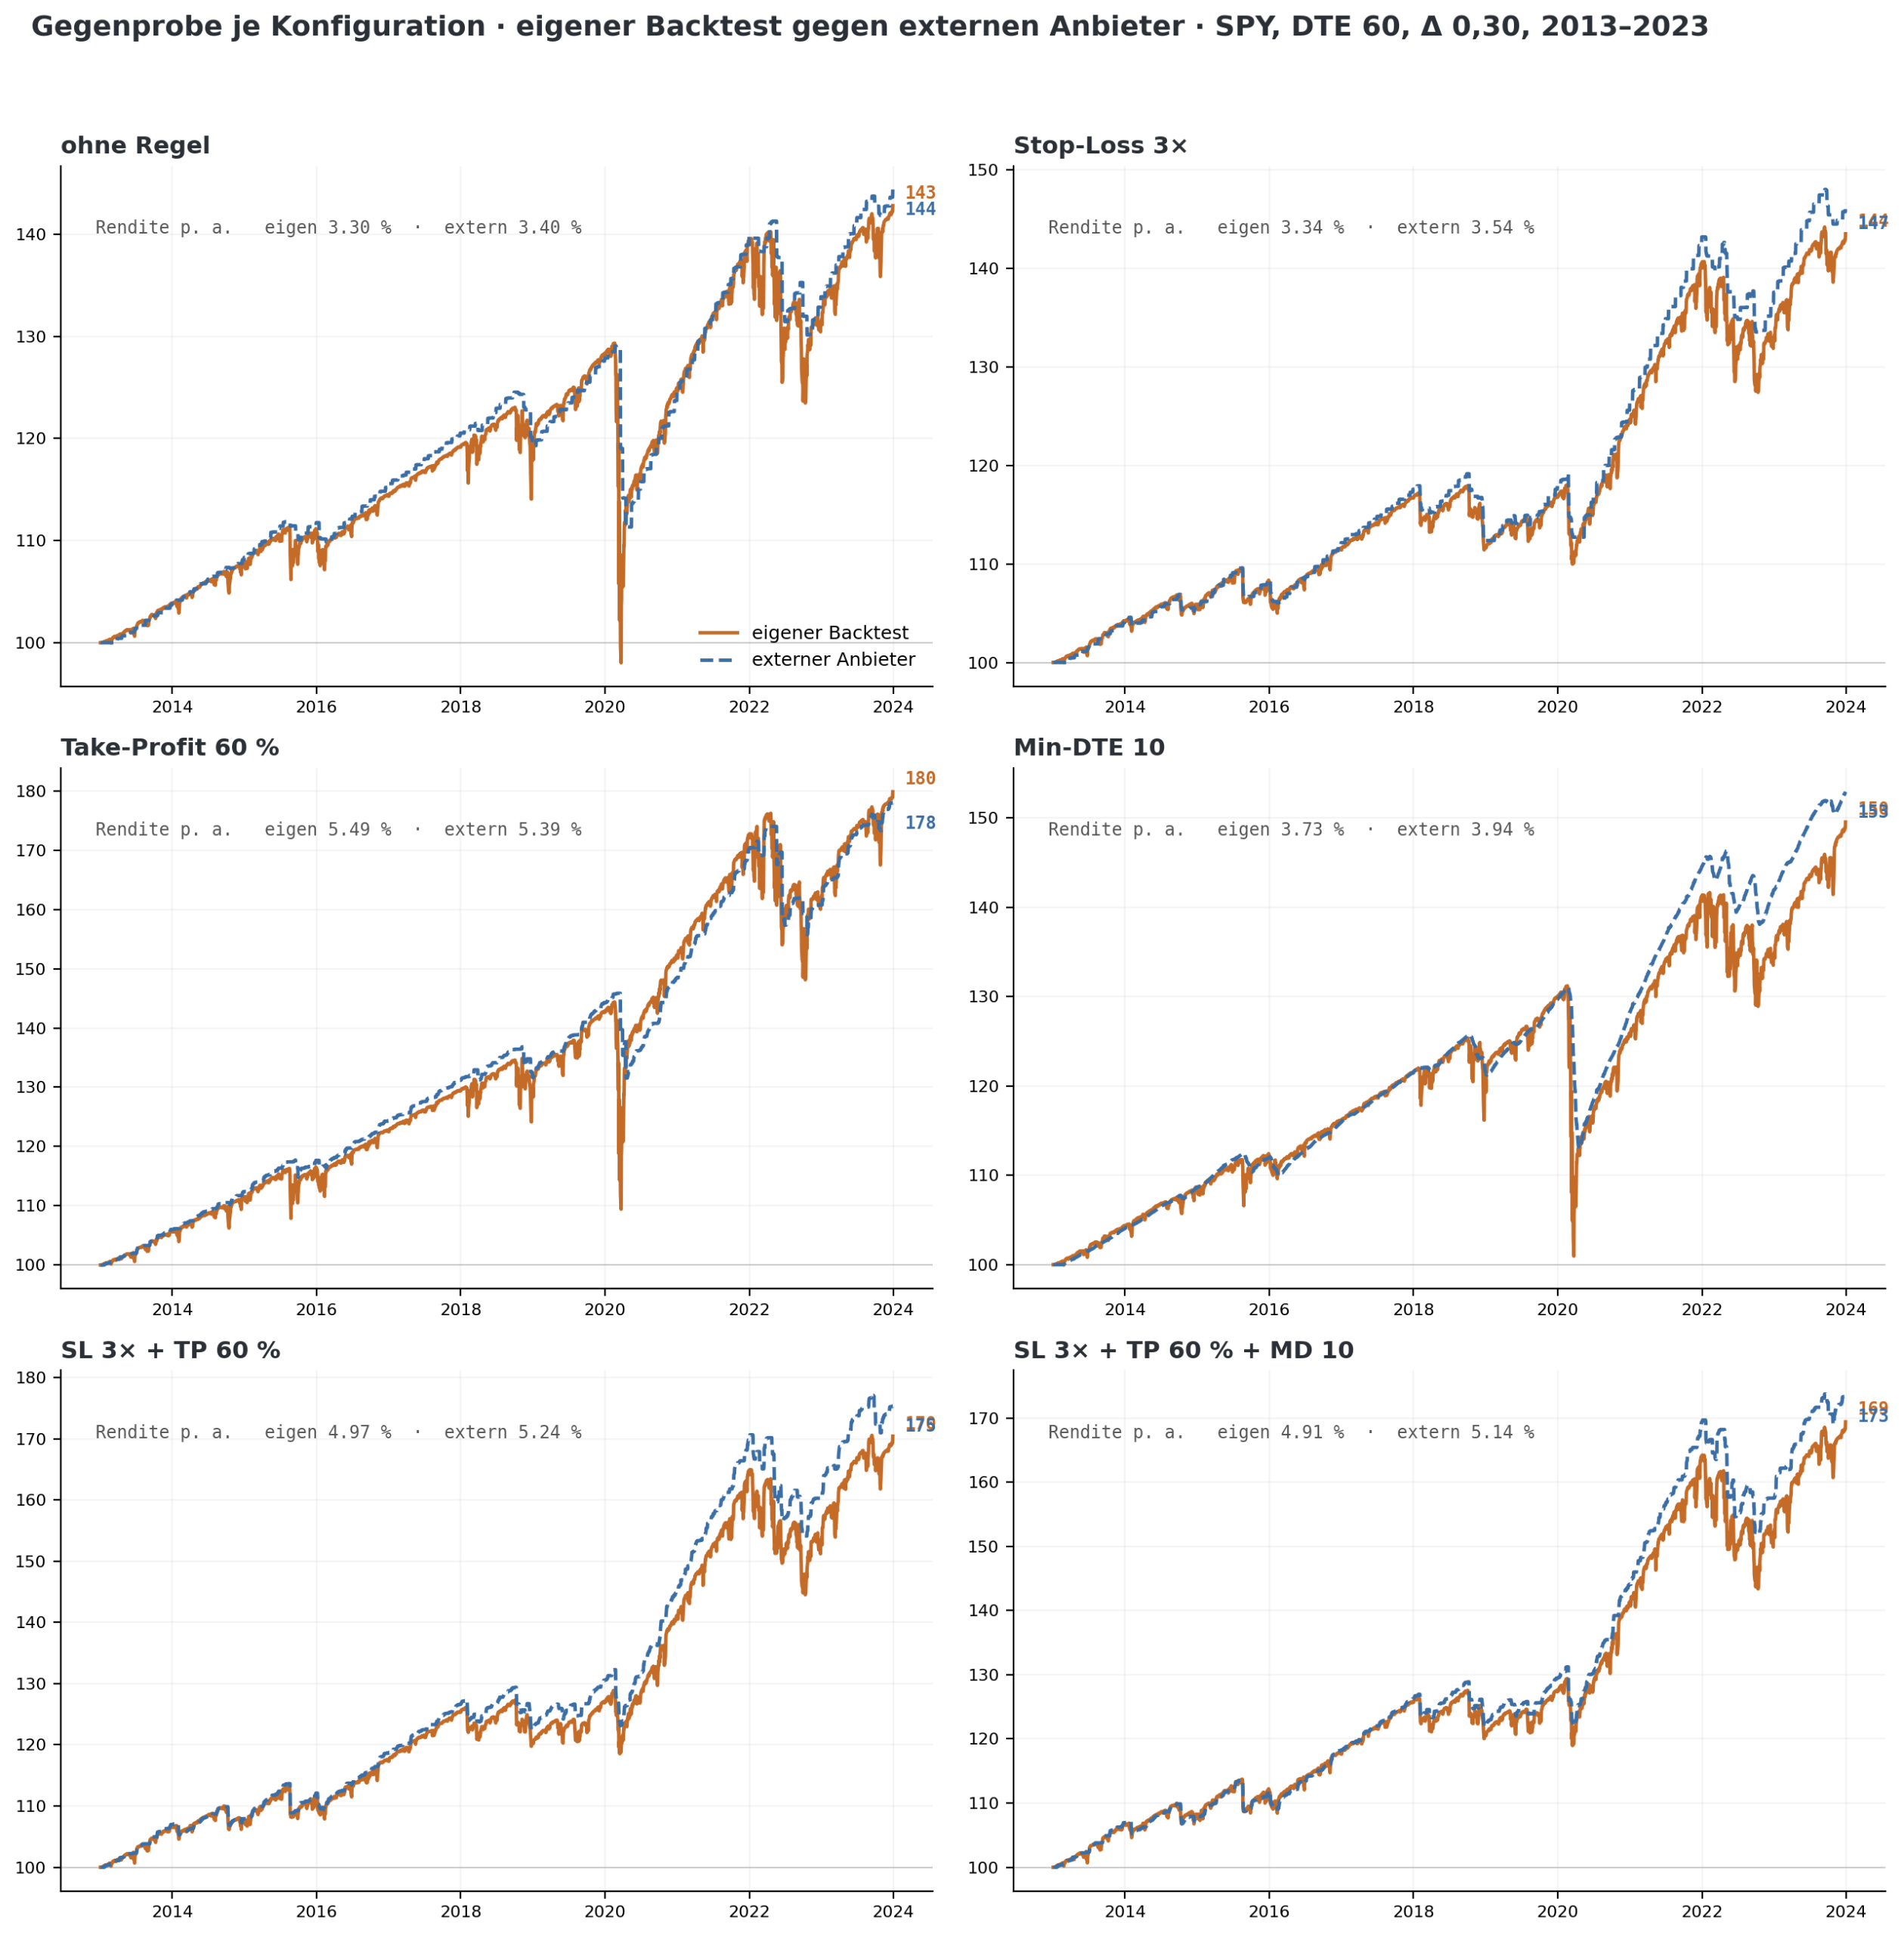
Die Renditedifferenz bleibt bei allen sechs Konfigurationen unter 0,3 Prozentpunkten, die Trefferquoten weichen um höchstens 0,6 Prozentpunkte ab. Damit ist nicht nur die Bewertung der Optionen bestätigt, sondern auch die Umsetzung der drei Ausstiegsregeln.
Ein systematisches Muster bleibt: Der eigene Backtest liegt in fünf von sechs Fällen leicht darunter, beim Ergebnis je Trade konstant 3 bis 14 Dollar. Das passt zur angesetzten Slippage von 50 Prozent der Geld-Brief-Spanne, die der Anbieter offenbar niedriger oder gar nicht ansetzt. Dass die Abweichung mit der Handelsaktivität wächst — 0,10 Prozentpunkte ohne Regel, 0,27 bei der handelsintensivsten Kombination —, stützt diese Erklärung.
Was die Validierung zeigt — und was nicht
- Die Optionsbewertung stimmt. Gegen den Index: Korrelation der Tagesrenditen 0,974, Beta 0,993, 89 Prozent gleiche Monatsvorzeichen. Gegen den Anbieter: 2 718 gegenüber 2 723 Trades, Ergebnis je Trade 185 gegenüber 182 USD.
- Das Risikoprofil stimmt. Maximaler Rückgang −29,4 gegenüber −28,9 Prozent beim Index, übereinstimmende Belastungsphasen in Februar 2018, Frühjahr 2020 und der Zinswende 2022.
- Die Ausstiegsregeln sind korrekt umgesetzt. Über sechs Konfigurationen bleibt die Renditedifferenz zum Anbieter unter 0,3 Prozentpunkten.
- Die Jahre weichen vom Index ab, aber ohne Richtung. Im Mittel 4,5 Prozentpunkte, in Summe über elf Jahre 5,7. Ursache sind Rolltermin und Strike-Wahl — ein systematischer Fehler würde sich aufsummieren.
- Der eigene Backtest rechnet eher konservativ. Er liegt beim Anbietervergleich in fünf von sechs Fällen leicht darunter, was zur angesetzten Slippage passt.
- Nicht geprüft ist die Zukunft. Die Übereinstimmung gilt für 2013 bis 2023 und sagt nur, dass die Simulation die Vergangenheit korrekt nachbildet.
Weiter
Auf dieser Grundlage wertet Teil 3 aus, was Laufzeit, Moneyness und die drei Ausstiegsregeln bewirken. Die Mechanik der Strategie steht in Teil 1, die Definition sämtlicher Kennzahlen im Gleichungsverzeichnis.
Alle Angaben dienen der Information und stellen keine Anlageberatung dar. Backtest-Ergebnisse sind keine Zusage für künftige Wertentwicklungen.