Strategien › Short Put › Teil 3
Der Backtest: was Laufzeit und Moneyness wirklich bewirken
Sechs Laufzeiten, drei Moneyness-Stufen, drei Risikomanagement-Regeln einzeln und in Kombination — zinsfrei gerechnet und auf vergleichbare Kapitalbindung normiert. Bei jeder Tabelle steht, aus welchen Läufen sie stammt und wie gemittelt wurde.
Teil 3 von 3 · Lesezeit ca. 39 Minuten
In diesem Teil wird untersucht, wie sich ein Short Put auf SPY über elf Jahre verhält und welche Konfiguration das beste Verhältnis von Ertrag zu Risiko liefert. Zunächst steht das Untersuchungsdesign, danach das Gesamtbild aller Grundvarianten und die Wirkung der beiden Kernparameter Laufzeit und Moneyness — getrennt betrachtet, weil sie festlegen, welcher Ausschnitt des Optionsraums gehandelt wird. Zuletzt kommen die drei Risikomanagement-Regeln hinzu, erst einzeln und dann in Kombination. Am Ende stehen drei Konfigurationen, ihre Einordnung in die Marktphasen und der Vergleich mit einem Indexkauf bei gleichem Kapital, gleicher Schwankung und gleichem Rückgang.
Inhalt
Kapitel 1: Untersuchungsdesign
Kapitel 2: Laufzeit und Moneyness
Kapitel 3: Risikomanagement
Kapitel 4: Kombinierte Risikomechanismen
Kapitel 5: Auswahl einer Konfiguration
Kapitel 6: Das Verhalten in den Marktregimen
Kapitel 7: Der Vergleich mit Buy-and-Hold
Abschnitt 1.1
Kapitel 1: Untersuchungsdesign
Was genau getestet wurde
| Dimension | Ausprägungen |
|---|---|
| Basiswert · Zeitraum | SPY-Optionen · 2013–2023 |
| Laufzeit (DTE) | 5 · 15 · 30 · 45 · 60 · 90 Tage |
| Moneyness (Delta) | 0,10 · 0,30 · 0,50, Toleranz ±0,05 |
| Stop-Loss | keiner · 3× · 6× Prämie |
| Take-Profit | keiner · 30 % · 60 % |
| Min-DTE | 0 · 5 · 10 · 20 Tage |
| Startkapital | 1.000.000 USD |
| Positionsaufbau | täglich, 5 % des Portfolios je Position |
| Kosten | 0,65 USD/Kontrakt · 50 % des Spreads Slippage |
| Verzinsung der Barmittel | 0 % — bewusst deaktiviert |
| Bezugsgröße | Kapazitätsbasis statt Portfoliowert |
| Validierung | Cboe PutWrite Index · externer Backtest-Anbieter |
| Benchmark | Buy-and-Hold SPY (Total Return) |
Tabelle 1.1 · Definitionstabelle der Untersuchungsdimensionen. Parameterstufen des Laufs, keine Ergebnisse.
Der Analyse liegt ein Lauf mit 540 Simulationen zugrunde. Daraus werden zwei Teilmengen gezogen. Die erste isoliert die beiden Kernparameter: sechs Laufzeiten von 5 bis 90 Tagen mal drei Delta-Stufen, ohne jede Risikomanagement-Regel — 18 Konfigurationen, in denen jede Position bis zum Verfall gehalten wird. Die zweite Teilmenge variiert zusätzlich Stop-Loss, Take-Profit und vorzeitiges Schließen und dient ausschließlich der Bewertung dieser Regeln.
Zwei Bereinigungen, ohne die jeder Vergleich schiefgeht
Kein Zinsertrag. Eine Prämienstrategie bindet nur einen Teil des Kapitals; der Rest liegt im Geldmarkt. Rechnet man dessen Verzinsung mit, misst man zu erheblichen Teilen den Zinssatz statt die Strategie.
Kapazitätsnormierung. Die Konfigurationen binden sehr unterschiedlich viel Kapital. Eine 90-Tage-Position ist dreimal so lange im Markt wie eine 30-Tage-Position und bindet entsprechend mehr. Bezogen auf den Portfoliowert erscheinen lange Laufzeiten dadurch ertragreicher — obwohl sie nur mehr Kapital einsetzen. Die Kapazitätsbasis rechnet alle Varianten auf das Kapital um, das für ihren Betrieb als Cash Secured Puts tatsächlich nötig ist. Erst dann sind sie vergleichbar.
Benchmark ist Buy-and-Hold in SPY (Total Return) mit einer CAGR von 12,84 %, einem maximalen Drawdown von −34,24 % und einer Sharpe Ratio von 0,78.
Abschnitt 2.1
Kapitel 2: Laufzeit und Moneyness
Das Gesamtbild ohne Risikomanagement
| Kennzahl | Minimum | Median | Maximum |
|---|---|---|---|
| CAGR* | 2,93 % | 5,80 % | 8,10 % |
| Annualisierte Volatilität* | 5,81 % | 12,87 % | 15,44 % |
| Maximaler Rückgang* | -39,77 % | -34,13 % | -13,16 % |
| Sharpe Ratio* | 0,29 | 0,48 | 0,68 |
| Schiefe | -6,62 | -2,12 | -1,19 |
| Exzess-Kurtosis | 24,36 | 68,57 | 286,63 |
| Prämienvereinnahmung | 8,06 % | 37,67 % | 74,64 % |
Tabelle 2.1 · alle 18 Läufe ohne Risikomanagement-Regel (6 Laufzeiten × 3 Delta-Stufen). Minimum, Median und Maximum über diese 18 Werte, nicht über einzelne Handelstage.
Drei Aussagen lassen sich ableiten.
Alle achtzehn Konfigurationen sind profitabel — ohne Zinsertrag, nach Kosten, auf vergleichbarer Kapitalbasis. Für die Existenz einer Volatilitätsrisikoprämie ist das die belastbarste Einzelaussage der Untersuchung.
Keine erreicht die Rendite des Basiswerts. Die beste Variante kommt auf 8,10 % gegenüber 12,84 % — eine Lücke von 4,7 Prozentpunkten. Die Strategie tauscht unbegrenztes Aufwärtspotenzial gegen einen gedeckelten Prämienertrag, und das Jahrzehnt war außergewöhnlich freundlich für den Index.
Und der Drawdown ist keineswegs durchgängig geringer. Auf Kapazitätsbasis unterschreiten nur neun von achtzehn Konfigurationen den Buy-and-Hold-Drawdown von −34,24 %; neun liegen darunter, die schlechteste bei −39,8 %. Die verbreitete Vorstellung, Prämienstrategien seien per se defensiver, hält der Normierung nicht stand.
Abschnitt 2.2
Wirkung der Laufzeit
| DTE | CAGR* | Vola | MaxDD | Sharpe* | Schiefe | Prämienvereinnahmung |
|---|---|---|---|---|---|---|
| 5 | 4,12 % | 10,24 % | -26,05 % | 0,45 | -4,12 | 14,73 % |
| 15 | 5,61 % | 9,48 % | -21,41 % | 0,59 | -1,63 | 31,44 % |
| 30 | 5,53 % | 12,02 % | -31,30 % | 0,48 | -2,43 | 37,62 % |
| 45 | 5,59 % | 13,49 % | -36,17 % | 0,45 | -2,79 | 39,75 % |
| 60 | 5,55 % | 14,53 % | -38,47 % | 0,43 | -3,18 | 44,23 % |
| 90 | 6,08 % | 13,84 % | -35,74 % | 0,47 | -1,98 | 58,56 % |
Tabelle 2.2 · 18 Läufe ohne Regel. Jede Zeile ist der arithmetische Mittelwert der drei Delta-Stufen (0,10 / 0,30 / 0,50) bei der jeweiligen Laufzeit.
Diese Tabelle enthält den überraschendsten Befund der gesamten Untersuchung. Die Rendite ist über die Laufzeit hinweg praktisch konstant — zwischen 15 und 90 Tagen liegt sie durchgehend bei 5,5 bis 6,1 Prozent. Nur die Fünf-Tage-Variante fällt mit 4,1 Prozent ab.
Das widerspricht der naheliegenden Intuition, längere Laufzeiten würden mehr Prämie und damit mehr Ertrag bringen. Bezogen auf den Portfoliowert sieht es auch genau so aus: Dort steigt die gemittelte Rendite mit der Laufzeit an. Dieser Anstieg ist jedoch vollständig ein Kapitalbindungseffekt — längere Positionen sind länger im Markt und binden mehr Kapital. Rechnet man das heraus, verschwindet der Vorteil.
Wer die Laufzeit verlängert, verdient nicht mehr — er setzt nur mehr Kapital ein. Denselben Effekt bekäme man, indem man eine kurzlaufende Strategie größer skaliert.
Die risikoadjustierte Rendite zeigt dagegen ein klares Muster: Die gemittelte Sharpe Ratio* liegt bei 15 Tagen mit 0,59 am höchsten und bewegt sich bei allen übrigen Laufzeiten zwischen 0,43 und 0,48. Bei 15 Tagen liegen zugleich die niedrigste gemittelte Volatilität* (9,48 %) und der flachste gemittelte Drawdown* (−21,4 %) des gesamten Feldes.
Warum fünf Tage trotz höchstem Zeitwertverfall scheitern, erklärt die letzte Spalte: Bei so kurzer Restlaufzeit ist die vereinnahmte Prämie so klein, dass Kommission und Slippage den überwiegenden Teil davon aufzehren. Erst bei etwa 15 Tagen ist die Prämie groß genug, um die Kosten zu tragen, und noch kurz genug für eine hohe Prämie je Zeiteinheit.
Die Verteilungsform verläuft gegenläufig zur Sharpe Ratio. Bei fünf Tagen erreicht die gemittelte Schiefe −4,12 — die theoretisch erwartete Gamma-Falle: Kurz vor Verfall reagiert die Position am heftigsten auf Kursbewegungen, sodass einzelne Tage das Ergebnis dominieren. Mit zunehmender Laufzeit entspannt sich das Bild auf −1,98 im Mittel bei 90 Tagen.
Ein Warnsignal, kein Fund
Der höchste Sharpe-Wert liegt bei 15 Tagen und damit über den direkten Nachbarn — 0,45 bei fünf Tagen, 0,48 bei dreißig. Nach den eigenen Auswahlregeln dieses Blogs ist das eine Spitze und kein Plateau, und Spitzen sind verdächtig.
Abschnitt 2.3
Wirkung der Moneyness
| Delta | CAGR* | Vola | MaxDD | Sharpe* | Schiefe | Kurtosis | Trefferquote |
|---|---|---|---|---|---|---|---|
| 0,10 | 3,19 % | 9,84 % | -27,50 % | 0,38 | -4,22 | 205,8 | 96,8 % |
| 0,30 | 5,82 % | 12,77 % | -32,59 % | 0,50 | -2,27 | 74,3 | 86,9 % |
| 0,50 | 7,24 % | 14,19 % | -34,48 % | 0,55 | -1,58 | 38,6 | 79,5 % |
Tabelle 2.3 · 18 Läufe ohne Regel. Jede Zeile ist der arithmetische Mittelwert der sechs Laufzeiten (5 bis 90 Tage) bei der jeweiligen Delta-Stufe.
Anders als bei der Laufzeit überlebt der Delta-Effekt die Normierung vollständig — und er widerspricht der verbreiteten Intuition. Rendite und Volatilität steigen beide mit dem Delta, wie erwartet. Aber die Sharpe Ratio steigt mit, und die Verteilungsform verbessert sich deutlich: Die gemittelte Schiefe verbessert sich von −4,22 auf −1,58, die gemittelte Exzess-Kurtosis fällt von 206 auf 39.
Weit aus dem Geld liegende Puts gelten gemeinhin als die vorsichtige Wahl — die Trefferquote von 96,8 % scheint das zu bestätigen. Tatsächlich ist es umgekehrt: Sie gewinnen fast immer ein wenig und verlieren selten sehr viel. Genau diese Struktur erzeugt die schwersten Verteilungsränder im gesamten Feld. Die Trefferquote misst hier nicht Sicherheit, sondern verdeckt sie.
Eine Trefferquote von 97 Prozent ist kein Qualitätsmerkmal, sondern eine Beschreibung der Verlustverteilung: Was selten eintritt, trifft dafür umso härter.
Abschnitt 2.4
Sharpe Ratio und Schiefe im Gitter
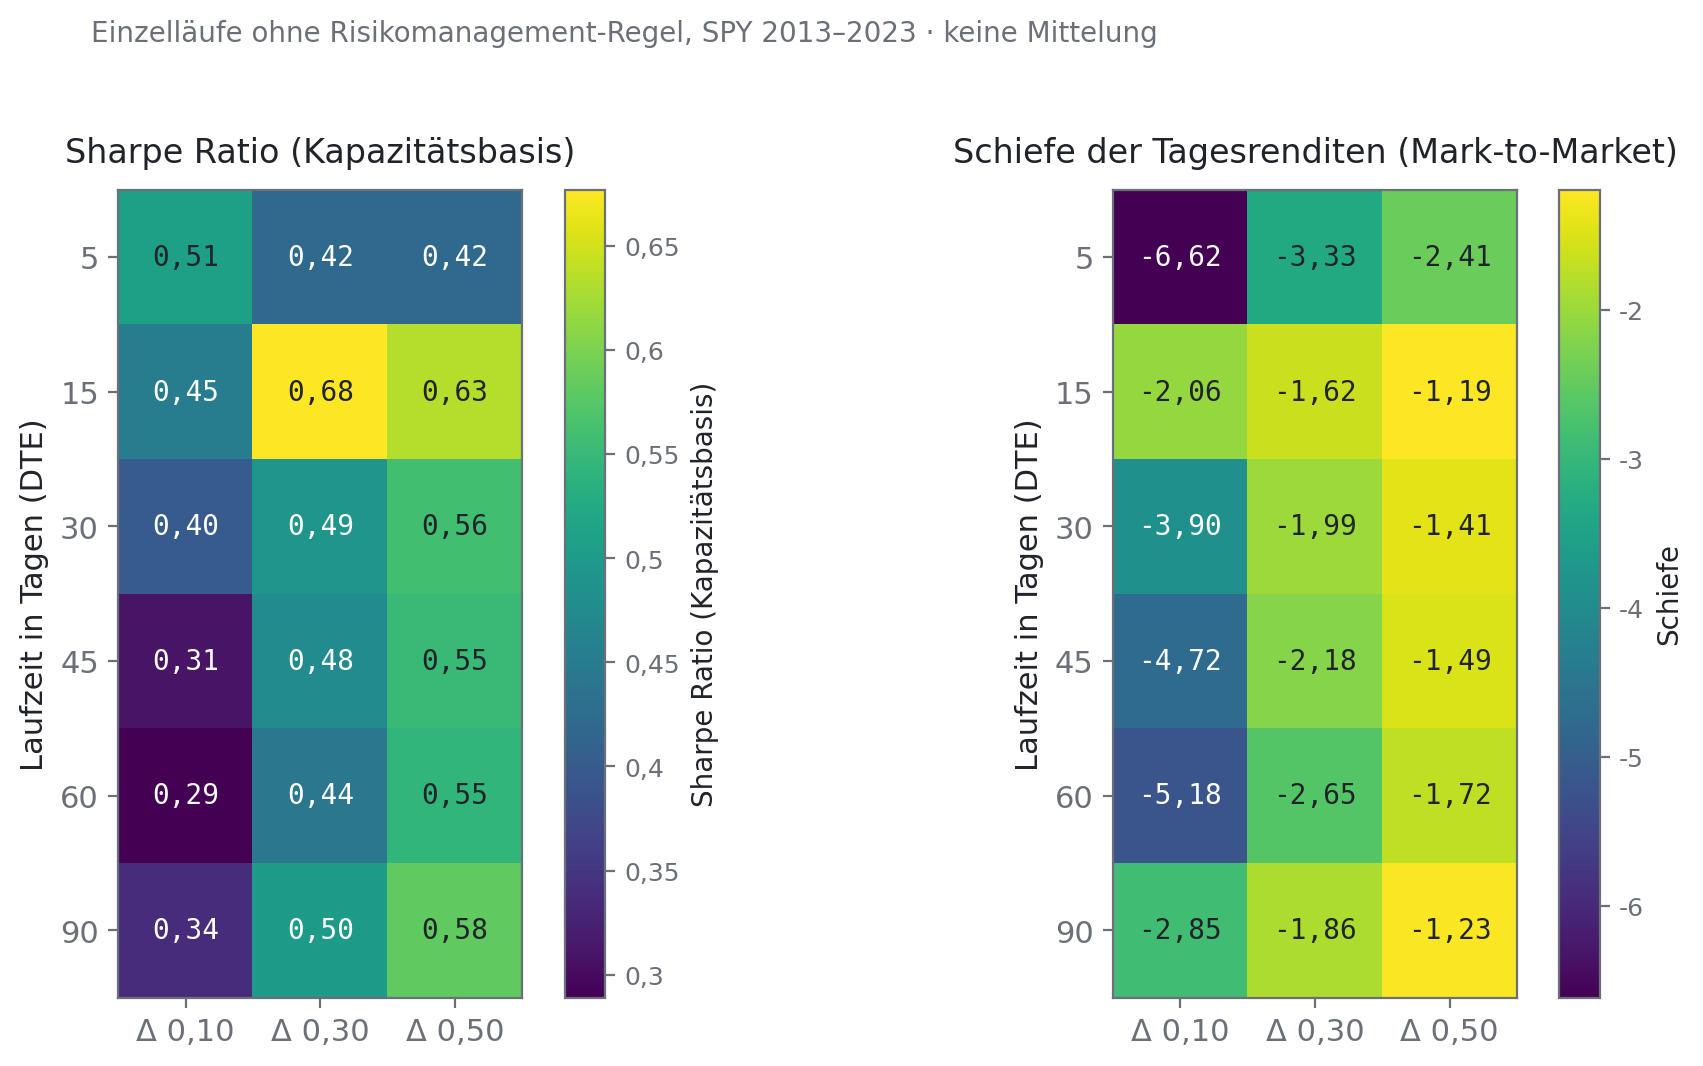
Die beiden Gitter nebeneinander gelesen ergeben ein klares Bild. In der Moneyness zeigen beide dieselbe Richtung: Höheres Delta verbessert die Sharpe Ratio und die Schiefe — hier gibt es keinen Zielkonflikt.
In der Laufzeit verhalten sie sich unterschiedlich. Die Sharpe Ratio* erreicht ihren höchsten Wert bei 15 Tagen. Die Schiefe folgt dagegen keinem einheitlichen Muster: Am Rand bei Delta 0,10 ist die Wirkung der Laufzeit uneinheitlich — die Schiefe fällt zunächst von −6,62 bei fünf Tagen auf −2,06 bei fünfzehn, steigt dann wieder bis −5,18 bei sechzig Tagen und geht zuletzt auf −2,85 bei neunzig zurück. Bei den beiden höheren Delta-Stufen bleibt sie zwischen 15 und 90 Tagen weitgehend konstant; die einzige deutliche Ausnahme ist der Sprung von fünf auf fünfzehn Tage.
Zudem sind die Parameter nicht unabhängig. Bei allen Laufzeiten ab 30 Tagen weist Delta 0,50 in diesen Läufen die höchste Sharpe Ratio* aus; bei 15 Tagen liegt der höchste Wert bei Delta 0,30; bei fünf Tagen kehrt sich die Präferenz um. Der Grund ist die Kostenseite: Bei sehr kurzen Laufzeiten und großem Delta ist die Spanne im Verhältnis zur erwarteten Bewegung besonders ungünstig.
Abschnitt 2.5
Eigenständiger Ertrag oder verkapptes Aktienexposure?
Eine Prämienstrategie kann auf zwei Wegen Geld verdienen: indem sie eine echte Risikoprämie vereinnahmt — oder indem sie im Kern nichts anderes ist als eine Aktienposition mit Deckel. Die Zerlegung in Alpha und Beta trennt beides.
| DTE | Beta zum Basiswert | Alpha p. a.* | Einordnung |
|---|---|---|---|
| 5 | 0,49 | −1,29 % | überwiegend Aktienexposure |
| 15 | 0,47 | +0,17 % | gemischt |
| 30 | 0,61 | −1,26 % | überwiegend Aktienexposure |
| 45 | 0,67 | −1,82 % | überwiegend Aktienexposure |
| 60 | 0,71 | −2,13 % | überwiegend Aktienexposure |
| 90 | 0,68 | −1,41 % | überwiegend Aktienexposure |
Tabelle 2.4 · 18 Läufe ohne Regel. Jede Zeile ist der Mittelwert der drei Delta-Stufen. Alpha und Beta gegen SPY Total Return. Beide werden über eine lineare Regression der täglichen Strategierenditen auf die täglichen Renditen des Basiswerts über den gesamten Zeitraum bestimmt: Beta ist die Steigung, Alpha der auf ein Jahr hochgerechnete Achsenabschnitt.
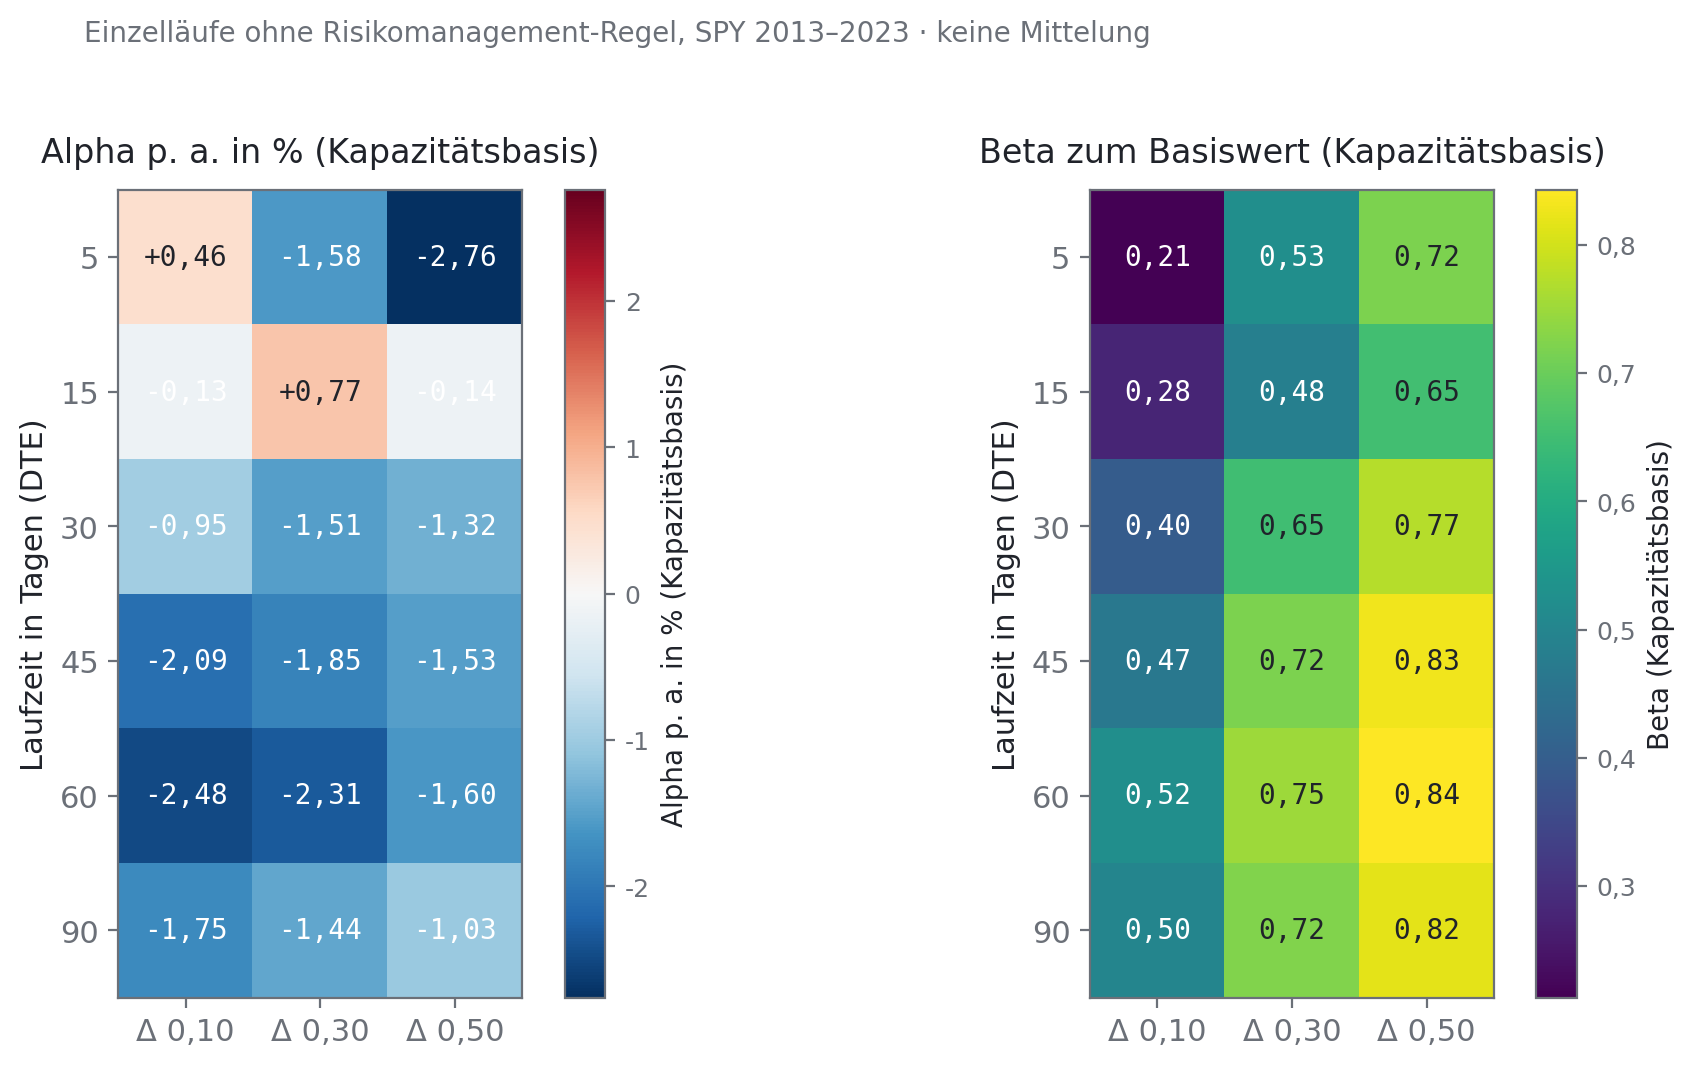
Der Befund ist deutlich und ökonomisch aufschlussreich. Positives Alpha* erzeugt allein die Fünfzehn-Tage-Laufzeit — mit +0,17 Prozent im Mittel bei einem Beta* von 0,47. Ab dreißig Tagen steigt das gemittelte Beta* auf 0,61 bis 0,71, und das Alpha* wird negativ — bis −2,13 Prozent bei sechzig Tagen.
Das erklärt den höchsten Sharpe-Wert bei 15 Tagen weit besser als die Kostenbetrachtung allein. Eine langlaufende Short-Put-Position ist ökonomisch weitgehend eine Aktienposition mit gedeckeltem Aufwärtspotenzial — man trägt zwei Drittel des Marktrisikos und verzichtet auf einen Teil des Gewinns. Wer das will, kann den Index direkt kaufen und bekommt ihn mit einem Beta von 1,0 und ohne die Kostenschicht des Optionshandels.
Bei kurzen Laufzeiten dagegen ist die Position weitgehend marktneutral und verdient an etwas anderem: an der Differenz zwischen eingepreister und tatsächlich eingetretener Volatilität. Das ist die Volatilitätsrisikoprämie im engeren Sinn — und offenbar erntet man sie nur dort.
Abschnitt 2.6
Wie viel Prämie tatsächlich ankommt
| Prämienvereinnahmung | Δ 0,10 | Δ 0,30 | Δ 0,50 |
|---|---|---|---|
| 5 | 24,7 % | 11,4 % | 8,1 % |
| 15 | 42,9 % | 30,9 % | 20,5 % |
| 30 | 53,8 % | 32,9 % | 26,1 % |
| 45 | 48,6 % | 39,4 % | 31,3 % |
| 60 | 54,8 % | 42,0 % | 35,9 % |
| 90 | 74,6 % | 56,0 % | 45,0 % |
Tabelle 2.5 · 18 Läufe ohne Regel. Jede Zelle ein einzelner Lauf, keine Mittelung.
Diese Tabelle zeigt, welcher Anteil der vereinnahmten Bruttoprämie nach Rückkäufen, Verlusten und Kosten als Ergebnis verbleibt — die Spanne reicht von 8,4 bis 74,6 Prozent. Der Anteil steigt mit der Laufzeit und fällt mit dem Delta.
Wer eine Prämienstrategie allein nach der Höhe der eingenommenen Prämie beurteilt, misst also eine Größe, von der je nach Konfiguration neun Zehntel wieder abfließen. Die Vereinnahmungsquote ist zugleich ein Maß für die Robustheit gegenüber Kostenannahmen: Eine Konfiguration, die drei Viertel behält, verträgt eine Fehleinschätzung der Slippage; eine, die ein Zwölftel behält, nicht.
Zwischenfazit zu Kapitel 2
- Ohne Regeln schlägt die Strategie den Markt nicht. Auf Kapazitätsbasis liegt das Alpha der meisten Konfigurationen im negativen Bereich, und nur neun von achtzehn unterschreiten den Buy-and-Hold-Rückgang. Der Ertrag stammt überwiegend aus Marktexposure, nicht aus der Prämie.
- Längere Laufzeiten haben die harmloseren Verlustränder. Von fünf zu neunzig Tagen verbessert sich die gemittelte Schiefe von −4,1 auf −2,0; die gemittelte Kurtosis steigt dabei von 67 auf 136. Die kurzen Laufzeiten tragen ihr Risiko fast vollständig im Rand der Verteilung.
- 5 Tage: hohe Schiefe → eher ungeeignet. Extremste Verlustränder des Gitters bei zugleich niedrigster Prämienausbeute (14,7 % gegen 58,6 % bei neunzig Tagen).
- 15 Tage: uneinheitliches Bild. Die Parameter zeigen je nach Laufzeit und Delta unterschiedliche Wirkung. Daher liegt die Annahme nahe, dass fünfzehn Tage keine robuste Variante darstellen.
- Offen bleibt, ob Regeln das Bild drehen können. Das prüfen die nächsten beiden Abschnitte.
Abschnitt 3.1
Kapitel 3: Risikomanagement
Die drei Regeln, einzeln geprüft
Bis hierher lief jede Position bis zum Verfall. Nun kommen drei Regeln hinzu, die vorzeitig schließen — jede für sich getestet, ohne Kombinationen, jeweils über das vollständige Gitter aus sechs Laufzeiten und drei Delta-Stufen. Verglichen wird stets mit der Basisvariante derselben Parameterkombination, sodass Laufzeit- und Moneyness-Effekte herausfallen.
| Regel | Auslöser | getestete Stufen | Läufe |
|---|---|---|---|
| Stop-Loss | Optionspreis erreicht ein Vielfaches der vereinnahmten Prämie | 3× · 6× | 36 |
| Take-Profit | ein bestimmter Anteil der Prämie ist vereinnahmt | 30 % · 60 % | 36 |
| Min-DTE | Restlaufzeit unterschreitet eine Schwelle | 0 · 5 · 10 · 20 Tage | 42 |
Tabelle 3.1 · Definitionstabelle der drei Regeln und ihrer getesteten Stufen, keine Ergebnisse.
Stop-Loss: die einzige Regel, die das Risikoprofil verändert
| Stop-Loss | CAGR* | Vola | MaxDD | Sharpe* | Calmar* | Kurtosis | Alpha* | Beta* | Schlecht. Monat |
|---|---|---|---|---|---|---|---|---|---|
| kein | 5,41 % | 12,27 % | -31,52 % | 0,48 | 0,18 | 106,2 | −1,29 % | 0,60 | -13,56 % |
| 3× Prämie | 5,15 % | 6,78 % | -16,27 % | 0,81 | 0,35 | 29,2 | +1,29 % | 0,33 | -6,76 % |
| 6× Prämie | 5,27 % | 8,42 % | -20,22 % | 0,67 | 0,27 | 38,9 | +0,42 % | 0,42 | -8,50 % |
Tabelle 3.2 · je 18 Läufe (6 Laufzeiten × 3 Delta-Stufen) mit der jeweiligen Stop-Loss-Stufe, Take-Profit und Min-DTE deaktiviert. Jede Zeile ist der arithmetische Mittelwert dieser 18 Werte.
Der Stop-Loss beim dreifachen Optionspreis kostet lediglich 0,26 Prozentpunkte gemittelte Rendite — knapp fünf Prozent des Ertrags — und verändert dafür nahezu jede Risikokennzahl grundlegend. Die gemittelte Volatilität* sinkt um 45 Prozent, der gemittelte maximale Drawdown* um 48 Prozent, die gemittelte Exzess-Kurtosis um 73 Prozent.
Ökonomisch am aufschlussreichsten ist jedoch die Verschiebung von Beta zu Alpha. Ohne Regel liegt das gemittelte Alpha* bei −1,29 Prozent: Die Strategie ist überwiegend Marktexposure und verdient nach Abzug dieses Anteils nichts. Mit dem Stop-Loss steigt das gemittelte Alpha* auf +1,29 Prozent und wird damit erstmals positiv. Der Stop-Loss macht aus einer verkappten Aktienposition eine Position mit eigenständigem Ertrag.
Der Stop-Loss senkt nicht nur das Risiko — er verändert die Ertragsquelle. Was ohne ihn überwiegend Marktbeteiligung war, wird mit ihm zur Volatilitätsprämie.
Bemerkenswert ist zudem die Nicht-Monotonie: Der engere Stop bei 3× schlägt den weiteren bei 6× auf jeder einzelnen Dimension bei praktisch gleicher Rendite. Wer einen Stop setzt, sollte ihn eng setzen.
Wo der Stop-Loss wirkt — und wo nicht
| Veränderung durch SL 3× | Δ Sharpe | Δ MaxDD | Δ Alpha | Δ Beta | Δ Kurtosis |
|---|---|---|---|---|---|
| 5 | +0,21 | +3,4 pp | +1,4 pp | -0,13 | -15,7 |
| 15 | +0,26 | +7,5 pp | +1,5 pp | -0,16 | -26,2 |
| 30 | +0,31 | +16,2 pp | +2,4 pp | -0,28 | -73,5 |
| 45 | +0,41 | +21,3 pp | +3,5 pp | -0,35 | -99,8 |
| 60 | +0,45 | +23,3 pp | +3,9 pp | -0,39 | -129,6 |
| 90 | +0,32 | +19,9 pp | +2,7 pp | -0,35 | -117,5 |
Tabelle 3.3 · paarweise Differenz. Jeder Lauf mit Stop-Loss 3× wird von dem Lauf mit identischer Laufzeit und identischem Delta ohne Regel abgezogen; die Zeile zeigt den Mittelwert der drei Delta-Differenzen bei der jeweiligen Laufzeit.
Die Wirkung ist stark laufzeitabhängig, aber durchgehend positiv. Bei fünf Tagen fällt sie mit +0,21 im Mittel am schwächsten aus — in einer Woche bleibt kaum Zeit, dass sich ein Verlust in der erforderlichen Größenordnung aufbaut, ohne dass die Option ohnehin verfällt. Ab fünfzehn Tagen (+0,26) wächst die Wirkung stetig und erreicht bei sechzig Tagen mit +0,45 ihr Maximum; bei neunzig Tagen fällt sie auf +0,32 zurück.
Genauso deutlich ist der Zusammenhang mit der Moneyness — und er läuft entgegen der Intuition:
| Veränderung durch SL 3× | Δ Sharpe | Δ MaxDD | Δ Alpha | Δ Kurtosis |
|---|---|---|---|---|
| 0,10 | +0,56 | +20,4 pp | +2,5 pp | -149,6 |
| 0,30 | +0,27 | +16,5 pp | +2,8 pp | -53,6 |
| 0,50 | +0,15 | +8,9 pp | +2,4 pp | -27,8 |
Tabelle 3.4 · dieselben paarweisen Differenzen, hier gemittelt über die sechs Laufzeiten bei der jeweiligen Delta-Stufe.
Am stärksten profitieren die weit aus dem Geld liegenden Strikes. Das ist kein Zufall, sondern folgt direkt aus der Definition: Der Stop-Loss ist an ein Vielfaches des Einstiegspreises gekoppelt. Bei Delta 0,10 ist die Prämie klein, das Dreifache davon also ein absolut sehr enger Stop, der früh greift. Bei Delta 0,50 ist die Prämie groß und derselbe Faktor bedeutet einen weiten Stop.
Die Folge ist eine Umkehr der Moneyness-Präferenz. Ohne Stop-Loss erreicht Delta 0,50 bei allen Laufzeiten ab dreißig Tagen den höchsten Wert. Mit Stop-Loss 3× führt Delta 0,10 in fünf von sechs Zeilen — und erreicht dabei über alle Laufzeiten hinweg deutlich höhere Werte als ohne Regel. Das ist nicht nur besser, sondern auch deutlich gleichmäßiger: ein Plateau statt einer Spitze.
Was das für die Auswahl bedeutet
Die Wirkung des Stop-Loss hängt so stark von Laufzeit und Moneyness ab, dass die Regel nicht als nachträgliche Ergänzung betrachtet werden kann. Sie verändert, welche Parameterkombination überhaupt die beste ist. Wer erst Laufzeit und Delta optimiert und dann einen Stop-Loss aufsetzt, landet an einer anderen Stelle als wer beides gemeinsam betrachtet.
Take-Profit: Hebel, kein Risikomanagement
Ein Zusatz zur Einordnung als „Hebel“: Der Begriff legt nahe, es werde Risiko aufgenommen. Das trifft hier nicht zu. Jede Position dieser Untersuchung ist vollständig durch Kapital gedeckt — die Reserve für den Andienungsfall liegt vom Eröffnungstag an bereit, ein Kredithebel existiert nicht. Was Take-Profit bewirkt, ist deshalb kein Hebel im eigentlichen Sinn, sondern eine effizientere Nutzung desselben Kapitals. Wird eine Position bei sechzig Prozent des maximalen Gewinns geschlossen, ist die hinterlegte Reserve früher wieder frei und steht für die nächste Position zur Verfügung. Über den Zeitraum werden mit derselben Kapitalbindung mehr Prämien vereinnahmt. Das ist eine eigenständige positive Eigenschaft, die neben der Risikowirkung steht.
| Take-Profit | CAGR* | Vola | MaxDD | Sharpe* | Kurtosis | Alpha* | Beta* | Trefferquote | Prämienvereinnahmung |
|---|---|---|---|---|---|---|---|---|---|
| kein | 5,41 % | 12,27 % | -31,52 % | 0,48 | 106,2 | −1,29 % | 0,60 | 87,7 % | 37,7 % |
| 30 % | 7,96 % | 20,15 % | -43,70 % | 0,48 | 103,9 | −1,32 % | 0,92 | 94,8 % | 18,3 % |
| 60 % | 7,23 % | 16,73 % | -38,67 % | 0,49 | 92,5 | −1,30 % | 0,80 | 91,6 % | 29,1 % |
Tabelle 3.5 · je 18 Läufe mit der jeweiligen Take-Profit-Stufe, Stop-Loss und Min-DTE deaktiviert. Mittelwerte über 6 Laufzeiten × 3 Delta-Stufen.
Auf den ersten Blick sieht Take-Profit hervorragend aus: Die gemittelte CAGR* steigt um knapp die Hälfte, die gemittelte Trefferquote klettert auf 94,8 Prozent. Die gemittelte Sharpe Ratio* bleibt jedoch praktisch unverändert — 0,48 ohne und 0,48 mit Take-Profit 30 Prozent. Rendite und Risiko steigen im selben Verhältnis.
Der Mechanismus liegt in der Kapitalbindung. Take-Profit verkürzt die mittlere Haltedauer von 39,8 auf 10,2 Tage und senkt damit das gebundene Kapital von 470.000 auf 139.000 USD. Absolut verdient die Strategie weniger — das Gesamtergebnis fällt von 402.000 auf 203.000 USD. Nur weil die Bezugsgröße noch stärker schrumpft, steigt die normierte Rendite.
Zwei Sichtweisen, beide zutreffend
Bezogen auf das Gesamtdepot kostet Take-Profit Rendite, weil das freigesetzte Kapital brachliegt. Bezogen auf das tatsächlich gebundene Kapital steigert er sie. Welche Sicht gilt, hängt an einer einzigen Frage: Lässt sich das freigesetzte Kapital produktiv weiterverwenden? Im Backtest geschieht das nicht — die Positionsgröße bleibt an den Portfoliowert gekoppelt. Take-Profit ist damit ökonomisch äquivalent dazu, dieselbe Strategie mit kleinerer Kapitalbasis und entsprechend höherem Hebel zu fahren.
Dass es sich um Hebelwirkung und nicht um Risikomanagement handelt, zeigt der Rückgang: Der gemittelte maximale Drawdown* verschlechtert sich von −31,5 auf −43,7 Prozent — die Position wird marktabhängiger, nicht defensiver. Der maximale Rückgang* verschlechtert sich um zwölf Prozentpunkte, und die Kurtosis bleibt mit 104 gegenüber 106 praktisch unverändert hoch.
Trefferquote und Profit Factor steigen zwangsläufig, wenn Gewinne bei einem festen Betrag abgeschnitten werden — beide Kennzahlen zählen Ereignisse und ignorieren deren Größe. Sie taugen hier nicht als Beleg für eine Verbesserung.
Wo Take-Profit wirkt — und wo nicht
Die Mittelwerte oben verdecken, dass die Regel keineswegs überall gleich wirkt. Aufgeschlüsselt nach Laufzeit und Moneyness ergibt sich ein Muster, das dem des Stop-Loss fast entgegengesetzt ist.
| DTE | Δ 0,10 | Δ 0,30 | Δ 0,50 | Mittel |
|---|---|---|---|---|
| 5 | −0,11 | −0,10 | −0,07 | −0,09 |
| 15 | −0,04 | +0,04 | +0,01 | 0,00 |
| 30 | −0,08 | −0,04 | −0,04 | −0,05 |
| 45 | 0,00 | +0,02 | +0,02 | +0,01 |
| 60 | +0,18 | +0,14 | +0,03 | +0,12 |
| 90 | +0,09 | +0,11 | +0,08 | +0,09 |
| Mittel | +0,01 | +0,03 | 0,00 |
Tabelle 3.6 · Veränderung der Sharpe Ratio* durch Take-Profit 60 % gegenüber demselben Lauf ohne jede Regel, je Zelle ein Läufepaar (36 Läufe). Stop-Loss und Min-DTE deaktiviert. Werte aus der Spalte „Sharpe Ratio (Capacity, rf=cash rate)“ des Summary-Blatts; die Zeile und die Spalte „Mittel“ sind arithmetische Mittelwerte.
Take-Profit ist gemessen an der Sharpe Ratio die schwächste und uneinheitlichste der drei Regeln. Bei den Laufzeiten bis dreißig Tage verschlechtert sie die Sharpe Ratio* überwiegend, ab fünfundvierzig Tagen wird die Wirkung durchgehend positiv — mit dem Maximum von +0,18 bei DTE 60 und Delta 0,10. Über die Moneyness ist praktisch kein Muster erkennbar: Die Spaltenmittel liegen zwischen 0,00 und +0,03 und damit innerhalb der Schwankungsbreite.
Das passt zur Deutung als Hebel: Take-Profit verkürzt die Kapitalbindung. Bei langen Laufzeiten ist dieser Effekt groß, weil viel Zeit übrig bleibt, in der das Kapital sonst gebunden wäre. Bei kurzen Laufzeiten gibt es kaum etwas zu verkürzen — die Regel greift nur noch in die Gewinnverteilung ein, ohne nennenswert Kapital freizusetzen, und verschlechtert das Verhältnis. Der Rückgang wird dabei in fast allen Zellen schlechter, nicht besser (bis zu −21,9 Prozentpunkte bei DTE 30 / Δ 0,10) — ein Risikomanagement ist Take-Profit auch zellweise betrachtet nicht.
Min-DTE: die milde Variante des Stop-Loss
| Schließen bei Restlaufzeit | CAGR* | Vola | MaxDD | Sharpe* | Ulcer* | Alpha* | Beta* | Schlecht. Monat |
|---|---|---|---|---|---|---|---|---|
| kein vorzeitiges Schließen | 5,69 % | 13,47 % | -35,42 % | 0,46 | 5,45 | −1,65 % | 0,67 | -15,66 % |
| 5 Tage | 5,68 % | 13,08 % | -34,75 % | 0,47 | 5,22 | −1,44 % | 0,64 | -15,52 % |
| 10 Tage | 5,83 % | 12,15 % | -31,50 % | 0,50 | 4,78 | −1,06 % | 0,61 | -13,69 % |
| 20 Tage | 5,57 % | 11,16 % | -29,49 % | 0,51 | 4,38 | −0,91 % | 0,57 | -10,20 % |
Tabelle 3.7 · je 12 Läufe, ausschließlich Laufzeiten von 30 bis 90 Tagen (4 Laufzeiten × 3 Delta-Stufen). Kürzere Laufzeiten sind ausgeschlossen, weil dort nicht alle Min-DTE-Stufen definiert sind. Stop-Loss und Take-Profit deaktiviert.
Ausgewertet nur für Laufzeiten ab dreißig Tagen, weil die Regel sonst nicht greifen kann. Das Bild ist konsistent und monoton: Je früher geschlossen wird, desto niedriger Volatilität, Drawdown und Ulcer Index, desto höher Sharpe Ratio und Alpha. Die Rendite bleibt dabei praktisch unverändert.
Der Wirkmechanismus ist derselbe wie beim Stop-Loss — die Position wird der Phase entzogen, in der das Gamma divergiert —, nur ungezielter: Min-DTE schließt alle Positionen zum Stichtag, unabhängig davon, ob sie in Schwierigkeiten sind. Entsprechend fällt die Wirkung schwächer aus. Bei zwanzig Tagen steigt das gemittelte Alpha* von −1,65 auf −0,91 Prozent und bleibt damit negativ, während der Stop-Loss auf +1,29 Prozent kommt.
Wo Min-DTE wirkt — und wo nicht
| DTE | Δ 0,10 | Δ 0,30 | Δ 0,50 | Mittel |
|---|---|---|---|---|
| 5 | — | — | — | — |
| 15 | −0,05 | −0,11 | −0,12 | −0,09 |
| 30 | +0,11 | +0,07 | +0,03 | +0,07 |
| 45 | +0,07 | +0,06 | +0,04 | +0,06 |
| 60 | +0,03 | +0,07 | +0,03 | +0,04 |
| 90 | +0,01 | +0,03 | +0,03 | +0,02 |
| Mittel | +0,03 | +0,02 | 0,00 |
Tabelle 3.8 · Veränderung der Sharpe Ratio* durch Min-DTE 10 gegenüber demselben Lauf ohne Regel, je Zelle ein Läufepaar (30 Läufe). Für die Fünf-Tage-Laufzeit ist die Regel nicht definiert. Stop-Loss und Take-Profit deaktiviert. Werte aus der Spalte „Sharpe Ratio (Capacity, rf=cash rate)“ des Summary-Blatts; die Zeile und die Spalte „Mittel“ sind arithmetische Mittelwerte.
Die Zeilenmittel zeigen das schärfste Laufzeitmuster aller drei Regeln, einschließlich eines Vorzeichenwechsels. Bei fünfzehn Tagen Laufzeit ist die Wirkung als einzige Zeile durchgehend negativ (−0,09 im Mittel, im schlechtesten Fall −0,12 bei Delta 0,50). Ihr Maximum erreicht sie bei dreißig Tagen mit +0,07 im Mittel und fällt von dort monoton über +0,06 und +0,04 auf +0,02 bei neunzig Tagen. Der Grund für die negative Zeile ist mechanisch: Wer eine Position mit fünfzehn Tagen Laufzeit zehn Tage vor Verfall schließt, hält sie nur fünf Tage. Von der vereinnahmten Prämie ist zu diesem Zeitpunkt kaum etwas verdient, während die Transaktionskosten voll anfallen. Die Regel schneidet dort nicht das Risiko ab, sondern den Ertrag.
Über die Moneyness fällt die Wirkung dagegen schwach und uneinheitlich aus: Die Spaltenmittel liegen zwischen 0,00 und +0,03, weil sich die negative Fünfzehn-Tage-Zeile und die positiven längeren Laufzeiten teilweise aufheben. Rechnet man die Fünfzehn-Tage-Zeile heraus, fällt die Wirkung leicht mit steigendem Delta.
Das Verhältnis von abgeschnittener zu gehaltener Zeit ist der bestimmende Faktor. Bei dreißig Tagen entfernt Min-DTE 10 ein Drittel der Laufzeit — genau die Phase des höchsten Gammas — und erreicht dort mit +0,11 bei Delta 0,10 auch die stärkste Einzelzelle; bei neunzig Tagen ist es nur ein Neuntel, und entsprechend klein fällt die Wirkung aus. Bei fünfzehn Tagen wäre es ein Drittel bis zwei Drittel — dort kippt sie ins Negative.
Das ist zugleich die eigentliche Leistung der Regel, und sie geht über die reine Kennzahlwirkung hinaus: Min-DTE hält die Position aus der Phase heraus, in der das Gamma am größten ist. Kurz vor Verfall reagiert der Optionspreis am heftigsten auf Kursbewegungen des Basiswerts — eine kleine Bewegung des Marktes verändert den Wert der Short-Position überproportional. Genau dort entstehen die Verluste, die eine Short-Put-Strategie gefährlich machen. Wer bei zehn Tagen Restlaufzeit schließt, verzichtet auf den letzten, rechnerisch attraktivsten Teil des Zeitwertverfalls und kauft sich damit die Abwesenheit aus dem gefährlichsten Abschnitt der Laufzeit. Bei den längeren Laufzeiten, wo dieser Verzicht nur einen kleinen Anteil der Gesamtlaufzeit ausmacht, ist das ein günstiger Tausch — bei fünfzehn Tagen ist es keiner, weil dort ein Drittel bis zwei Drittel der Laufzeit wegfielen.
Zur Frage, wie sich das Laufzeitmuster bei höherer Mindestrestlaufzeit verhält, dieselbe Auswertung für Min-DTE 20. Eine Stufe von 30 Tagen enthält der Datensatz nicht; zwanzig Tage sind die höchste getestete Schwelle.
| DTE | Δ 0,10 | Δ 0,30 | Δ 0,50 | Mittel |
|---|---|---|---|---|
| 30 | -0,08 | -0,02 | -0,07 | -0,06 |
| 45 | +0,13 | +0,13 | +0,11 | +0,12 |
| 60 | +0,12 | +0,11 | +0,04 | +0,09 |
| 90 | +0,08 | +0,06 | +0,03 | +0,06 |
Tabelle 3.9 · Veränderung der Sharpe Ratio* durch Min-DTE 20 gegenüber demselben Lauf ohne Regel, je Zelle ein Läufepaar. Für die Laufzeiten 5 und 15 Tage ist die Regel nicht definiert, weil die Mindestrestlaufzeit die Ziel-Laufzeit erreichen oder überschreiten würde. Die Spalte „Mittel“ ist der arithmetische Mittelwert der drei Delta-Stufen.
Bei der Zwanzig-Tage-Schwelle verschiebt sich das Maximum von dreißig auf fünfundvierzig Tage. Bei dreißig Tagen Laufzeit wirkt sie negativ (−0,06 im Mittel): Zwei Drittel der geplanten Haltedauer werden abgeschnitten, die Prämie bleibt größtenteils unvereinnahmt. Ab fünfundvierzig Tagen dreht die Wirkung ins Positive und fällt dann monoton — +0,12 bei fünfundvierzig, +0,09 bei sechzig, +0,06 bei neunzig Tagen. Je länger die Ziel-Laufzeit, desto kleiner der Anteil, den die Schwelle abschneidet, und desto geringer ihre Wirkung in beide Richtungen. Die Regel nützt also nur, solange sie einen kleinen Teil der Haltedauer betrifft.
Die drei Regeln im direkten Vergleich
| Regel | CAGR* | Risiko* | Verteilungsform | Ertragsquelle | Urteil |
|---|---|---|---|---|---|
| Stop-Loss 3× | −5 % | Vola −45 %, MaxDD −48 % | Kurtosis −73 % | Alpha −1,29 → +1,29 | senkt Risiko, dreht das Alpha |
| Stop-Loss 6× | −3 % | Vola −31 %, MaxDD −36 % | Kurtosis −63 % | Alpha −1,29 → +0,42 | gleiche Richtung, schwächer |
| Min-DTE 20 | −2 % | Vola −17 %, MaxDD −17 % | Kurtosis −24 % | Alpha −1,65 → −0,91 | mildert, dreht das Alpha nicht |
| Take-Profit 60 % | +34 % | Vola +36 %, MaxDD +23 % | Kurtosis −13 % | Beta 0,60 → 0,80 | skaliert, verbessert nicht |
| Take-Profit 30 % | +47 % | Vola +64 %, MaxDD +39 % | Kurtosis −2 % | Beta 0,60 → 0,92 | skaliert, verbessert nicht |
Tabelle 3.10 · prozentuale Veränderung der arithmetischen Mittelwerte gegenüber der Basis ohne Regel; „MaxDD −48 %“ heißt: der Betrag des Rückgangs sinkt um 48 %. Stop-Loss und Take-Profit über je 18 Läufe (6 Laufzeiten × 3 Delta-Stufen), Min-DTE über je 12 Läufe (nur DTE ≥ 30, weil die Regel sonst nicht für alle Stufen definiert ist). Alpha in Prozentpunkten p. a.
Die Rangfolge ist eindeutig. Der Stop-Loss ist die einzige Regel, die das Risikoprofil tatsächlich verbessert statt es nur zu skalieren: Er senkt Risiko und Verteilungsschwere bei nahezu unveränderter CAGR* und verschiebt die Ertragsquelle. Min-DTE wirkt in dieselbe Richtung, nur schwächer. Take-Profit verschiebt die Position lediglich entlang der Sharpe-Diagonale.
Die Mittelwerte oben sagen noch nichts darüber, wo im Gitter eine Regel wirkt. Die folgende Übersicht stellt für jeden der drei Schließmechanismen zusammen, wie stark seine Wirkung von der Laufzeit und wie stark sie vom Delta abhängt — abgelesen an den Zeilen- und Spaltenmitteln der Tabellen 3.3, 3.4, 3.6 und 3.8.
| Mechanismus | Abhängigkeit von der Laufzeit | Abhängigkeit vom Delta | stärkste Einzelzelle |
|---|---|---|---|
| Stop-Loss 3× | stark, steigt bis 60 Tage (+0,21 → +0,45), danach Rückgang auf +0,32 | stark, fällt mit steigendem Delta (+0,56 → +0,15) | DTE 60 / Δ 0,10: +0,73 |
| Take-Profit 60 % | mittel, negativ bis 30 Tage, positiv ab 45 Tagen (Maximum +0,12 bei 60) | keine erkennbare (0,00 bis +0,03) | DTE 60 / Δ 0,10: +0,18 |
| Min-DTE 10 | stark, negativ bei 15 Tagen (−0,09), Maximum bei 30 Tagen (+0,07), danach fallend | schwach, fällt leicht mit steigendem Delta (+0,03 → 0,00) | DTE 30 / Δ 0,10: +0,11 |
Tabelle 3.11 · Zeilen- und Spaltenmittel der zellweisen Auswertungen dieses Abschnitts; „stärkste Einzelzelle“ ist der höchste Einzelwert des jeweiligen Gitters, keine Mittelung. Alle Werte sind Veränderungen der Sharpe Ratio* gegenüber demselben Lauf ohne Regel, 2013–2023. Grundlage sind die Tabellen 3.3 und 3.4 (Stop-Loss, 36 Läufe), 3.6 (Take-Profit, 36 Läufe) und 3.8 (Min-DTE, 30 Läufe).
Die drei Mechanismen setzen damit an unterschiedlichen Stellen an. Der Stop-Loss wirkt am stärksten dort, wo die Verlustverteilung am schiefsten ist — weit aus dem Geld und bei mittleren bis langen Laufzeiten; er ist zugleich der einzige Mechanismus mit einer ausgeprägten Deltaabhängigkeit. Min-DTE folgt dem Verhältnis von abgeschnittener zu gehaltener Zeit und kippt ins Negative, sobald dieser Anteil zu groß wird. Take-Profit folgt weder dem einen noch dem anderen Muster, sondern der Kapitalbindung: Je länger die Laufzeit, desto mehr Kapital wird durch das vorzeitige Schließen frei.
Abschnitt 4.1
Kapitel 4: Kombinierte Risikomechanismen
Bisher wurde jede Regel für sich betrachtet. Dieses Kapitel prüft, wie sie sich gemeinsam verhalten: Addiert sich die Wirkung zweier Regeln, oder greifen beide auf dieselben Trades zu und heben sich teilweise auf? Zuerst stehen die Ergebnisse der paarweisen Kombinationen, danach die Zerlegung in additiven Anteil und Interaktion, zuletzt die Deutung. Eine Auswahl wird hier noch nicht getroffen; sie folgt in Kapitel 5.
Datenbasis dieses Kapitels
Alle Auswertungen dieses Kapitels beruhen ausschließlich auf den Laufzeiten von dreißig bis neunzig Tagen. Die Laufzeiten 5 und 15 bleiben außen vor, weil die Regeln dort nicht oder gegenläufig wirken — das hat Kapitel 3 gezeigt. Damit ergeben sich 12 Parameterzellen (4 Laufzeiten × 3 Delta-Stufen) und 36 Regelkombinationen (3 Stop-Loss- × 3 Take-Profit- × 4 Min-DTE-Stufen), zusammen 432 Läufe. Jede Zelle einer Kombinationstabelle ist der arithmetische Mittelwert von genau 12 Läufen; das Gitter ist damit vollständig besetzt, auch für die Min-DTE-20-Stufe. Die Referenz ohne jede Regel liegt bei einer gemittelten Sharpe Ratio* von 0,46, einer gemittelten CAGR* von 5,69 %, einem gemittelten maximalen Rückgang* von −35,4 % und einem gemittelten Alpha* von −1,65 %.
Die paarweisen Kombinationen
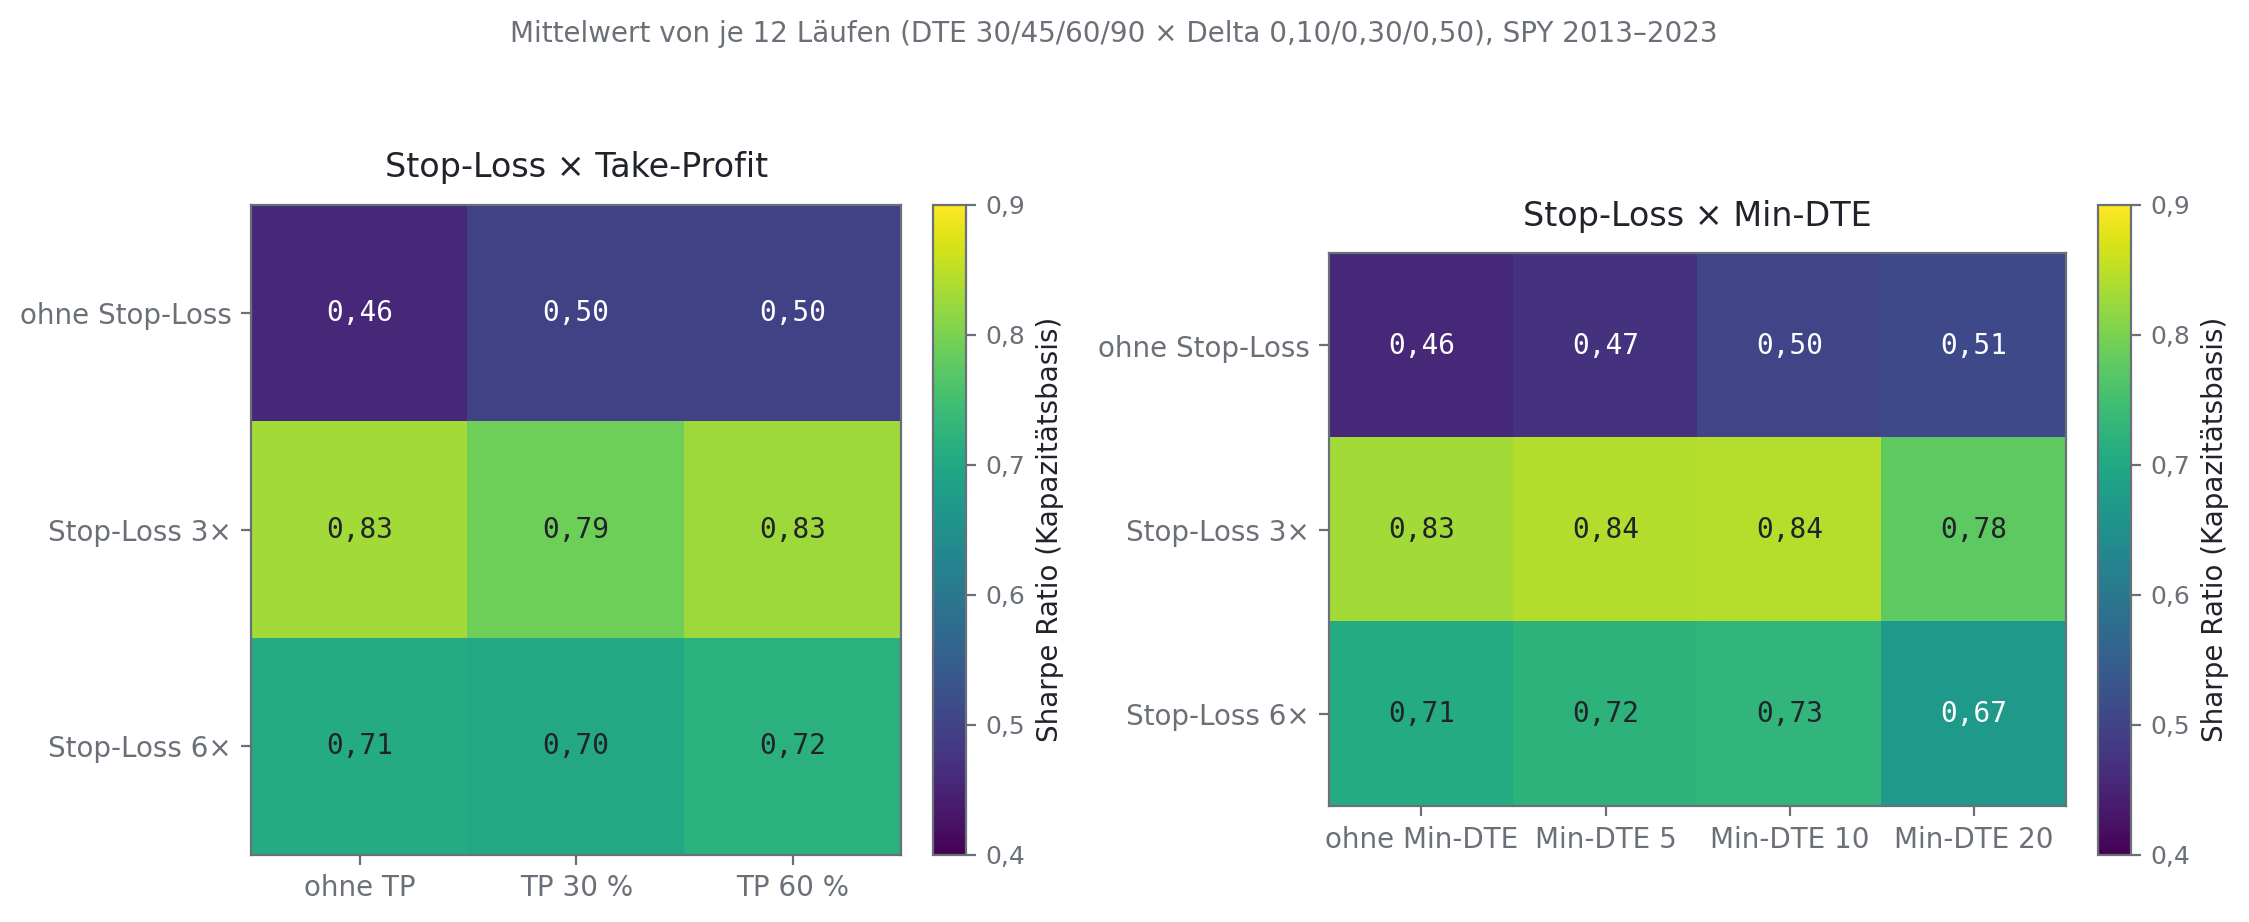
Geprüft werden die beiden Paare, an denen der Stop-Loss beteiligt ist: Stop-Loss × Take-Profit und Stop-Loss × Min-DTE. Für jedes Paar wird das vollständige Gitter der Stufen gerechnet, die jeweils dritte Regel bleibt deaktiviert.
| Sharpe Ratio* | ohne TP | TP 30 % | TP 60 % |
|---|---|---|---|
| ohne Stop-Loss | 0,46 | 0,50 | 0,50 |
| Stop-Loss 3× | 0,83 | 0,79 | 0,83 |
| Stop-Loss 6× | 0,71 | 0,70 | 0,72 |
Tabelle 4.1 · Sharpe Ratio* der neun Kombinationen aus Stop-Loss- und Take-Profit-Stufe, Min-DTE deaktiviert. Jede Zelle ist der arithmetische Mittelwert von 12 Läufen (DTE 30/45/60/90 × Delta 0,10/0,30/0,50), gleichgewichtet. Spalte des Reports: „Sharpe Ratio (Capacity, rf=cash rate)“. Zeitraum 2013–2023, zinsfrei.
Der Sprung liegt zwischen der ersten und der zweiten Zeile. Ohne Stop-Loss bewegt sich die Sharpe Ratio* zwischen 0,46 und 0,50, mit Stop-Loss 3× zwischen 0,79 und 0,83. Innerhalb einer Zeile ändert Take-Profit dagegen wenig: In der Stop-Loss-3×-Zeile stehen 0,83 ohne, 0,79 bei dreißig und wieder 0,83 bei sechzig Prozent. Die Spanne über die Take-Profit-Stufen ist mit 0,04 kleiner als der Abstand zwischen den Stop-Loss-Stufen 3× und 6× (0,11).
| Alpha p. a.* | ohne TP | TP 30 % | TP 60 % |
|---|---|---|---|
| ohne Stop-Loss | −1,65 % | −1,45 % | −1,40 % |
| Stop-Loss 3× | +1,50 % | +2,25 % | +2,10 % |
| Stop-Loss 6× | +0,74 % | +1,47 % | +1,33 % |
Tabelle 4.2 · dieselben neun Kombinationen, Kennzahl Alpha* gegen SPY Total Return, aus täglichen Renditen des gesamten Zeitraums annualisiert. Spalte des Reports: „Alpha annualized (Capacity)“. Jede Zelle arithmetischer Mittelwert von 12 Läufen.
Beim Alpha* fällt das Bild anders aus. Ohne Stop-Loss bleiben alle drei Werte negativ (−1,65 bis −1,40 Prozent); Take-Profit allein dreht das Vorzeichen nicht. Mit Stop-Loss 3× sind alle drei Werte positiv, und hier bewegt Take-Profit spürbar etwas: von +1,50 ohne auf +2,25 Prozent bei dreißig und +2,10 bei sechzig Prozent. Dieselbe Regel, die in Tabelle 4.1 fast nichts ändert, hebt das Alpha* um bis zu 0,75 Prozentpunkte.
| Sharpe Ratio* | ohne | Min-DTE 5 | Min-DTE 10 | Min-DTE 20 |
|---|---|---|---|---|
| ohne Stop-Loss | 0,46 | 0,47 | 0,50 | 0,51 |
| Stop-Loss 3× | 0,83 | 0,84 | 0,84 | 0,78 |
| Stop-Loss 6× | 0,71 | 0,72 | 0,73 | 0,67 |
Tabelle 4.3 · Sharpe Ratio* der zwölf Kombinationen aus Stop-Loss- und Min-DTE-Stufe, Take-Profit deaktiviert. Jede Zelle arithmetischer Mittelwert von 12 Läufen. Auf der Region DTE 30–90 ist auch die 20-Tage-Stufe für jede Laufzeit definiert; das Gitter ist vollständig.
| Max. Rückgang* | ohne | Min-DTE 5 | Min-DTE 10 | Min-DTE 20 |
|---|---|---|---|---|
| ohne Stop-Loss | −35,4 % | −34,7 % | −31,5 % | −29,5 % |
| Stop-Loss 3× | −15,3 % | −14,1 % | −14,6 % | −15,5 % |
| Stop-Loss 6× | −18,5 % | −17,7 % | −19,1 % | −20,6 % |
Tabelle 4.4 · dieselben zwölf Kombinationen, Kennzahl maximaler Rückgang*. Spalte des Reports: „Max Drawdown % (Capacity)“. Jede Zelle arithmetischer Mittelwert von 12 Läufen.
In Tabelle 4.3 verbessert Min-DTE die Sharpe Ratio* ohne Stop-Loss monoton von 0,46 auf 0,51. Mit Stop-Loss 3× steigt sie von 0,83 nur noch auf 0,84 und fällt bei der 20-Tage-Stufe auf 0,78 zurück. Tabelle 4.4 zeigt dasselbe Muster deutlicher: Ohne Stop-Loss verbessert Min-DTE den maximalen Rückgang* monoton von −35,4 über −34,7 und −31,5 auf −29,5 Prozent, also um knapp sechs Prozentpunkte. Mit Stop-Loss 3× bleibt er über alle vier Stufen zwischen −14,1 und −15,5 Prozent und wird bei der 20-Tage-Stufe wieder schlechter als ohne die Regel.
Abschnitt 4.2
Additiv oder überlappend?
Die Tabellen des vorigen Abschnitts zeigen das Ergebnis der Kombination, nicht aber, wie viel davon auf die einzelne Regel entfällt. Diese Zerlegung leistet die Interaktion: Wirken zwei Regeln unabhängig voneinander, müsste die Kombination die Summe der beiden Einzelwirkungen ergeben. Die Abweichung von dieser Erwartung ist der Überlappungsanteil.
\[ \text{Interaktion} \;=\; K_{A+B} \;-\; \left[K_0 + (K_A-K_0) + (K_B-K_0)\right] \]
\(K_0\) Kennzahl ohne Regel, \(K_A\) und \(K_B\) mit jeweils einer Regel, \(K_{A+B}\) mit beiden. Ein negativer Wert bedeutet, dass die Kombination weniger bringt als die Summe der Einzelteile, ein positiver, dass sie mehr bringt. Quelle: eigene Definition, analog zur Interaktionsanalyse im faktoriellen Versuchsplan (Montgomery, Design and Analysis of Experiments, 2019).
| Kombination | erwartete Sharpe* | beobachtete Sharpe* | Interaktion |
|---|---|---|---|
| SL 3× + TP 30 % | 0,871 | 0,789 | −0,083 |
| SL 3× + TP 60 % | 0,874 | 0,827 | −0,047 |
| SL 6× + TP 30 % | 0,748 | 0,702 | −0,046 |
| SL 6× + TP 60 % | 0,750 | 0,719 | −0,031 |
| SL 3× + Min-DTE 5 | 0,847 | 0,841 | −0,005 |
| SL 3× + Min-DTE 10 | 0,879 | 0,844 | −0,034 |
| SL 6× + Min-DTE 10 | 0,755 | 0,728 | −0,027 |
| SL 3× + Min-DTE 20 | 0,885 | 0,776 | −0,109 |
Tabelle 4.5 · Interaktion in der Sharpe Ratio* für acht Paarkombinationen. Jeder Wert ist der arithmetische Mittelwert über 12 Läufe (DTE 30–90 × 3 Delta-Stufen); die jeweils dritte Regel ist deaktiviert. „Erwartet“ nach der Gleichung oben aus den beiden Einzelwirkungen und der regelfreien Referenz (0,46) berechnet, „beobachtet“ ist der gemessene Mittelwert der Kombination. Spalte des Reports: „Sharpe Ratio (Capacity, rf=cash rate)“.
Alle acht Werte der letzten Spalte sind negativ: Gemessen an der Sharpe Ratio* bringt jede Kombination weniger als die Summe ihrer Teile. Die Spanne reicht von −0,005 bei Stop-Loss 3× mit Min-DTE 5 bis −0,109 bei Stop-Loss 3× mit Min-DTE 20. Innerhalb der Min-DTE-Paare wächst der Betrag monoton mit der Schwelle: −0,005 bei fünf, −0,034 bei zehn und −0,109 bei zwanzig Tagen.
| Kombination | erwartetes Alpha* | beobachtetes Alpha* | Interaktion |
|---|---|---|---|
| SL 3× + TP 30 % | +1,70 % | +2,25 % | +0,55 |
| SL 3× + TP 60 % | +1,75 % | +2,10 % | +0,35 |
| SL 6× + TP 30 % | +0,95 % | +1,47 % | +0,52 |
| SL 6× + TP 60 % | +1,00 % | +1,33 % | +0,33 |
| SL 3× + Min-DTE 5 | +1,71 % | +1,60 % | −0,11 |
| SL 3× + Min-DTE 10 | +2,10 % | +1,55 % | −0,54 |
| SL 6× + Min-DTE 10 | +1,34 % | +0,84 % | −0,50 |
| SL 3× + Min-DTE 20 | +2,24 % | +1,07 % | −1,18 |
Tabelle 4.6 · dieselbe Rechnung für das Alpha*, Interaktion in Prozentpunkten p. a. Regelfreie Referenz −1,65 %. Jeder Wert arithmetischer Mittelwert über 12 Läufe; Spalte des Reports: „Alpha annualized (Capacity)“.
Beim Alpha* trennen sich die beiden Paartypen. Die vier Kombinationen aus Stop-Loss und Take-Profit haben eine positive Interaktion zwischen +0,33 und +0,55 Prozentpunkten; die vier Kombinationen aus Stop-Loss und Min-DTE eine negative zwischen −0,11 und −1,18. Das Vorzeichen hängt also nicht an der Kennzahl allein — in Tabelle 4.5 waren alle acht Werte negativ —, sondern an der Paarung.
Abschnitt 4.3
Was die Kombinationen zeigen
Der Stop-Loss trägt die Wirkung, die beiden anderen Regeln verändern sie. In beiden Gittern verläuft der Sprung waagerecht: Ohne Stop-Loss bleibt jede Kombination im Bereich der regelfreien Referenz, mit ihm springt sie auf ein anderes Niveau. Keine Kombination der beiden übrigen Regeln erreicht ohne Stop-Loss das Niveau, das der Stop-Loss allein liefert.
Stop-Loss und Min-DTE überschneiden sich, weil sie dasselbe Problem angehen: die Konvexitätsexposition in der Spätphase einer Position. Der Stop-Loss tut es gezielt und schließt nur verlustreiche Positionen; Min-DTE tut es pauschal und schließt alle. Wer die gezielte Variante bereits einsetzt, findet für die pauschale kaum noch etwas vor — das ist der Befund aus Tabelle 4.4, wo der Rückgang mit Stop-Loss über alle Min-DTE-Stufen praktisch konstant bleibt, und zugleich die Erklärung für die wachsende negative Interaktion in Tabelle 4.5: Je höher die Schwelle, desto größer der Anteil der Spätphase, den beide Regeln beanspruchen.
Stop-Loss und Take-Profit greifen dagegen an verschiedenen Stellen an. Der eine begrenzt den Verlust, der andere gibt gebundenes Kapital früher frei. Deshalb ist ihre Interaktion beim Alpha* positiv: Die frühere Freigabe wirkt stärker, wenn die verbleibenden Positionen zugleich gegen große Verluste abgesichert sind. Bei der Sharpe Ratio* bleibt davon nichts sichtbar, weil Take-Profit Ertrag und Volatilität im gleichen Maß erhöht — derselbe Effekt, den Kapitel 3 bereits einzeln gezeigt hat.
Die Überlappungen sind klein gegenüber den Einzelwirkungen. Der Stop-Loss allein hebt die Sharpe Ratio* auf der Region DTE 30–90 um +0,37; die größte gemessene Überlappung beträgt −0,109. Kombinationen sind damit nicht wirkungslos, aber ihr Zugewinn fällt kleiner aus, als die Summe der Einzelanalysen erwarten ließe. Welche Kombination daraus für die weitere Untersuchung gewählt wird, entscheidet Kapitel 5.
Abschnitt 5.1
Kapitel 5: Auswahl einer Konfiguration
Aus den bisherigen Tabellen ließe sich nun die Zelle mit dem höchsten Wert herausgreifen. Genau das wäre der Fehler, vor dem die Auswahlmethodik warnt: Wer viele Varianten durchprobiert, findet immer eine, die glänzt — der Erwartungswert des Maximums wächst allein durch die Zahl der Versuche (Maximumstatistik). Ausgewählt wird deshalb nicht der beste, sondern der belastbarste Bereich. Die Auswahl erfolgt in zwei Schritten: zuerst der Regelsatz, danach die Parameterzelle.
Schritt 1: der Regelsatz
| Kombination | Rangsumme | Sharpe* | Alpha* | MaxDD* | Kurtosis | CAGR* | Calmar* |
|---|---|---|---|---|---|---|---|
| SL 3× + TP 60 % + Min-DTE 10 | 15 | 0,83 | +1,98 % | −17,17 % | 14,3 | 6,91 % | 0,45 |
| SL 3× + Min-DTE 5 | 18 | 0,84 | +1,60 % | −14,13 % | 18,8 | 5,43 % | 0,41 |
| SL 3× + TP 60 % | 21 | 0,83 | +2,10 % | −17,79 % | 15,1 | 7,23 % | 0,45 |
| SL 3× + TP 60 % + Min-DTE 5 | 21 | 0,82 | +2,00 % | −17,70 % | 14,6 | 7,02 % | 0,44 |
| SL 3× + Min-DTE 10 | 22 | 0,84 | +1,55 % | −14,62 % | 19,1 | 5,54 % | 0,41 |
| SL 3× + TP 30 % + Min-DTE 10 | 26 | 0,80 | +2,18 % | −18,74 % | 16,9 | 7,53 % | 0,44 |
| SL 3× + TP 30 % + Min-DTE 5 | 29 | 0,79 | +2,22 % | −19,15 % | 18,0 | 7,65 % | 0,42 |
| SL 3× | 31 | 0,83 | +1,50 % | −15,26 % | 19,5 | 5,34 % | 0,38 |
Tabelle 5.1 · die acht bestplatzierten von 35 Regelkombinationen mit mindestens einer aktiven Regel, je arithmetischer Mittelwert über 12 Läufe (DTE 30–90 × 3 Delta-Stufen). Die Rangsumme addiert die Einzelränge in vier Kriterien (Sharpe*, Alpha*, maximaler Rückgang*, Kurtosis) — niedrigere Werte sind besser, das Minimum wäre 4. Die Auswahl der vier Kriterien und ihre Gleichgewichtung sind eine Setzung, keine aus den Daten abgeleitete Größe.
Jede der ersten acht Kombinationen enthält einen Stop-Loss beim dreifachen Optionspreis — das deckt sich mit dem Befund aus Kapitel 4, wonach der Stop-Loss die Wirkung trägt. An der Spitze der Rangsumme steht die Dreierkombination aus Stop-Loss 3×, Take-Profit 60 % und Min-DTE 10, allerdings mit geringem Abstand: Zwischen Rang 1 und Rang 5 liegen sieben Rangpunkte, und einzelne Kriterien fallen gegenläufig aus — die Zweierkombination auf Rang 2 hat die flachere Rückgangskennzahl, die auf Rang 3 die höhere CAGR*.
| Regel | Beitrag laut Einzelanalyse | Beleg |
|---|---|---|
| Stop-Loss 3× | Begrenzt den Verlust und verändert als einzige Regel das Risikoprofil. Gegenüber denselben Läufen ohne jede Regel sinkt der maximale Rückgang* von −31,5 auf −16,3 Prozent, die Kurtosis von 106 auf 29, und das Alpha* dreht von −1,29 auf +1,29 Prozent p. a. | +0,37 Sharpe* im Mittel, in 12 von 12 Zellen positiv |
| Take-Profit 60 % | Gibt die hinterlegte Reserve früher frei und lässt dieselbe Kapitalbindung mehr Prämien vereinnahmen — kein Hebel, sondern effizienterer Kapitaleinsatz. Wirkt am stärksten bei langen Laufzeiten. | +0,12 Sharpe* bei DTE 60, Alpha* +0,63 pp |
| Min-DTE 10 | Hält die Position aus der Phase mit dem höchsten Gamma heraus, also aus dem gefährlichsten Abschnitt der Laufzeit. Bei den langen Laufzeiten kostet dieser Verzicht nur einen kleinen Anteil der Gesamtzeit. | +0,07 Sharpe* bei DTE 30, durchgehend positiv ab DTE 30 |
Tabelle 5.2 · Zusammenfassung der zellweisen Auswertungen aus Kapitel 3; die Belegspalte nennt jeweils die dort ausgewiesenen Werte auf der Region DTE 30–90.
Die Einzelanalysen aus Kapitel 3 und die Rangsumme kommen aus unabhängigen Richtungen zum selben Ergebnis: Jede der drei Regeln entfaltet auf den verbleibenden Laufzeiten eine eigene, positive Wirkung, und ihre Kombination schneidet über alle vier Kriterien am besten ab. Die Finalisten tragen deshalb Stop-Loss 3× + Take-Profit 60 % + Min-DTE 10.
Was diese Wahl kostet, steht in Kapitel 4: Stop-Loss und Min-DTE überschneiden sich, ihre Kombination bringt 0,034 Sharpe-Punkte weniger als die Summe der Einzelwirkungen, und beim Alpha* sind es 0,54 Prozentpunkte. Der Zugewinn durch die dritte Regel ist real, aber kleiner, als die Einzelwirkungen nahelegen.
Abschnitt 5.2
Die Finalisten
Die Laufzeiten 5 und 15 sind bereits ausgeschieden — die eine wegen ihrer extremen Verlustränder und der fehlenden Regelwirkung, die andere wegen des uneinheitlichen Bildes im Zwischenfazit am Ende von Kapitel 2 und weil keine der drei Regeln dort wie bei den übrigen Laufzeiten wirkt. Beide werden auch nicht als Sonderfall weitergeführt: Min-DTE 10 schneidet bei fünfzehn Tagen zwei Drittel der Haltedauer ab, sodass eine Zelle dieser Laufzeit den Regelsatz der Finalisten nicht tragen kann. Der Regelsatz steht nach Schritt 1 ebenfalls fest. Was bleibt, ist die Wahl innerhalb der zwölf Zellen von dreißig bis neunzig Tagen, und diese Wahl ist keine Optimierung, sondern eine Setzung entlang des Risikospektrums: Das Delta bestimmt, wie weit aus dem Geld verkauft wird, und damit Ertrag und Rückgang gleichermaßen.
| Finalist | DTE | Delta | Sharpe* | CAGR* | MaxDD | Calmar* | Alpha* | Kurtosis |
|---|---|---|---|---|---|---|---|---|
| F1 — defensiv | 60 | 0,10 | 0,99 | 4,85 % | -7,0 % | 0,69 | +2,38 % | 23,2 |
| F2 — ausgewogen | 60 | 0,30 | 0,89 | 8,32 % | -18,3 % | 0,45 | +2,86 % | 11,0 |
| F3 — offensiv | 45 | 0,50 | 0,78 | 9,28 % | -25,3 % | 0,37 | +2,02 % | 8,8 |
Tabelle 5.3 · Einzelläufe, keine Mittelung. Alle mit Stop-Loss 3× + Take-Profit 60 % + Min-DTE 10. F1 bis F3 stammen aus der Region DTE 30–90 und decken das Risikospektrum ab; auf weitere Finalisten wurde verzichtet, weil benachbarte Zellen nahezu identische Eigenschaften haben.
Die Wahl von 60 Tagen bei Delta 0,30 als ausgewogener Finalist ist keine Ermessensentscheidung: Die Zelle mit 45 Tagen wird von ihr in allen vier Kennzahlen übertroffen — mehr Ertrag (8,32 gegen 7,72 Prozent CAGR*), flacherer Rückgang* (−18,3 gegen −18,5 Prozent), höhere Sharpe Ratio* (0,89 gegen 0,81) und höheres Alpha* (+2,86 gegen +2,24 Prozent). Eine dominierte Zelle kann nicht Pareto-effizient sein.
Die Spanne der Finalisten reicht von −7,0 bis −25,3 Prozent maximalem Rückgang* und von 4,85 bis 9,28 Prozent CAGR*. Der Preis des höheren Ertrags ist damit fast durchgängig proportional — innerhalb dieser Region gibt es keine Konfiguration, die Ertrag ohne entsprechenden Rückgang liefert. Bemerkenswert ist allein, dass die Kurtosis in die Gegenrichtung läuft: Der offensive Finalist hat mit 8,8 die schlankste Verteilung, der defensive mit 23,2 die fetteste. Wer weit aus dem Geld verkauft, hat seltener Verluste — aber wenn, dann relativ zur eigenen Schwankungsbreite härter.
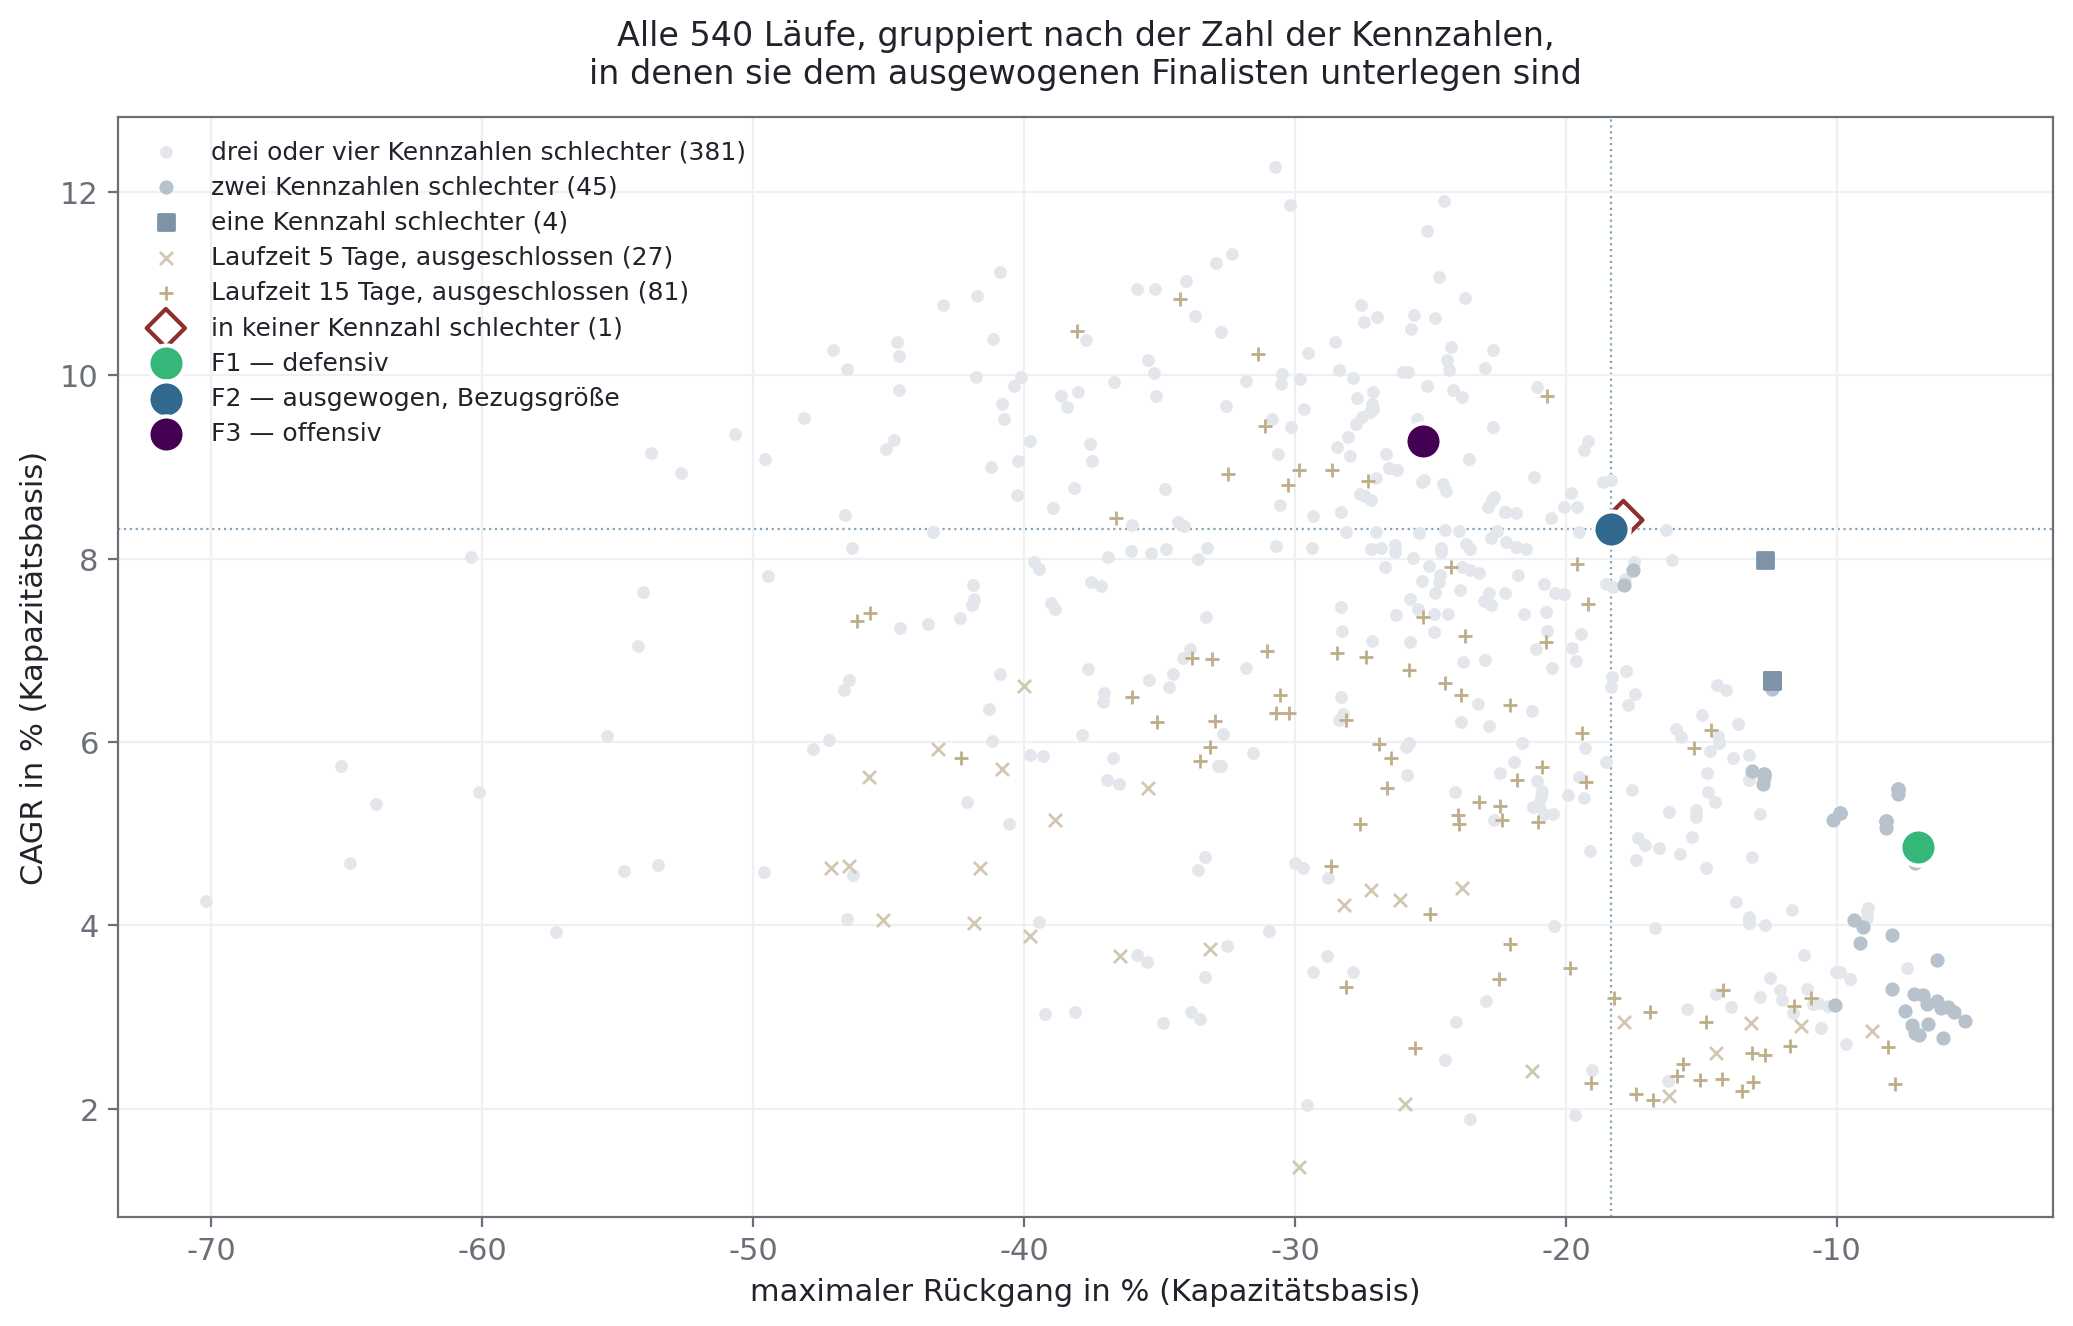
Was die Gruppen zeigen. Die Zählung prüft eine Annahme, auf der die ganze Auswahl ruht: dass jeder andere Lauf dem gewählten Finalisten in mindestens einer der vier Kennzahlen nachsteht. Sie trifft fast vollständig zu. Von den 432 Läufen der Region DTE 30–90 sind 381 in drei oder vier Kennzahlen schlechter und 45 in zwei. Vier Läufe sind nur in einer Kennzahl schlechter, und ein einziger ist in keiner schlechter. Ein Lauf, der in der Ertrag-Rückgang-Ebene weit oben liegt, ist also fast nie ein besserer Lauf — er hat den Mehrertrag typischerweise mit dickeren Verlusträndern oder mehr Marktexposure bezahlt, was in dieser Ebene unsichtbar bleibt.
Die fünf Ausnahmen im Einzelnen. Der Lauf, der in keiner der vier Kennzahlen schlechter ist, ist dieselbe Zelle wie F2, nur ohne Min-DTE: DTE 60 / Delta 0,30 mit Stop-Loss 3× und Take-Profit 60 %. Er liegt in allen vier Kriterien knapp vor F2 — Sharpe Ratio* 0,891 gegen 0,888, Alpha* +2,93 gegen +2,86 Prozent, Rückgang* −17,9 gegen −18,3 Prozent, Kurtosis 10,8 gegen 11,0 — und liefert mit 8,42 gegen 8,32 Prozent auch etwas mehr CAGR*. Die Abstände liegen durchweg in der dritten Stelle und damit unterhalb dessen, was diese Untersuchung auflösen kann; ein Vorzug für die eine oder andere Variante lässt sich daraus nicht ableiten. Die vier Läufe mit genau einer schlechteren Kennzahl bestätigen das Muster: Drei davon sind DTE 90 / Delta 0,10 mit Stop-Loss 6× und Take-Profit 30 %, die den Rückgang auf −12,4 Prozent drücken, dafür aber eine Kurtosis von 21,4 gegen 11,0 tragen; der vierte ist DTE 30 / Delta 0,30 mit Take-Profit 30 %, dessen Sharpe Ratio* mit 0,882 knapp unter der von F2 liegt.
Damit ist auch beantwortet, warum die Läufe oberhalb von F3 nicht gewählt wurden. Die Ertrag-Rückgang-Ebene bildet zwei der vier Kriterien ab; die Auswahl stützt sich auf alle vier. Der ertragreichste unter den Läufen, die F3 in dieser Ebene übertreffen — DTE 90 / Delta 0,50 mit Stop-Loss 6×, Take-Profit 30 % und Min-DTE 5 — liefert 11,90 % CAGR* bei −24,5 Prozent Rückgang*, trägt aber eine Kurtosis von 16,4 gegen 8,8 beim offensiven Finalisten und ein Beta* von 0,79 gegen 0,62. Der weitere Stop-Loss erkauft den Mehrertrag mit dickeren Verlusträndern und mehr Marktexposure — und nähert sich damit genau dem, wovor Abschnitt 2.5 warnt: einer Strategie, deren Ertrag überwiegend aus der Marktbewegung stammt statt aus der Prämie.
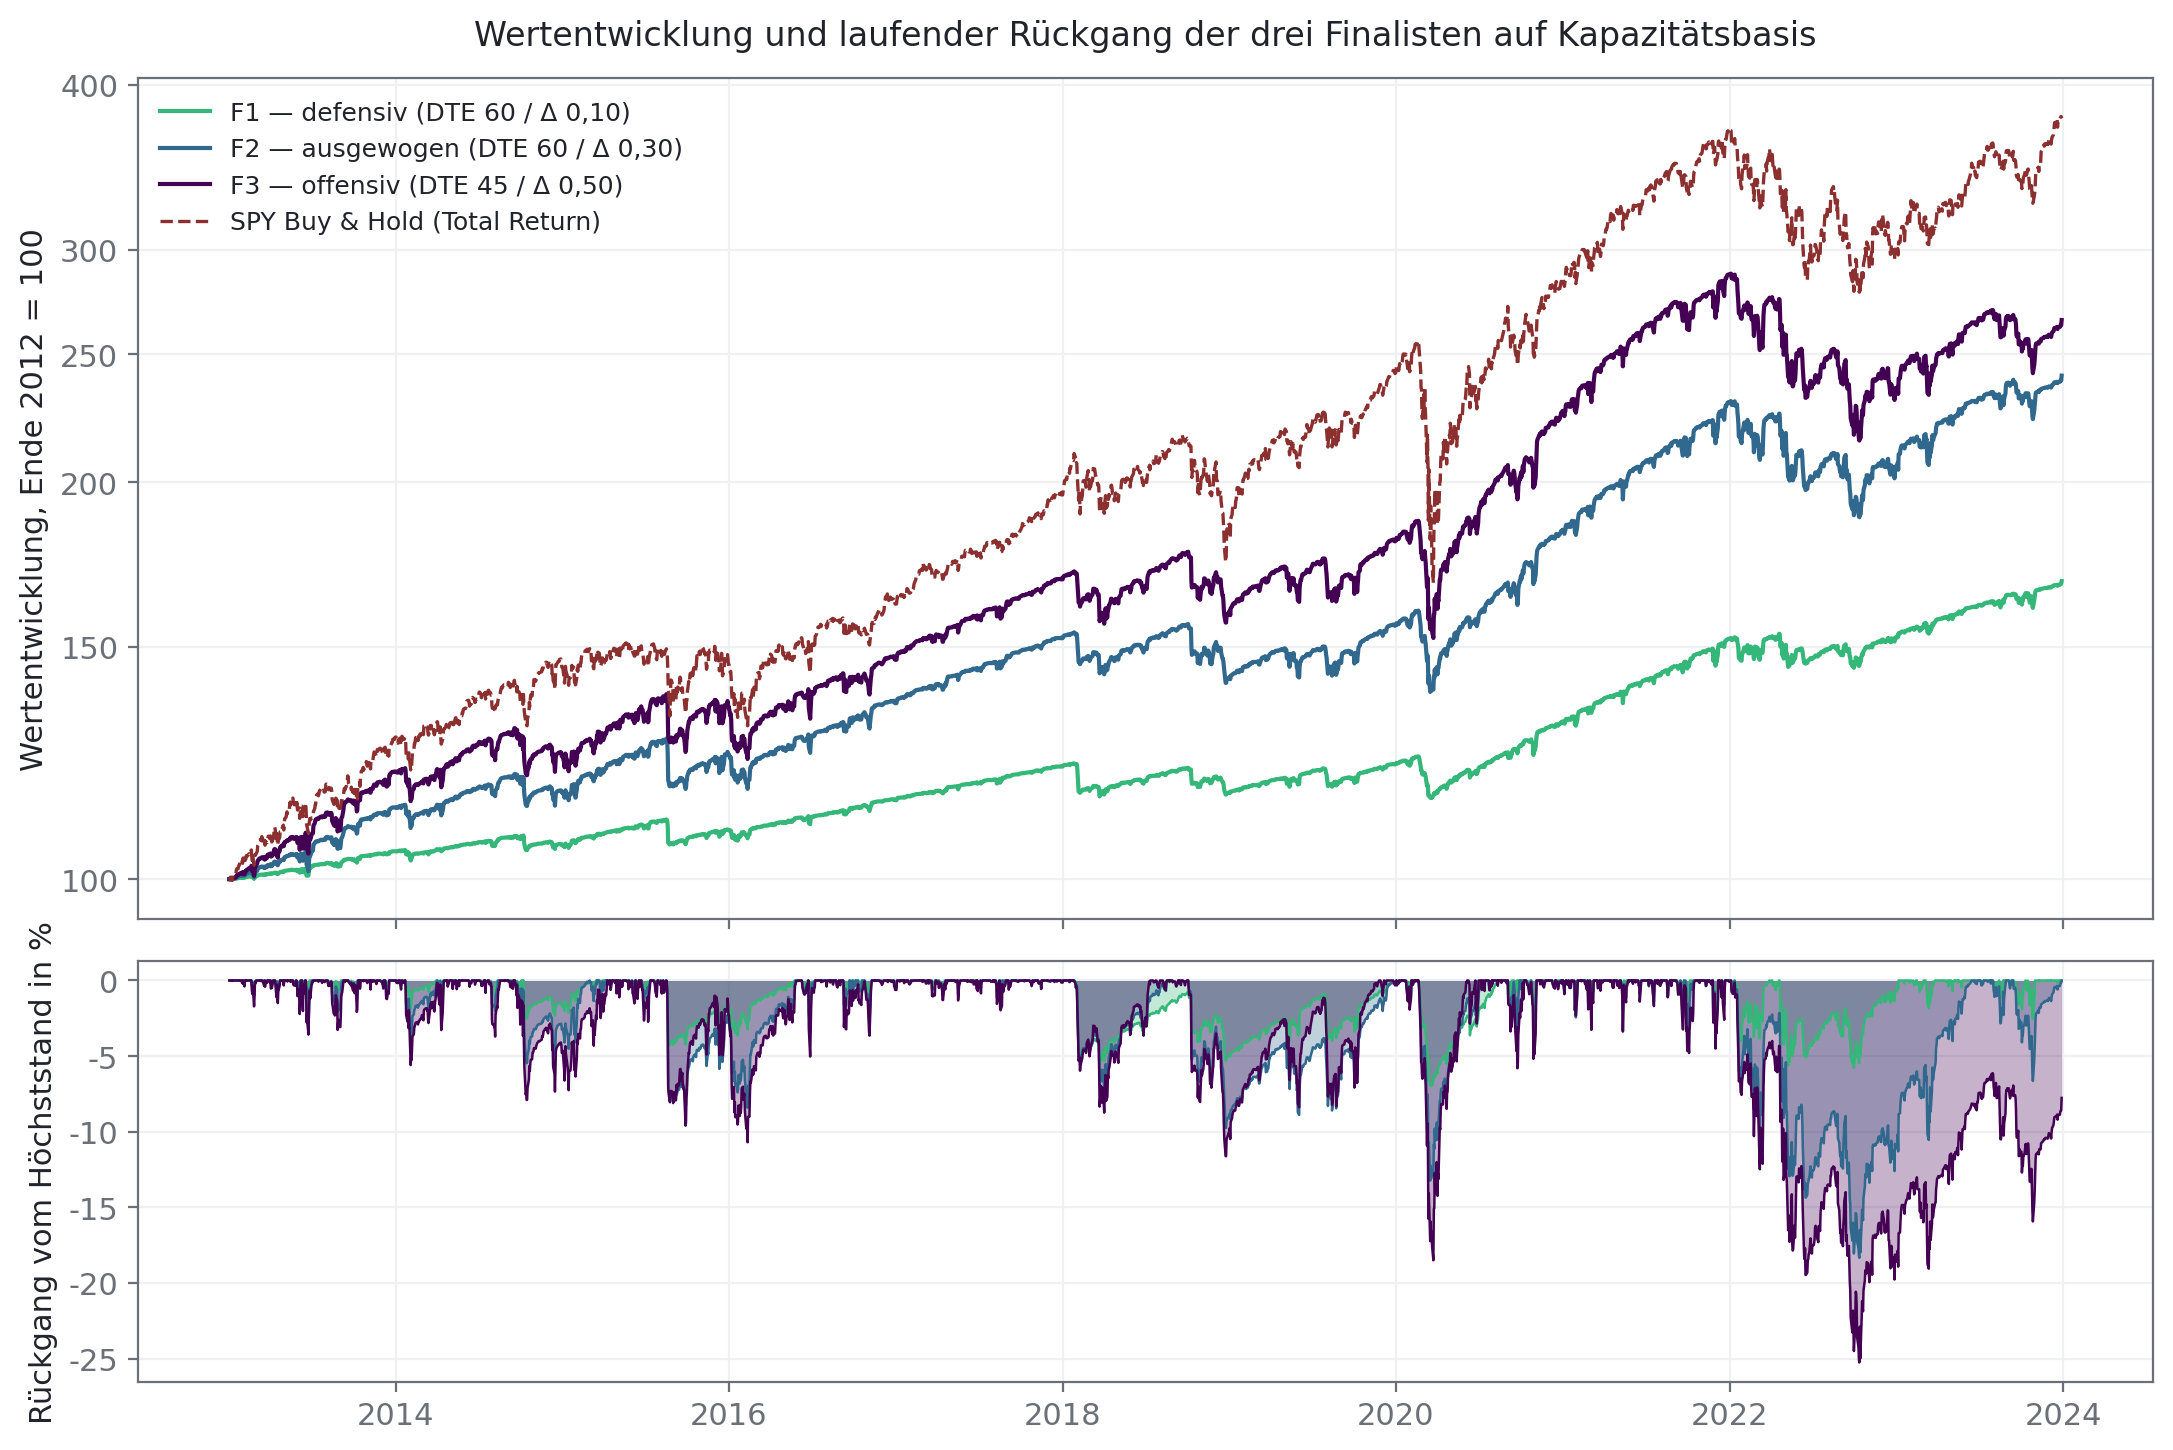
Die drei Finalisten unterscheiden sich nicht in der Qualität, sondern in der Lage auf dem Risikospektrum. Welche von ihnen tatsächlich weitergeführt wird, entscheidet sich erst am Ende von Kapitel 7 — nach der Regime-Auswertung und nach dem Vergleich mit Buy-and-Hold. Was ihre Ergebnisse ökonomisch bedeuten, zeigt das folgende Kapitel: Es teilt den Zeitraum nach der Marktlage auf und beantwortet, wofür die Strategie bezahlt wird und wann sie zahlt.
Abschnitt 6.1
Kapitel 6: Das Verhalten in den Marktregimen
Ein Short Put verdient, solange der Markt steigt oder seitwärts läuft, und verliert, wenn er fällt. Der Untersuchungszeitraum enthält überwiegend steigende Märkte — die Frage ist also nicht, ob die Strategie insgesamt Geld verdient hat, sondern wann sie es verdient und wann sie es zurückgibt. Eine Gesamtkennzahl über elf Jahre kann beides zu einer Zahl verrechnen, in der die Struktur verschwindet.
Wie die Regime abgegrenzt werden
Die Einteilung erfolgt allein am Basiswert, nicht an den Strategieergebnissen. Für jeden Handelstag wird der laufende Rückgang von SPY vom bisherigen Höchststand bestimmt und daraus das Regime abgeleitet. Damit hängt die Zuordnung nicht davon ab, welche Konfiguration betrachtet wird — alle drei Finalisten werden auf denselben Tagen gemessen.
Der Bereich unterhalb von fünf Prozent Rückgang enthält sowohl den steigenden Markt als auch die ruhige Abwärtsbewegung, und beide sind für eine Prämienstrategie grundverschieden. Die Grenze bei einem Prozent trennt Tage nahe am Höchststand von Tagen, an denen der Markt bereits nachgibt, ohne dass von einer Korrektur die Rede wäre. Alle vier Grenzen liegen auf derselben Größe, sodass keine zweite Datenquelle und kein Glättungsfenster hinzukommt.
| Regime | Rückgang vom Höchststand | Handelstage | Anteil | Episoden |
|---|---|---|---|---|
| Hochpunkt | 0 bis 1 % | 1 087 | 37,9 % | 117 |
| Leicht fallend | 1 bis 5 % | 897 | 31,3 % | 164 |
| Korrektur | 5 bis 15 % | 646 | 22,5 % | 63 |
| Stress | über 15 % | 238 | 8,3 % | 15 |
Tabelle 6.1 · tägliche Schlusskurse des Basiswerts aus dem Blatt Daily_Portfolio_Value der Einzel-Backtests, 2 868 Handelstage von Januar 2013 bis Dezember 2023. „Episoden“ ist die Zahl der zusammenhängenden Abschnitte, in denen das Regime durchgehend gilt. Die Schwellen von 1, 5 und 15 Prozent sind eine Setzung; 5 und 15 Prozent orientieren sich an der üblichen Abgrenzung zwischen Korrektur und Bärenmarkt, die Grenze bei 1 Prozent trennt den Bereich um den Höchststand ab. Alle drei sind nicht aus den Daten abgeleitet.
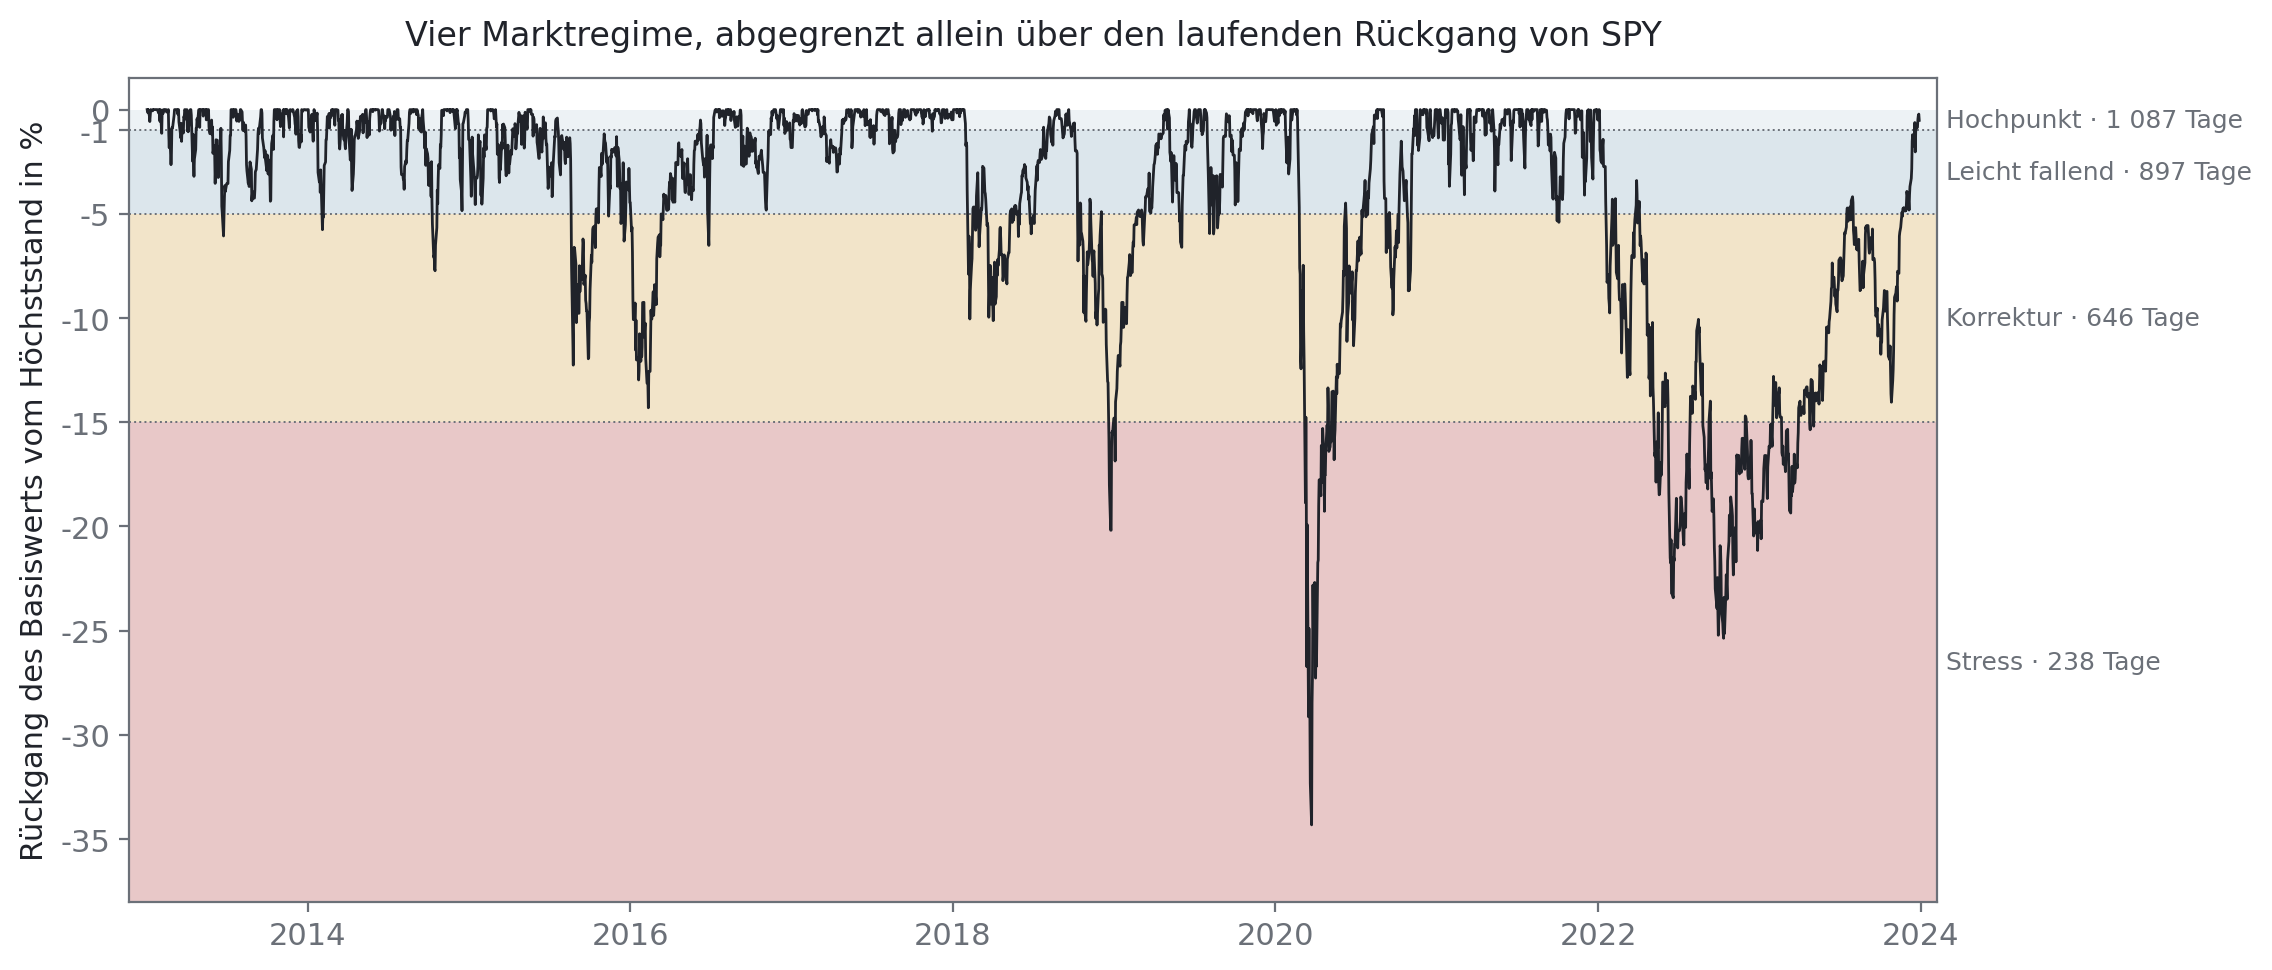
Die Verteilung ist selbst schon ein Befund: Nur 8,3 Prozent des Zeitraums entfallen auf Stress, und die längste zusammenhängende Stress-Episode dauert 56 Handelstage. Der Zeitraum ist damit für eine Short-Put-Strategie ausgesprochen freundlich — was bei der Bewertung der folgenden Zahlen mitzudenken ist.
Was in den einzelnen Regimen passiert
| Regime | Konfig. | Rendite p. a. | Vola p. a. | Sharpe* | MaxDD* | Basiswert p. a. | Differenz |
|---|---|---|---|---|---|---|---|
| Hochpunkt | F1 | +11,27 % | 1,58 % | 6,77 | −0,3 % | +67,08 % | −55,81 |
| F2 | +24,59 % | 3,02 % | 7,29 | −0,5 % | +67,08 % | −42,49 | |
| F3 | +36,85 % | 4,23 % | 7,45 | −0,7 % | +67,08 % | −30,23 | |
| Leicht fallend | F1 | +3,23 % | 4,56 % | 0,72 | −2,5 % | −8,55 % | +11,79 |
| F2 | +6,02 % | 8,72 % | 0,71 | −3,2 % | −8,55 % | +14,57 | |
| F3 | +2,40 % | 11,80 % | 0,26 | −3,9 % | −8,55 % | +10,95 | |
| Korrektur | F1 | −1,76 % | 6,98 % | −0,22 | −4,2 % | −8,95 % | +7,19 |
| F2 | −7,41 % | 12,27 % | −0,57 | −7,1 % | −8,95 % | +1,54 | |
| F3 | −11,10 % | 15,13 % | −0,70 | −9,8 % | −8,95 % | −2,16 | |
| Stress | F1 | −0,84 % | 6,89 % | −0,09 | −3,3 % | −29,31 % | +28,47 |
| F2 | −8,16 % | 16,50 % | −0,43 | −8,0 % | −29,31 % | +21,15 | |
| F3 | −15,57 % | 21,62 % | −0,67 | −10,1 % | −29,31 % | +13,73 |
Tabelle 6.2 · Einzelläufe der drei Finalisten, alle mit Stop-Loss 3× + Take-Profit 60 % + Min-DTE 10, keine Mittelung. Datengrundlage: tägliche Portfoliowerte aus dem Blatt Daily_Portfolio_Value, auf die Kapazitätsbasis normiert und nach Regime getrennt ausgewertet. Rendite und Volatilität sind aus den Tagesrenditen der jeweiligen Regimetage annualisiert (Faktor 252 Handelstage); die Sharpe Ratio* ist zinsfrei gerechnet. „MaxDD*“ ist der tiefste Rückgang innerhalb einer zusammenhängenden Episode dieses Regimes, gemessen auf der tatsächlichen Kapitalkurve — nicht der Rückgang des Gesamtzeitraums und nicht über Regimelücken hinweg verkettet. „Basiswert p. a.“ ist SPY Total Return auf denselben Tagen, „Differenz“ die Renditedifferenz in Prozentpunkten. Zeitraum 2013–2023, zinsfrei.
Abschnitt 6.2
Was die Regime über die Strategie sagen
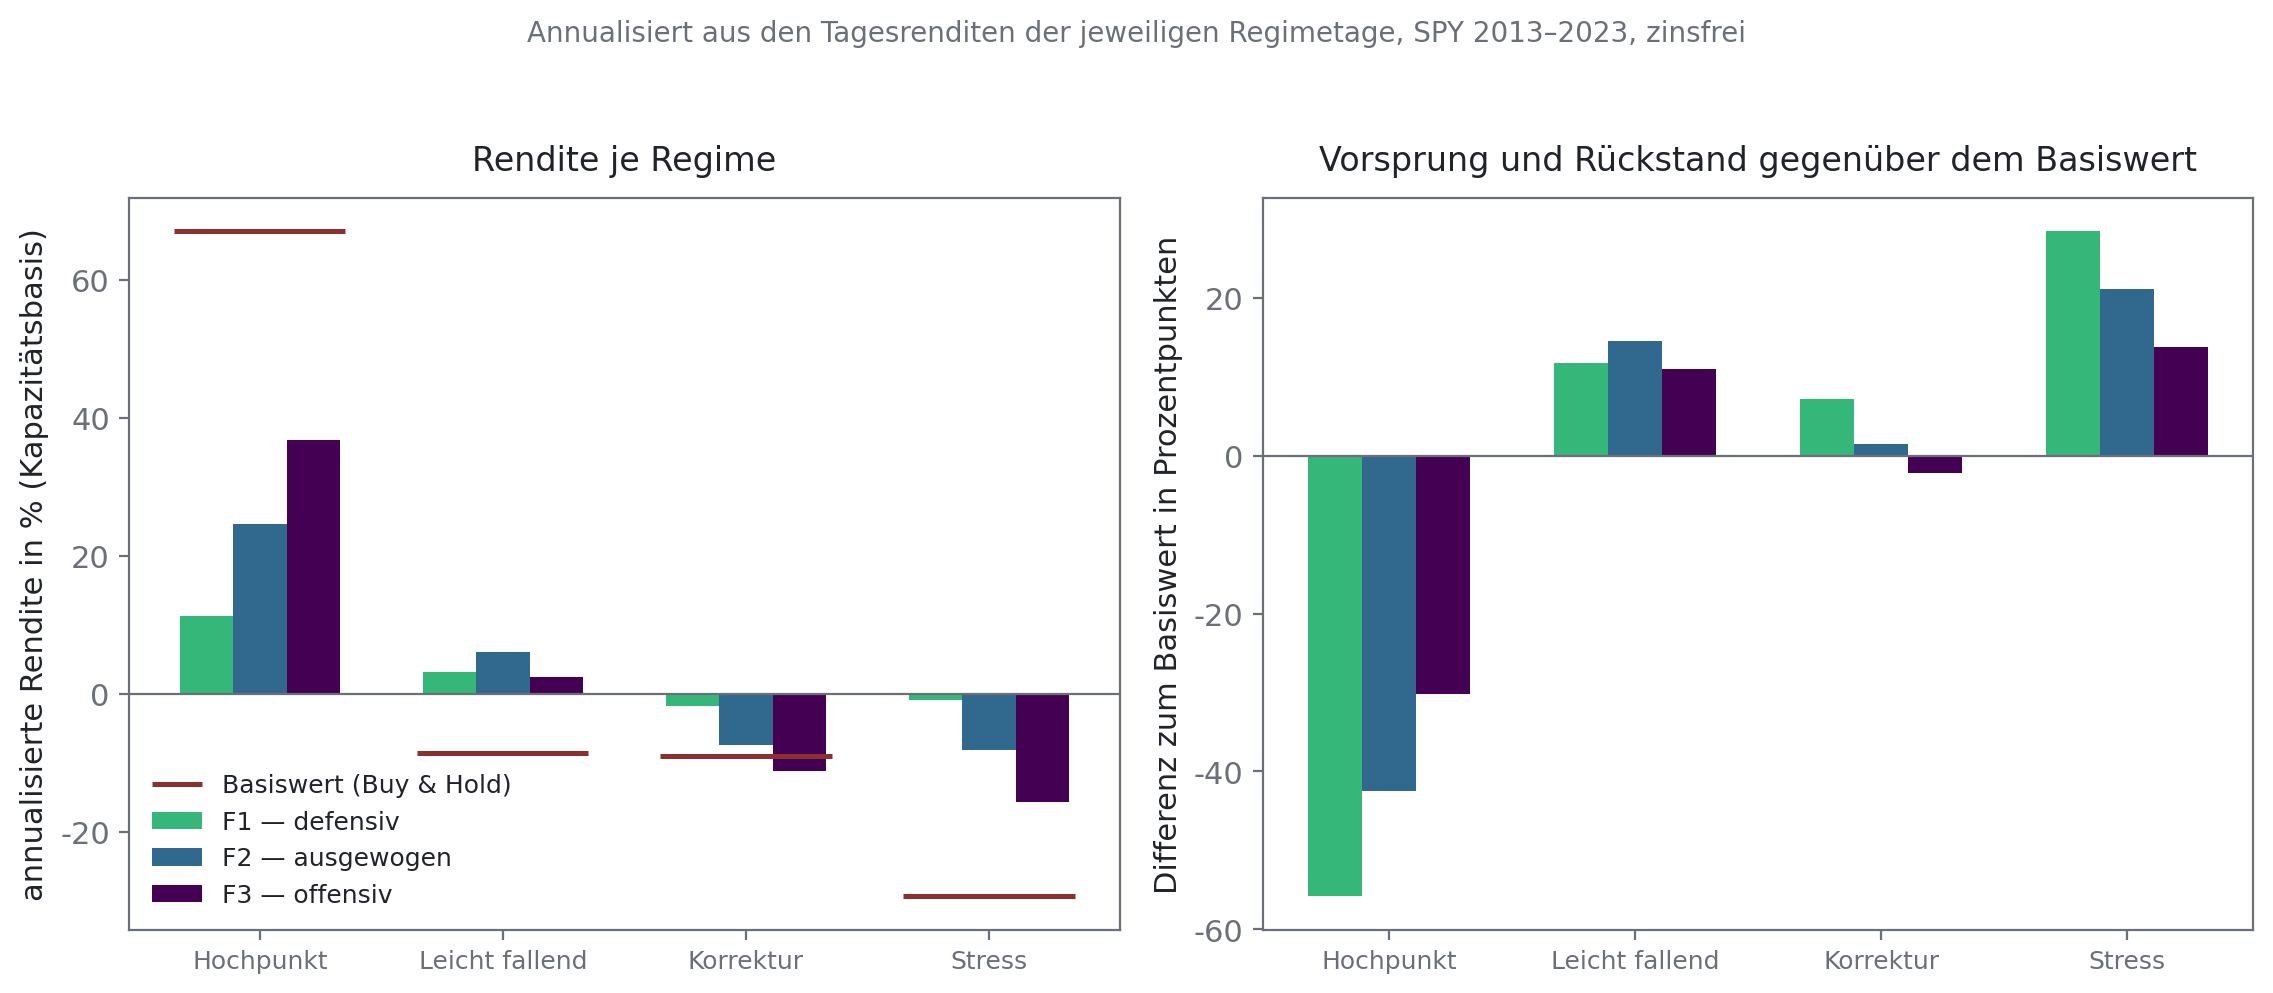
Der Rückstand entsteht ausschließlich am Hochpunkt. Dort verdient der Basiswert annualisiert 67,08 Prozent, die Finalisten zwischen 11,27 und 36,85 — ein Rückstand von 30 bis 56 Prozentpunkten. In allen drei übrigen Regimen liegen sie vorn. Wer diese Zahlen als Argument für die Strategie liest, sollte den Anteil mitdenken: Auf das Hochpunkt-Regime entfallen 37,9 Prozent aller Handelstage.
Im leicht fallenden Markt verdienen alle drei Geld, während der Basiswert verliert. Das ist der eigentliche Befund dieses Kapitels und der Grund für die feinere Aufteilung. Bei Rückgängen zwischen einem und fünf Prozent — 31,3 Prozent aller Tage — steht der Basiswert bei −8,55 Prozent annualisiert, F1 bei +3,23, F2 bei +6,02 und F3 bei +2,40. Hier reicht die vereinnahmte Prämie noch aus, um den Kursverlust zu decken. Das ist die Marktphase, für die die Strategie gebaut ist, und in der bisherigen Zusammenfassung „ruhiger Markt“ war sie mit dem Hochpunkt verrechnet und damit unsichtbar.
Bei fünf Prozent Rückgang kippt das Verhältnis. In der Korrektur verlieren alle drei, und der Vorsprung schrumpft von 11 bis 15 auf 7,19 bei F1, 1,54 bei F2 und −2,16 Prozentpunkte bei F3. Der offensive Finalist verliert dort also mehr als der Basiswert selbst. Rückgänge zwischen fünf und fünfzehn Prozent sind mit 22,5 Prozent der Tage der dritthäufigste Zustand — und in ihm arbeitet die Strategie am schlechtesten. Der Grund ist die Konvexität: Der Markt bewegt sich weit genug, um zu schaden, aber nicht weit genug, um den Stop-Loss auszulösen.
Im Stress greift der Stop-Loss. Der Basiswert verliert annualisiert 29,31 Prozent, die Finalisten zwischen 0,84 und 15,57 — ein Vorsprung von 13,73 bis 28,47 Prozentpunkten. Der tiefste Rückgang innerhalb einer Stress-Episode bleibt bei F1 mit −3,3 Prozent bemerkenswert flach.
Die Sharpe Ratio* am Hochpunkt ist kein Gütesiegel. Werte zwischen 6,77 und 7,45 sehen spektakulär aus, gelten aber für einen im Nachhinein ausgewählten Ausschnitt: Man kann nicht im Voraus wissen, welche Tage nahe am Höchststand liegen werden. Sie belegen nur, dass die Prämie in ruhigen Phasen zuverlässig und mit sehr geringer Schwankung anfällt. Über den gesamten Zeitraum liegt die Sharpe Ratio* zwischen 0,78 und 0,99 (Tabelle 1.1).
Was daraus für die Auswahl folgt
Der Zweck der Strategie ist damit benannt. Sie ist weder ein Ersatz für den Index noch eine Absicherung gegen den Crash, sondern eine Prämienstrategie für den seitwärts laufenden und leicht fallenden Markt. In diesem Bereich schlägt sie den Basiswert deutlich, am Hochpunkt bleibt sie weit zurück, und in der Korrektur zahlt sie. Wer sie im Trading-Journal führt, sollte sie an diesem Zweck messen und nicht an der Gesamtrendite gegenüber Buy-and-Hold.
Die Regime-Auswertung ordnet die drei Finalisten entlang des Risikospektrums. F1 verliert in Korrektur und Stress am wenigsten und bleibt am Hochpunkt am weitesten zurück, F3 umgekehrt, F2 liegt dazwischen. Welche Konfiguration am Ende weitergeführt wird, entscheidet sich damit noch nicht — dafür fehlt der Vergleich mit einem Indexkauf bei gleichem Risiko, und den liefert erst Kapitel 7.
Ein Befund verdient dabei besondere Aufmerksamkeit. Der offensive Finalist F3 verliert in der Korrektur mit −11,10 Prozent mehr als der Basiswert mit −8,95 und hat ausgerechnet im leicht fallenden Markt — der Kernphase der Strategie — mit +2,40 Prozent den geringsten Ertrag der drei. Sein Mehrertrag entsteht fast vollständig am Hochpunkt, also dort, wo ein Indexkauf ohnehin überlegen wäre. Zusammen decken diese beiden Regime 53,8 Prozent aller Handelstage ab; F3 ist damit ausgerechnet in der Mehrheit der Tage die schwächste der drei Konfigurationen. Auf diesen Befund kommt Abschnitt 7.8 zurück.
Ein Vorbehalt gilt für alle Aussagen dieses Kapitels. Sie beruhen auf einer Regime-Verteilung mit nur 8,3 Prozent Stresstagen. Verschieben sich die Häufigkeiten, verschiebt sich auch das Bild — bereits bei verdoppeltem Stressanteil zöge der ausgewogene am offensiven Finalisten vorbei. Zudem ist der Zeitraum derselbe, aus dem die Auswahl stammt; die Regime-Auswertung ordnet die Konfigurationen ein, sie prüft sie nicht an unbekannten Daten.
Abschnitt 7.1
Kapitel 7: Der Vergleich mit Buy-and-Hold
Warum die bisherigen Läufe dafür nicht taugen
Bis hierher stand jede Kennzahl auf der Kapazitätsbasis. Das war nötig, um Läufe mit unterschiedlicher Positionsgröße überhaupt nebeneinanderstellen zu können: Die Normierung teilt das Ergebnis durch eine zeitinvariante Bezugsgröße und kürzt damit die Positionsgröße heraus. Für den Vergleich mit einem Indexkauf ist genau diese Eigenschaft das Hindernis — sie entfernt die Größe, um die es jetzt geht.
Buy-and-Hold hat eine eindeutige Kapitalbildung. Das gesamte Kapital ist vom ersten bis zum letzten Tag investiert, die Auslastung beträgt durchgehend 100 Prozent. Bei den Short-Put-Läufen ist sie weder 100 Prozent noch über die drei Finalisten hinweg gleich.
| Referenzlauf | Prozentsatz je Entry | Ø-Auslastung | Kapazitätsbasis |
|---|---|---|---|
| F1 — defensiv | 0,020 | 37,4 % | 181.447 USD |
| F2 — ausgewogen | 0,020 | 39,8 % | 226.328 USD |
| F3 — offensiv | 0,029 | 33,2 % | 202.748 USD |
Tabelle 7.1 · die drei Referenzläufe aus Tabelle 5.3, keine Mittelung, 2013–2023, Initialkapital je 1.000.000 USD, alle mit Stop-Loss 3× + Take-Profit 60 % + Min-DTE 10. Alle drei stammen aus demselben Lauf über die 540 Konfigurationen und teilen dieselbe Sizing-Einstellung (Feld Param: sizing im Blatt Summary): laufzeitabgeleiteter Prozentsatz, Mindestmenge von einem Kontrakt, aktiver Hebel-Deckel. Die laufzeitabgeleitete Regel setzt den Prozentsatz auf 1/(Ziel-DTE − Min-DTE), also 1/50 bei F1 und F2 und 1/35 bei F3. Die Auslastung ist das arithmetische Mittel über alle 2 868 Handelstage aus Reserved_Capital_Open geteilt durch Portfolio_Value; die Kapazitätsbasis stammt aus Capacity Base Capital (normiert).
Gleiche Regel, drei verschiedene Kapitalbildungen. Die Unterschiede in Auslastung und Kapazitätsbasis entstehen nicht durch abweichende Einstellungen, sondern durch die Optionen selbst: Ein Kontrakt bei Delta 0,30 bindet ein anderes Deckungskapital als einer bei Delta 0,10, und eine Laufzeit von 45 Tagen füllt das Konto anders als eine von 60. Die Kapazitätsbasis der drei Läufe unterscheidet sich dadurch um den Faktor 1,25. Auf der Kapazitätsbasis ist das folgenlos — das ist der Zweck der Normierung, und deshalb sind die Kennzahlen in Tabelle 5.3 untereinander vergleichbar. Sobald die Frage aber lautet, was ein Konto von 1.000.000 USD erwirtschaftet hätte, entscheidet genau dieser Unterschied mit.
Auch die Kurven in Abbildung 5.2 sind kein Renditevergleich. Die Endstände 168,2 · 240,8 · 265,3 gegen 377,4 beim Basiswert sagen nicht, dass ein Indexkauf mehr eingebracht hätte. Sie sagen, was die drei Konfigurationen auf ihrer jeweiligen Bezugsgröße erwirtschaftet haben, während sie im Mittel ein Drittel bis knapp die Hälfte des Kontos gebunden haben. Der Basiswert hatte in derselben Zeit das ganze Konto gebunden.
Der zweite Einwand betrifft das Risiko. Ein Vergleich zweier Anlagen ist nur dann eine Aussage über ihre Güte, wenn beide dasselbe Risiko tragen. F2 schwankt im Referenzlauf mit 3,09 Prozent im Jahr, der Basiswert mit 16,83 Prozent — mehr als das Fünffache. Eine höhere Rendite des Basiswerts wäre unter diesen Umständen keine Überlegenheit, sondern die Bezahlung für ein Risiko, das die Strategie gar nicht eingegangen ist.
Die Zahlen dieses Kapitels stehen deshalb nicht auf der Kapazitätsbasis, sondern auf dem tatsächlichen Portfoliowert (Blatt Daily_Portfolio_Value, Mark-to-Market) — und tragen folglich kein Sternchen. Sie sind mit den Kennzahlen der Kapitel 2 bis 6 nicht unmittelbar vergleichbar. Die Abschnitte 7.1 bis 7.3 rechnen dabei noch zinsfrei, wie die übrige Untersuchung; ab Abschnitt 7.4 wird der Cash-Bestand verzinst — dort steht auch, warum.
Abschnitt 7.2
Drei Paritäten
Vergleichbar wird der Vergleich erst, wenn eine gemeinsame Größe festgehalten wird. Welche das sein soll, ist keine Messung, sondern eine Setzung — und je nach Setzung fällt das Ergebnis anders aus. Deshalb werden drei Paritäten gerechnet und nebeneinandergestellt, statt eine auszuwählen.
| Parität | festgehaltene Größe | Bedingung | Frage, die sie beantwortet |
|---|---|---|---|
| Kapitalparität | gebundenes Kapital | mittlere Auslastung = 1,00 | Was erwirtschaftet das Konto, wenn es im Mittel so ausgelastet ist wie bei einem Indexkauf? |
| Volatilitätsparität | Schwankungsbreite | Volatilität Strategie = Volatilität Basiswert | Was erwirtschaftet die Strategie, wenn sie genauso stark schwankt wie der Index? |
| Drawdown-Parität | tiefster Rückschlag | maximaler Rückgang Strategie = maximaler Rückgang Basiswert | Was erwirtschaftet sie, wenn sie im schlimmsten Fall genauso tief fällt? |
Tabelle 7.2 · Definitionstabelle ohne Ergebnisse. Die mittlere Auslastung ist das reservierte Deckungskapital geteilt durch den Portfoliowert, gemittelt über alle Handelstage (Kapitalauslastung).
Keine der drei ist für sich vollständig. Die Kapitalparität ist die anschaulichste — sie beantwortet die Frage, die ein Anleger tatsächlich stellt —, sagt aber nichts über das eingegangene Risiko. Die Volatilitätsparität ruht auf 2 867 Tagesrenditen und ist damit statistisch die belastbarste der drei. Die Drawdown-Parität ist die greifbarste, hängt aber an einem einzigen Ereignis: Der Rückgang des Basiswerts von 34,24 Prozent stammt vollständig aus dem Einbruch im Frühjahr 2020. Ein Schätzer, der auf einer Beobachtung beruht, trägt keine Genauigkeit, die über die erste Stelle hinausgeht.
Abschnitt 7.3
Die Skalierungsrechnung
Die Rechnung geht von einem vorhandenen Lauf aus und liefert den Prozentsatz, mit dem der Paritätslauf zu starten ist. Am Referenzlauf werden drei Größen gemessen — annualisierte Volatilität, maximaler Rückgang und mittlere Auslastung —, alle drei auf der Spalte Portfolio_Value und nicht auf den Kapazitätsspalten, weil die Normierung sonst genau die Positionsgröße wieder herauskürzen würde, um die es hier geht. Aus ihnen folgt je Parität ein Skalierungsfaktor s, aus dem Faktor der Ziel-Hebel L* = s · Lref und daraus der Prozentsatz je Entry.
\[ s_K \;=\; \frac{1}{L_{ref}} \qquad\qquad s_\sigma \;=\; \frac{\sigma_B}{\sigma_S} \]
\(L_{ref}\) mittlere Kapitalauslastung des Referenzlaufs, \(\sigma_B\) Volatilität des Basiswerts, \(\sigma_S\) Volatilität der Strategie im Referenzlauf, beide annualisiert aus Tagesrenditen. Die Volatilität einer Renditereihe skaliert linear mit einem konstanten Faktor, weshalb der Faktor für die Volatilitätsparität geschlossen angebbar ist. Quelle: Moreira, A. und Muir, T. (2017), Volatility-Managed Portfolios, Journal of Finance 72(4), 1611–1644. Siehe Kapitalauslastung und Paritätsfaktor.
Für die Drawdown-Parität gibt es keine geschlossene Lösung. Der maximale Rückgang ist ein Pfadmaß: Er hängt nicht nur davon ab, wie groß die Tagesverluste sind, sondern in welcher Reihenfolge sie auftreten. Der Faktor wird deshalb numerisch bestimmt — gesucht ist dasjenige s, für das die mit s skalierte Tagesrenditereihe des Referenzlaufs denselben tiefsten Rückschlag erreicht wie der Basiswert (Drawdown unter konstanter Hebelung). Die beiden naheliegenden Näherungen taugen dafür nicht: Die lineare unterschätzt den Faktor, weil sie den Zinseszins innerhalb des Rückgangs übergeht, die logarithmische überschätzt ihn, weil sie einen einzigen ununterbrochenen Rückgang unterstellt. Bei F2 liefern sie 4,64 und 5,47 gegenüber dem gelösten Wert von 5,02.
Der gerechnete Prozentsatz ist ein Startwert, kein Ergebnis. Die Reskalierung unterstellt einen unveränderten Pfad des Portfoliowerts; im tatsächlichen Lauf verändert er sich. Weil die Engine jede Position als Prozentsatz des aktuellen Portfoliowerts dimensioniert, verkauft sie nach Verlusten kleinere Positionen — ein selbsttätiges Abbauen des Hebels, das im Einbruch dämpfend wirkt und den Rückgang milder ausfallen lässt als gerechnet. Jeder der neun Läufe wurde deshalb in zwei bis drei Sekantenschritten nachgeführt, bis die jeweilige Zielgröße getroffen war. Tabelle 7.3 stellt die gerechneten Faktoren und die am Ende tatsächlich gefahrenen Prozentsätze nebeneinander.
| Größe | F1 — defensiv | F2 — ausgewogen | F3 — offensiv |
|---|---|---|---|
| Volatilität Referenzlauf | 1,09 % | 3,09 % | 3,93 % |
| maximaler Rückgang Referenzlauf | −1,51 % | −7,38 % | −10,67 % |
| mittlere Auslastung Lref | 0,374 | 0,398 | 0,332 |
| Faktor Kapitalparität | 2,67 | 2,51 | 3,01 |
| Faktor Volatilitätsparität | 15,51 | 5,45 | 4,28 |
| Faktor Drawdown-Parität | 23,43 | 5,02 | 3,52 |
| Ziel-Hebel Volatilitätsparität | 5,80 | 2,17 | 1,42 |
| Ziel-Hebel Drawdown-Parität (erste Rechnung) | 8,76 | 2,00 | 1,17 |
| Prozentsatz Kapitalparität (final gefahren) | 0,087 | 0,072 | 0,087 |
| Prozentsatz Volatilitätsparität (final gefahren) | 0,487 | 0,163 | 0,123 |
| Prozentsatz Drawdown-Parität (final gefahren) | 0,800 | 0,191 | 0,126 |
| erreichte Zielgröße / Vorgabe | 100,6 % · 98,0 % · 99,5 % | 100,2 % · 100,2 % · 100,1 % | 106,0 % · 99,4 % · 99,8 % |
Tabelle 7.3 · Volatilität, Rückgang und Auslastung sind Einzelwerte der drei Referenzläufe aus Tabelle 7.1, gerechnet auf Portfolio_Value über 2 868 Handelstage. Die Faktoren folgen den obenstehenden Gleichungen, der Faktor für die Drawdown-Parität numerisch gelöst; sie sind die ersten theoretischen Zielwerte vor der Nachführung. Die Prozentsätze sind die tatsächlich gefahrenen Werte der neun finalen, ausgeführten Läufe (Engine v21.8.1, Zins aktiv, siehe Abschnitt 7.4), jeweils nach zwei bis drei Nachführungsschritten; zwischen erster Rechnung und gefahrenem Wert liegt deshalb bewusst eine Lücke. Die letzte Zeile nennt je Parität, wie nah der gemessene Wert an der Zielgröße liegt — mittlere Auslastung 1,00 bei Kapitalparität, Volatilität des Basiswerts bei Volatilitätsparität, maximaler Rückgang des Basiswerts bei Drawdown-Parität, in dieser Reihenfolge je Zelle. Bei F1 Volatilitätsparität (98,0 %) und F3 Kapitalparität (106,0 %) wurde die Nachführung an dieser Stelle beendet, weil die Abweichung für die Einordnung in Abschnitt 7.6 nicht mehr ins Gewicht fällt.
Der Hebel-Deckel der Referenzläufe muss für die Paritätsläufe abgeschaltet sein. Er verbietet, dass das reservierte Deckungskapital den Portfoliowert übersteigt, und macht damit jede Auslastung oberhalb von 1,00 unerreichbar. Die Ziel-Hebel von 1,17 bis 8,76 liegen sämtlich darüber. Ebenso entfällt die Mindestmenge von einem Kontrakt: Bei den hier gefahrenen Prozentsätzen ergibt jede Position ohnehin mehr als einen Kontrakt, sodass die Regel nur noch eine Sonderfallbehandlung ohne Wirkung wäre.
Abschnitt 7.4
Simulationsaufbau der finalen Läufe und der Wechsel zur Verzinsung
Die Abschnitte 7.1 bis 7.3 haben die Rechnung hergeleitet und zinsfrei kalibriert. Ab hier steht das Ergebnis der neun tatsächlich ausgeführten Paritätsläufe — drei Finalisten mal drei Paritäten, jeder mit dem in Tabelle 7.3 genannten, final gefahrenen Prozentsatz. Alle neun laufen mit derselben Engine-Version (21.8.1), demselben Zeitraum (2013–2023), demselben Initialkapital (1.000.000 USD) und denselben Regeln für Stop-Loss, Take-Profit und Min-DTE wie ihr jeweiliger Referenzlauf; einzig der Prozentsatz je Entry und — neu — die Verzinsung des Cash-Bestands unterscheiden sie von den Läufen aus Kapitel 2 bis 6.
Warum jetzt mit Zins gerechnet wird. Ein Cash-Secured Short Put bindet kein Fremdkapital — der Verkäufer hinterlegt die Ausübungssumme als Deckung, muss sie sich aber nicht leihen. Bleibt das Konto stärker ausgelastet als 100 Prozent, wie bei den meisten Läufen dieses Kapitels, wächst die reservierte Deckungssumme über den Kontostand hinaus. Über elf Jahre summiert sich der Zinseffekt auf einen Betrag, der sich nicht mehr vernachlässigen lässt — deshalb rechnen die neun finalen Läufe, anders als die Untersuchung davor, mit Verzinsung.
Maßgeblich ist dabei der tatsächliche Kontostand, nicht die reservierte Deckungssumme. Wer 1.000.000 USD hat und für 1.500.000 USD Puts verkauft, zahlt auf die 500.000 USD Differenz keine Zinsen — er hat sie nicht geliehen. Zinsen zahlt er erst, wenn sein Cash-Saldo selbst negativ wird, und das ist bei einer Cash-Secured-Konstruktion nur dann der Fall, wenn Verluste das eingesetzte Kapital übersteigen. Solange der Saldo positiv bleibt, verdient er im Gegenteil Zinsen darauf, denn die eingenommenen Prämien liegen bis zum Verfall als Cash im Konto. Genau so rechnen die neun Läufe: Habenzins auf den positiven Cash-Saldo, Sollzins ausschließlich auf einen negativen.
| Größe | Quelle |
|---|---|
| Habenzins (Cash-Saldo positiv) | 13-Wochen-T-Bill, Coupon Equivalent, Tagessatz aus bill-rates-2002-2023.csv |
| Mittlerer Satz 2013–2023 | 1,20 % p. a. |
| Sollzins (Cash-Saldo negativ) | T-Bill-Satz + 1,5 Prozentpunkte Aufschlag |
| Verbuchung | täglich, auf den tatsächlichen Cash-Saldo des Vortags, Spalte Interest_Accrued_Cum |
Tabelle 7.4 · Zinsmodell der Engine ab Version 21.8.1, Parameter cash_interest_source, cash_interest_tbill_tenor_col und debit_interest_rate_spread_annual im Blatt Summary. Der T-Bill-Satz ist ein Referenzsatz für kurzfristig geparktes Kapital, kein Anlagevorschlag; der Aufschlag auf den Sollzins bildet grob die Differenz zwischen Einlagen- und Kreditzins nach, wie sie auch bei einem Broker anfällt.
Über alle neun Läufe hinweg wurde der Cash-Saldo an keinem einzigen Handelstag negativ — auch nicht bei einer mittleren Auslastung von 10,3 (F1, Drawdown-Parität, siehe Tabelle 7.5). Der Sollzins kam damit in keinem der neun Läufe zur Anwendung; jeder verbuchte ausschließlich Habenzins. Das ist keine Randnotiz, sondern der Kern der Margin-Frage aus Abschnitt 7.5: Eine Cash-Secured-Konstruktion hält immer genug Cash, um die verkauften Puts im Extremfall vollständig zu bedienen — sie braucht dafür nur ein Konto, das groß genug ist. Die neun Läufe simulieren also nicht das Ausleihen von Geld, sondern das Verkaufen von mehr Absicherung, als das Konto eigentlich trägt. Gemessen an der Spalte Interest_Accrued_Cum steuert der Habenzins zwischen 6,9 und 31,6 Prozent zum Gesamtergebnis eines Laufs bei — am meisten bei den kapitalnahen, am wenigsten bei den stark gehebelten Läufen, deren Optionsergebnis überproportional wächst. Er ist damit in jedem der neun Läufe ein Nebenertrag, nirgends der Haupttreiber.
Abschnitt 7.5
Margin-Anforderungen: wie stark tatsächlich gehebelt wird
Ein Hebel von 1,00 bedeutet: Das reservierte Deckungskapital entspricht im Mittel dem Portfoliowert — der gedeckte Fall, für den ein Short Put ursprünglich gedacht ist. Jeder Wert darüber bedeutet, dass mehr Absicherung verkauft wurde, als das Konto an Eigenkapital hält; ein realer Broker würde das nur gegen zusätzlich hinterlegte Sicherheiten oder auf Portfolio-Margin-Basis erlauben, mit entsprechender Nachschusspflicht. Die Engine kennt diese Schranke nicht — sie bucht die Position und rechnet weiter, auch weit oberhalb dessen, was ein Konto von 1.000.000 USD an realer Deckung leisten könnte.
| Lauf | Ø-Hebel | 95.-Perzentil | Spitzenhebel | Datum der Spitze | Tage mit negativem Cash |
|---|---|---|---|---|---|
| F1 · Kapitalparität | 1,01 | 1,75 | 2,66 | 26.06.2013 | 0 |
| F1 · Volatilitätsparität | 6,32 | 10,76 | 15,64 | 25.10.2023 | 0 |
| F1 · Drawdown-Parität | 10,29 | 17,56 | 25,67 | 25.10.2023 | 0 |
| F2 · Kapitalparität | 1,00 | 1,76 | 2,26 | 29.08.2017 | 0 |
| F2 · Volatilitätsparität | 2,40 | 4,06 | 5,30 | 05.01.2023 | 0 |
| F2 · Drawdown-Parität | 2,82 | 4,79 | 6,27 | 06.09.2013 | 0 |
| F3 · Kapitalparität | 1,06 | 1,74 | 2,29 | 09.09.2013 | 0 |
| F3 · Volatilitätsparität | 1,54 | 2,52 | 3,43 | 09.09.2013 | 0 |
| F3 · Drawdown-Parität | 1,59 | 2,59 | 3,42 | 09.09.2013 | 0 |
Tabelle 7.5 · neun ausgeführte Läufe, 2013–2023, Spalte Reserved_Capital_Open geteilt durch Portfolio_Value, Blatt Daily_Portfolio_Value. Ø-Hebel ist das arithmetische Mittel über alle 2.868 Handelstage des jeweiligen Laufs; Perzentil und Spitzenwert sind Einzeltagwerte derselben Reihe. Die letzte Spalte zählt die Handelstage, an denen die Spalte Cash unter null lag.
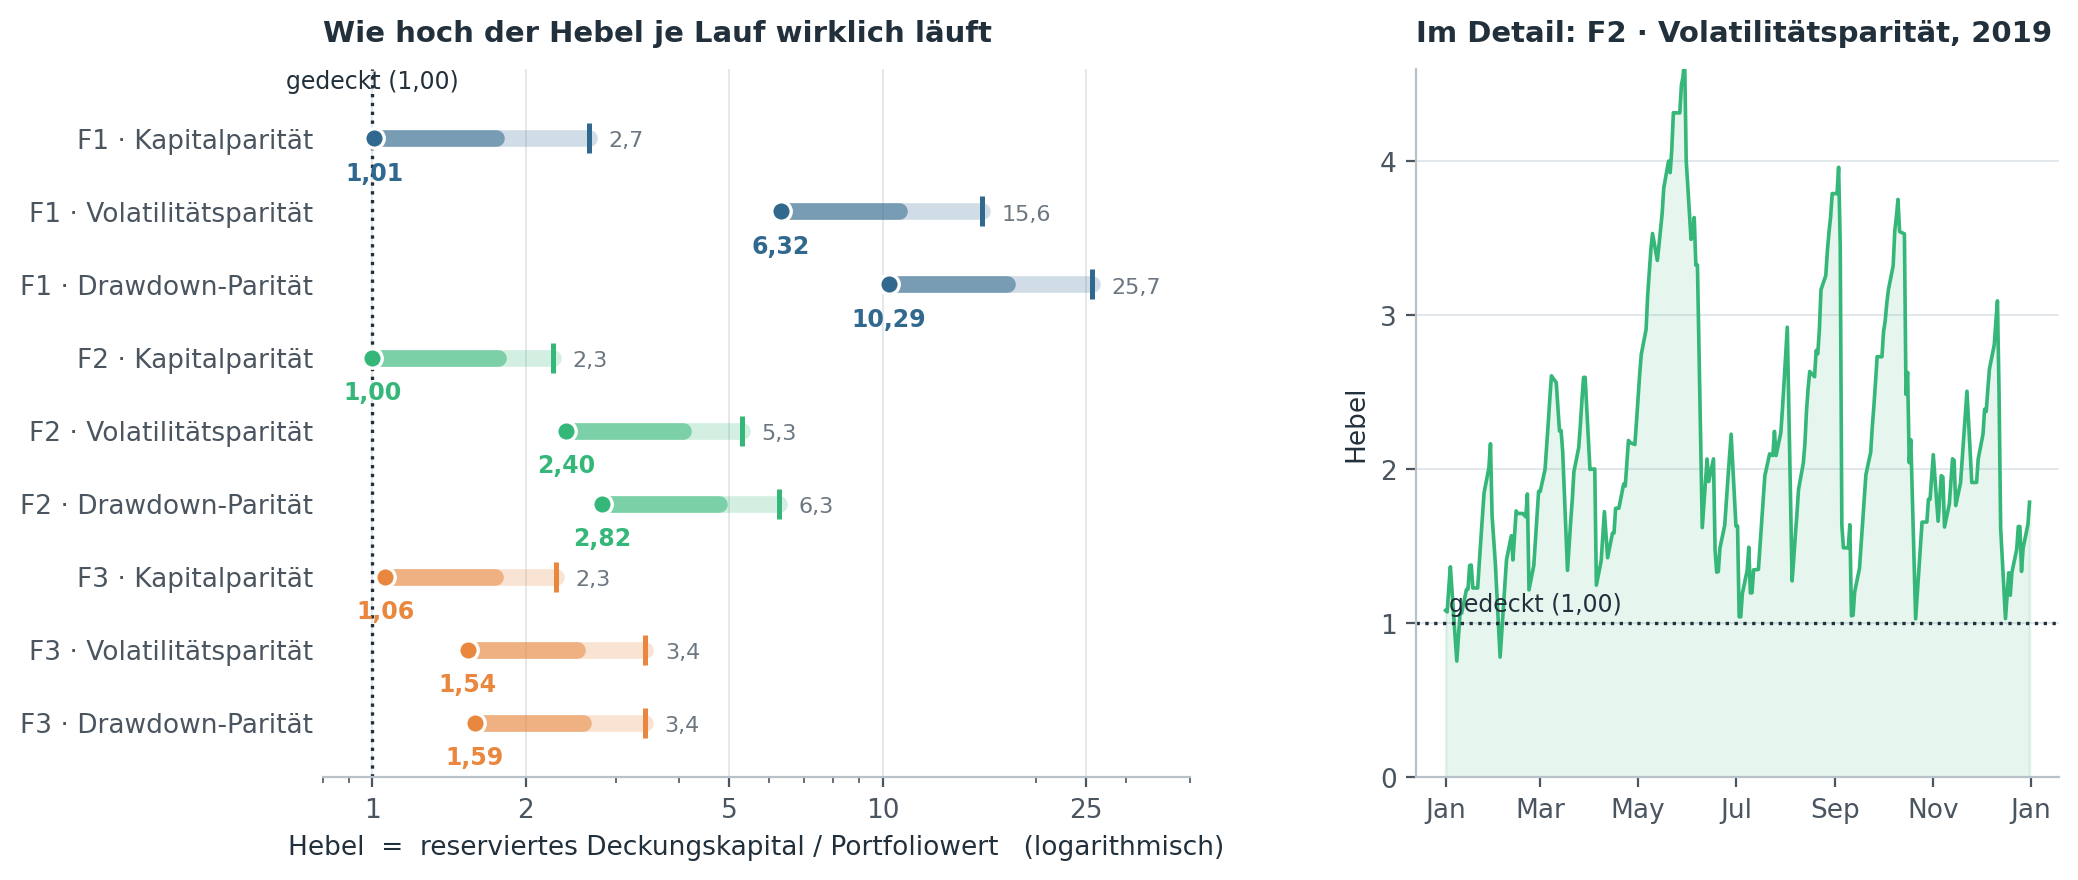
Der Mittelwert unterschätzt, was tatsächlich passiert. Bei F1 Drawdown-Parität liegt die mittlere Auslastung bei 10,3 — bereits das ist ein Vielfaches dessen, was eine Cash-Secured-Position ausmacht. Die Spitze liegt mit 25,7 mehr als doppelt so hoch: An einzelnen Tagen im Oktober 2023 wäre für diese Position mehr als das 25-Fache des Kontostands an Deckung nötig gewesen. Der Grund liegt im Sizing-Mechanismus selbst — die Engine bemisst jede Position als Prozentsatz des aktuellen Portfoliowerts, verkauft also nach einer Serie von Gewinnen zunehmend größere Positionen relativ zum ursprünglichen Kapital, während die einzelne Position selbst noch nicht abgebaut ist. Das rechte Feld von Abbildung 7.1 zeigt diesen Sägezahn deutlich: Der Hebel baut sich innerhalb einer Haltedauer auf, fällt beim Schließen der Position ab und beginnt von vorn.
Die drei Kapitalparitäts-Läufe sind die einzigen, die dauerhaft nahe am gedeckten Fall bleiben — Ø-Hebel zwischen 1,00 und 1,06, Spitzen zwischen 2,3 und 2,7. Auch das ist bereits oberhalb von 1,00 (die Definition trifft nur den Mittelwert, nicht jeden Tag), aber in einer Größenordnung, die ein Portfolio-Margin-Konto typischerweise noch trägt. Ab der Volatilitätsparität verlassen alle drei Finalisten diesen Bereich, F1 und F2 deutlich, F3 moderater.
Welche Konfiguration wäre tatsächlich handelbar?
Der Hebel aus Tabelle 7.5 misst das reservierte Deckungskapital, also die volle Ausübungssumme. Das ist die Annahme einer Cash-Secured-Position und zugleich die denkbar strengste: Kein Broker verlangt für einen Short Put den vollen Ausübungspreis als Sicherheit. Die Frage, welche der neun Läufe ein reales Konto getragen hätte, entscheidet sich deshalb nicht an dieser Größe, sondern an der tatsächlichen Margin-Anforderung. Für ungedeckte Short Puts auf US-Aktien und ETFs ist sie im Reg-T-Regelwerk festgelegt und je Kontrakt geschlossen angebbar:
\[ M \;=\; P \;+\; \max\!\left[\,0{,}20\cdot S – \left(S-K\right)^{+},\;\; 0{,}10\cdot K\,\right] \]
\(M\) Margin-Anforderung je Aktie, \(P\) aktueller Optionspreis, \(S\) Kurs des Basiswerts, \(K\) Ausübungspreis; \((S-K)^{+}\) ist der Betrag, um den die Option aus dem Geld liegt, mindestens null. Der Kontraktwert ist das Hundertfache. Quelle: Interactive Brokers, Margin Requirements — US Options, Stand 2026. Die Anforderung ist je Position zu bilden und erst dann zu summieren; eine Rechnung über einen gemittelten Ausübungspreis überschätzt sie, weil das Maximum konvex ist.
Auf die neun Läufe angewandt ergibt sich die Margin-Quote: die so gerechnete Anforderung über alle offenen Positionen, geteilt durch den Portfoliowert desselben Tages. Ein Wert unter 1,00 bedeutet, dass das Eigenkapital des Kontos die Anforderung deckt; ein Wert darüber bedeutet einen Margin Call.
| Lauf | Ø-Hebel (Tab. 7.5) | Ø Margin-Quote | höchste Margin-Quote | Tage über 100 % | Anteil |
|---|---|---|---|---|---|
| F1 · Kapitalparität | 1,01 | 0,11 | 0,35 | 0 | 0,0 % |
| F1 · Volatilitätsparität | 6,32 | 0,62 | 2,07 | 289 | 10,1 % |
| F1 · Drawdown-Parität | 10,29 | 0,95 | 3,42 | 1.115 | 38,9 % |
| F2 · Kapitalparität | 1,00 | 0,18 | 0,46 | 0 | 0,0 % |
| F2 · Volatilitätsparität | 2,40 | 0,43 | 1,07 | 12 | 0,4 % |
| F2 · Drawdown-Parität | 2,82 | 0,51 | 1,25 | 84 | 2,9 % |
| F3 · Kapitalparität | 1,06 | 0,23 | 0,50 | 0 | 0,0 % |
| F3 · Volatilitätsparität | 1,54 | 0,33 | 0,73 | 0 | 0,0 % |
| F3 · Drawdown-Parität | 1,59 | 0,34 | 0,74 | 0 | 0,0 % |
Tabelle 7.6 · neun ausgeführte Läufe, 2013–2023, 2.868 Handelstage. Die Margin-Anforderung ist je offener Position nach obenstehender Gleichung gebildet und über alle an diesem Tag offenen Positionen summiert; Ausübungspreis und Kontraktzahl stammen aus dem Blatt Trade_Log, Basiswertkurs und Optionswert aus Underlying_Price und Option_MTM_Liability_Open im Blatt Daily_Portfolio_Value. Die Rekonstruktion der offenen Positionen aus dem Trade_Log trifft die Spalte Open_Contracts an allen 2.868 Tagen exakt. Die Quote ist die Summe geteilt durch Portfolio_Value desselben Tages, gerechnet ohne Portfolio-Margin-Erleichterung.
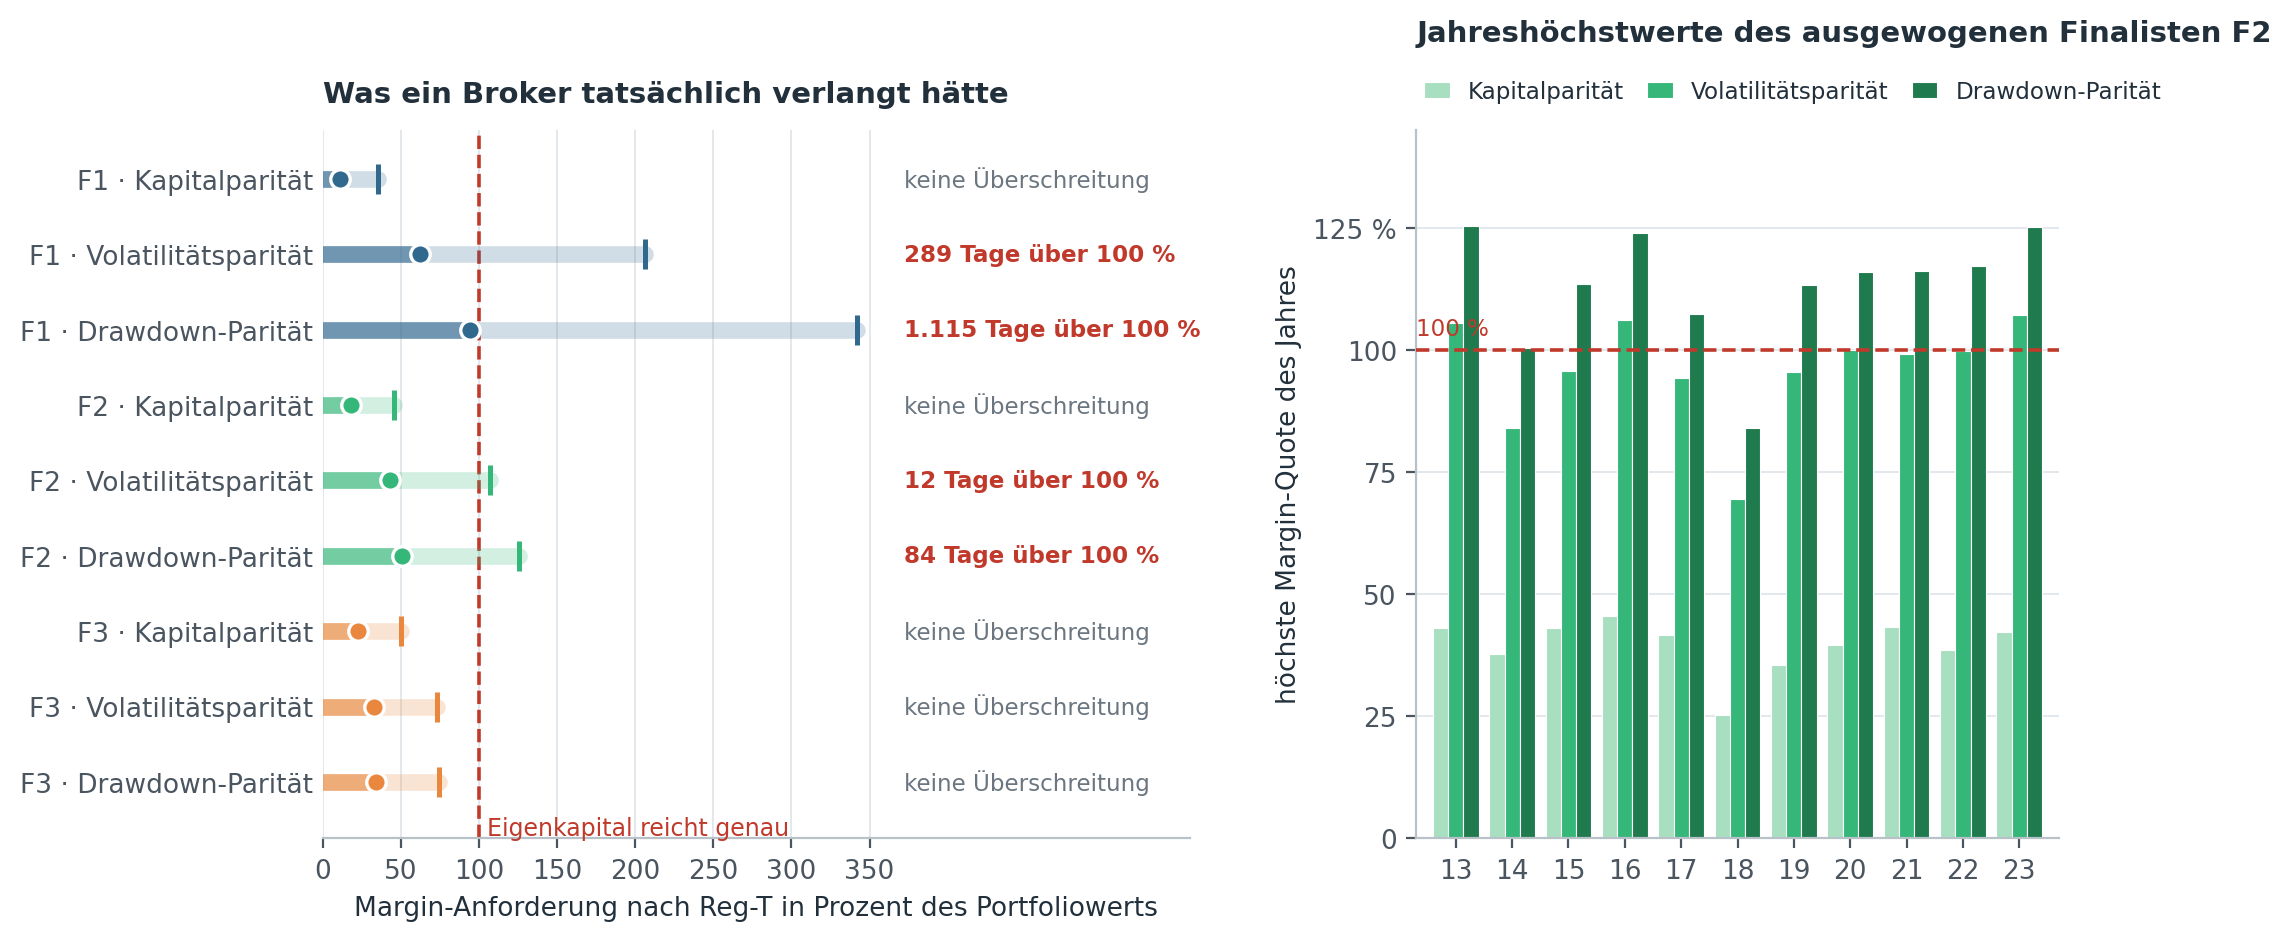
Das Ergebnis fällt deutlich freundlicher aus als der Hebel vermuten lässt — und trennt die neun Läufe klar. Fünf von ihnen bleiben an allen 2.868 Handelstagen unter der Grenze: die drei Kapitalparitäts-Läufe mit großem Abstand und beide Risikoparitäts-Läufe von F3, deren Quote nie über 0,75 steigt. Der Grund liegt in der Konstruktion der Regel: Sie verlangt rund ein Fünftel des Basiswertkurses statt der vollen Ausübungssumme, und bei weit aus dem Geld liegenden Optionen greift zusätzlich die Untergrenze von zehn Prozent des Ausübungspreises. Je nach Lauf sind das nur 10 bis 22 Prozent dessen, was eine Cash-Secured-Position bindet — am wenigsten bei F1, dessen Puts am weitesten aus dem Geld liegen.
Bei F1 trägt keiner der beiden Risikoparitäts-Läufe. Die Volatilitätsparität überschreitet die Grenze an 289 Tagen, verteilt über zehn der elf Jahre, und erreicht in der Spitze mehr als das Doppelte des Eigenkapitals; die Drawdown-Parität liegt mit einer mittleren Quote von 0,95 im Dauerzustand knapp an der Grenze und überschreitet sie an 1.115 Tagen, also an fast vier von zehn. Beides sind keine gelegentlichen Nachschussereignisse, sondern ein Konto, das dauerhaft nicht bestehen würde.
F2 Volatilitätsparität ist der Grenzfall, der hält. Die Quote überschreitet 100 Prozent an genau zwölf von 2.868 Handelstagen — drei Episoden in elf Jahren (Juni 2013, November 2016, das Jahr 2023) —, und in der Spitze liegt sie bei 1,07. Ein um sieben Prozent kleinerer Prozentsatz je Entry hätte gereicht, um auch an diesen zwölf Tagen innerhalb der Anforderung zu bleiben — ein Abschlag, der die getroffene Zielvolatilität kaum verfehlt. Die Drawdown-Parität desselben Finalisten braucht dafür schon 84 Tage und eine Spitze von 1,25 — sie ist nicht mehr mit einem Puffer zu retten, sondern verlangt eine kleinere Position.
Was diese Rechnung nicht leistet. Sie prüft die Anforderung nachträglich, Tag für Tag, gegen einen Pfad, der ohne Margin-Restriktion zustande gekommen ist. Die Engine kennt die Schranke nicht: Sie hätte in einem echten Margin Call Positionen zwangsweise geschlossen, und zwar im ungünstigsten Moment — was den Pfad danach verändert und die Ergebnisse in Abschnitt 7.6 für die überschreitenden Läufe zu günstig macht. Reg-T ist außerdem das konservativste der gängigen Modelle; ein Portfolio-Margin-Konto rechnet mit einem Szenariotest und käme in ruhigen Phasen auf niedrigere, im Einbruch dagegen auf schlagartig höhere Anforderungen. Die Zahlen taugen deshalb zur Trennung von „klar tragbar“ und „klar nicht tragbar“, nicht zur Feinabstimmung der Positionsgröße.
Abschnitt 7.6
Die skalierten Strategien gegen Buy-and-Hold
| Lauf | CAGR | Volatilität | max. Rückgang | Sharpe | Sortino | Calmar | Beta |
|---|---|---|---|---|---|---|---|
| F1 · Kapitalparität | 4,19 % | 2,54 % | −3,71 % | 1,57 | 1,35 | 1,13 | 0,11 |
| F1 · Volatilitätsparität | 19,48 % | 16,49 % | −21,99 % | 1,13 | 0,98 | 0,89 | 0,72 |
| F1 · Drawdown-Parität | 30,65 % | 27,14 % | −34,07 % | 1,09 | 0,95 | 0,90 | 1,18 |
| F2 · Kapitalparität | 8,02 % | 6,94 % | −12,52 % | 1,11 | 1,10 | 0,64 | 0,34 |
| F2 · Volatilitätsparität | 17,43 % | 16,87 % | −29,24 % | 1,01 | 1,00 | 0,60 | 0,84 |
| F2 · Drawdown-Parität | 20,10 % | 19,91 % | −34,28 % | 0,99 | 0,98 | 0,59 | 0,99 |
| F3 · Kapitalparität | 10,50 % | 11,55 % | −23,38 % | 0,89 | 0,93 | 0,45 | 0,60 |
| F3 · Volatilitätsparität | 14,66 % | 16,73 % | −32,49 % | 0,87 | 0,91 | 0,45 | 0,87 |
| F3 · Drawdown-Parität | 14,90 % | 17,25 % | −34,18 % | 0,86 | 0,90 | 0,44 | 0,90 |
| SPY Buy-and-Hold | 12,85 % | 16,83 % | −34,24 % | 0,78 | 0,92 | 0,38 | 1,00 |
Tabelle 7.7 · neun ausgeführte Läufe, 2013–2023 (10,99 Jahre), Portfolio_Value mit Zins, keine Mittelung. CAGR aus Anfangs- und Endstand, Volatilität aus 2.867 Tagesrenditen annualisiert, maximaler Rückgang der tiefste Stand relativ zum bisherigen Höchststand. Sharpe und Sortino mit dem Habenzins als risikofreiem Satz, Calmar CAGR geteilt durch den Betrag des maximalen Rückgangs. Beta aus der Regression der täglichen Strategierendite auf die tägliche Rendite der Spalte Benchmark_BuyHold. Der Basiswert ist die kapitalgleiche Buy-and-Hold-Reihe einschließlich Dividenden.
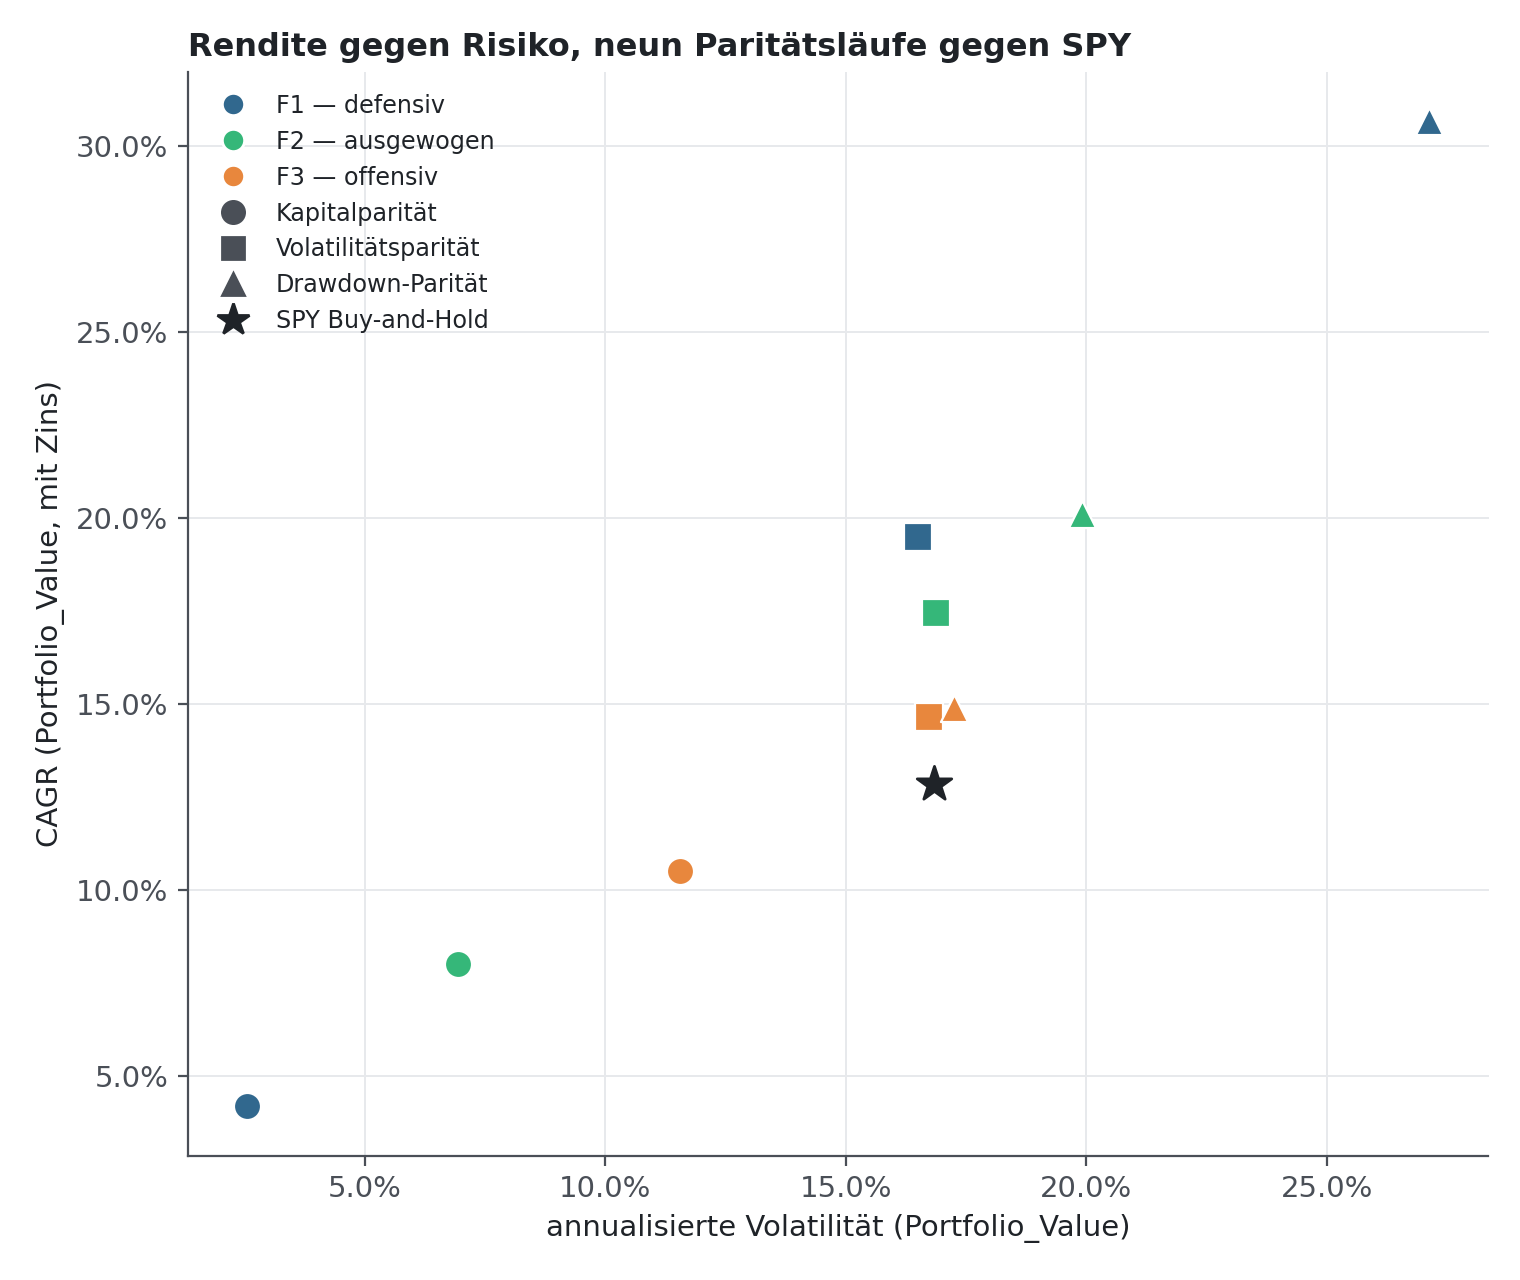
Bei Kapitalparität bleiben alle drei Finalisten hinter dem Indexkauf zurück — 4,19 bis 10,50 gegen 12,85 Prozent —, bei durchweg geringerem Risiko: Die Volatilität liegt zwischen einem Siebtel und der Hälfte der des Basiswerts, der maximale Rückgang zwischen einem Zehntel und zwei Dritteln. Das ist die Ausgangslage einer Prämienstrategie ohne zusätzlichen Hebel: Sie verzichtet auf die Kurschance des Basiswerts und erhält dafür eine Prämie, deren Höhe begrenzt ist.
Bei Volatilitätsparität liegen alle drei Finalisten über dem Basiswert — 19,48 · 17,43 · 14,66 gegen 12,85 Prozent. Alle drei liegen dabei nahe an der Zielvolatilität des Basiswerts (16,49 bis 16,87 gegen 16,83 Prozent), tragen aber einen kleineren Rückgang: −21,99 · −29,24 · −32,49 gegen −34,24 Prozent. Bei gleicher Schwankungsbreite also mehr Ertrag und ein flacherer tiefster Einbruch — das ist das stärkste Ergebnis dieses Kapitels, und es gilt für alle drei Konfigurationen. Das Sharpe Ratio, das Rendite und Volatilität ins Verhältnis setzt, liegt bei allen drei Finalisten oberhalb des Basiswerts (0,87 bis 1,13 gegen 0,78); das Calmar Ratio, das denselben Ertrag auf den Rückgang statt auf die Volatilität bezieht, liegt ebenfalls bei allen drei darüber (0,45 bis 0,89 gegen 0,38), bei F3 mit 0,45 am knappsten. Volatilität und Rückgang messen also unterschiedliche Dinge, aber bei diesem Kapitel führt beides zum selben Bild.
Bei Drawdown-Parität liegen alle drei Finalisten über dem Basiswert — 14,90 bis 30,65 gegen 12,85 Prozent —, bei einem maximalen Rückgang, der auf den Basiswert kalibriert und entsprechend nahezu identisch ist (−34,07 bis −34,28 gegen −34,24 Prozent). Das Calmar Ratio liegt bei allen drei über dem des Basiswerts. Für F1 bedeutet das einen Ø-Hebel von 10,29 und eine Spitze von 25,67 (Tabelle 7.5) — der in Abschnitt 7.5 beschriebene Vorbehalt gilt hier uneingeschränkt: Diese 30,65 Prozent CAGR sind das Ergebnis einer Positionsgröße, die kein reales Konto in dieser Höhe tragen würde.
Die Reihenfolge der drei Finalisten hängt von der gewählten Parität ab. Bei Kapitalparität führt F3 vor F2 vor F1 (10,50 · 8,02 · 4,19 Prozent) — hier bleiben alle drei nahe am gedeckten Fall, und es zählt allein die je Kontrakt vereinnahmte Prämie, die mit fallendem Delta abnimmt. Bei Volatilitäts- und Drawdown-Parität kehrt sich die Reihenfolge um: Dort führt durchgängig F1 vor F2 vor F3, weil F1 den größten Abstand zwischen eigenem Risiko im Referenzlauf und dem des Basiswerts hat und deshalb am stärksten hochskaliert wird — Faktor 15,5 (Volatilitätsparität) beziehungsweise 23,4 (Drawdown-Parität) gegenüber 5,5 beziehungsweise 5,0 bei F2 und 4,3 beziehungsweise 3,5 bei F3 (Tabelle 7.3). Diese Umkehrung ist deshalb kein Qualitätsurteil, sondern eine Folge der Skalierung — und genau an dieser Stelle greift Abschnitt 7.5 ein: Was F1 an Ertrag gewinnt, gewinnt es über eine Positionsgröße, die das Konto nicht mehr hinterlegen kann.
Abschnitt 7.7
Einordnung: was diese Zahlen nicht sind
Erstens ist jenseits der Kapitalparität keiner der Läufe mehr ein gedecktes Optionsgeschäft. Alle sechs Risikoparitäts-Läufe verkaufen im Mittel mehr Absicherung, als das Konto an Eigenkapital hält, bei F1 Drawdown-Parität um mehr als das Zehnfache. Dass fünf der neun Läufe die Margin-Anforderung dennoch an jedem Tag erfüllen (Tabelle 7.6), ändert daran nichts — es heißt nur, dass ein Broker sie zugelassen hätte, nicht, dass sie im Sinne der ursprünglichen Konstruktion gedeckt wären.
Zweitens bleibt die Drawdown-Parität ein Schätzer aus einer einzigen Beobachtung. Der Rückgang des Basiswerts von 34,24 Prozent stammt vollständig aus dem Einbruch im Frühjahr 2020 (Abschnitt 7.2); die auf dieses eine Ereignis kalibrierten Prozentsätze aus Tabelle 7.3 sind Größenordnungen, keine belastbaren dritten Stellen. Ein anderer Zeitraum mit einem anders geformten Einbruch würde andere Prozentsätze und damit andere Ergebnisse liefern. Die Volatilitätsparität ruht demgegenüber auf 2.867 Tagesrenditen und ist die statistisch belastbarste der drei.
Drittens ist das Beta einiger Läufe kein verlässliches Risikomaß. Bei F1 Drawdown-Parität übersteigt das Beta mit 1,18 den Wert des Basiswerts selbst, obwohl die Strategie ihrer Konstruktion nach kein gehebeltes Long-Exposure ist. Das Beta einer Short-Put-Position ist nicht konstant, sondern hängt vom Abstand zum Ausübungspreis und damit vom Zustand des Marktes ab — bei hohem Hebel schlägt diese Nichtlinearität stärker durch als bei niedrigem. Eine einzelne lineare Regression über elf Jahre glättet das, ohne es aufzulösen.
Viertens ist der Zeitraum für eine Short-Put-Strategie ausgesprochen freundlich. Auf Stress entfallen nur 8,3 Prozent der Handelstage (Tabelle 6.1), und der einzige wirklich tiefe Einbruch war mit rund einem Monat außergewöhnlich kurz. Ein Zeitraum mit einem längeren Bärenmarkt würde alle neun Läufe schlechter aussehen lassen, die stark gehebelten am stärksten.
Abschnitt 7.8
Die Auswahl: F2 mit Volatilitätshebel
Aus den neun Läufen wird eine Konfiguration weitergeführt: der ausgewogene Finalist F2, skaliert auf Volatilitätsparität. Drei Befunde aus diesem und dem vorangegangenen Kapitel führen dorthin, und keiner davon stammt aus der Gesamtrendite.
F1 scheidet an der Hebelrechnung aus. Der defensive Finalist verdient pro gebundenem Kapital zu wenig: Bei Kapitalparität steht er bei 4,19 Prozent CAGR — kaum mehr als die Hälfte dessen, was F2 bei derselben Parität erreicht, und weit hinter dem Indexkauf. Um überhaupt auf das Risikoniveau des Basiswerts zu kommen, muss er deshalb mit dem Faktor 15,5 hochskaliert werden — und genau daran scheitert er: Der Ø-Hebel steigt auf 6,32, die Margin-Anforderung übersteigt das Eigenkapital an 289 Handelstagen, verteilt über zehn der elf Jahre (Tabelle 7.6). Seine hohe CAGR bei Volatilitäts- und Drawdown-Parität ist damit kein erreichbares Ergebnis, sondern die rechnerische Fortsetzung eines Skalierungsfaktors. Der Zusammenhang gilt allgemein: Wer wenig Ertrag je Einheit Risiko erzeugt, braucht viel Hebel — und der Hebel ist die Größe, die zuerst an eine harte Schranke stößt.
F3 scheidet an den Marktregimen aus. Der offensive Finalist wäre margin-seitig der bequemste — seine Quote bleibt in allen drei Paritäten unter 0,74 —, aber er trägt das falsche Profil. In der Korrektur verliert er mit −11,10 Prozent mehr als der Basiswert selbst, und im leicht fallenden Markt, der Kernphase der Strategie, erzielt er mit +2,40 Prozent den geringsten Ertrag der drei (Tabelle 6.2). Diese beiden Regime umfassen zusammen 53,8 Prozent aller Handelstage. Sein Mehrertrag entsteht fast ausschließlich am Hochpunkt — also dort, wo ein schlichter Indexkauf ohnehin die bessere Wahl ist. Eine Prämienstrategie, die genau in ihrer eigenen Kernphase am schwächsten ist, verfehlt ihren Zweck.
F2 bei Volatilitätsparität erfüllt beide Bedingungen. Bei einer Volatilität von 16,87 Prozent gegen 16,83 des Basiswerts — praktisch identisch — liefert der Lauf 17,43 statt 12,85 Prozent CAGR und bleibt mit einem maximalen Rückgang von −29,24 gegen −34,24 Prozent zugleich flacher. Mehr Ertrag bei gleicher Schwankung und kleinerem Einbruch: Das ist die Aussage, wegen der die Strategie überhaupt geführt wird. Margin-seitig ist der Lauf der Grenzfall, der hält — zwölf Überschreitungen in elf Jahren, Spitze 1,07, mit einem Kapitalpuffer von rund zehn Prozent vollständig innerhalb der Anforderung. Und in den Regimen liegt F2 dort vorn, wo es darauf ankommt: mit +6,02 Prozent der beste Ertrag im leicht fallenden Markt und in der Korrektur noch immer vor dem Basiswert.
Warum nicht die beiden Nachbarn derselben Konfiguration? Die Kapitalparität ist unstrittig tragbar, beantwortet aber die Risikofrage nicht — 8,02 gegen 12,85 Prozent bei einem Fünftel der Schwankung ist ein anderer Vergleich, nicht ein besseres Ergebnis. Die Drawdown-Parität bringt mit 20,10 Prozent mehr Ertrag, ruht aber auf der Kalibrierung an einem einzigen Einbruch und überschreitet die Margin-Anforderung an 84 Tagen; sie wäre nur mit einer kleineren Position zu fahren, womit sie ihre Zielgröße wieder verfehlen würde.
Die Auswahl ist eine Setzung auf Basis eines Zeitraums, kein Beweis. Sie stützt sich auf elf Jahre mit 8,3 Prozent Stresstagen und auf dieselben Daten, aus denen die drei Finalisten stammen. Verschiebt sich die Regimeverteilung, verschiebt sich das Bild: Je höher der Stressanteil, desto mehr spräche für die defensivere Konfiguration — die im Stress annualisiert nur 0,84 Prozent verliert, wo F2 bei 8,16 Prozent liegt (Tabelle 6.2). Dass F1 ausgerechnet an der Margin-Schranke scheitert, bliebe davon allerdings unberührt. Das Trading-Journal führt die Konfiguration deshalb nicht als bestätigtes Ergebnis, sondern als die Hypothese, die diese Untersuchung übriggelassen hat.
Weiter
F2 mit Volatilitätshebel wird ab sofort im Trading-Journal geführt und laufend dokumentiert. Die Definition sämtlicher Kennzahlen samt Berechnungsweise findet sich im Gleichungsverzeichnis.