Methodik › Auswahl der Strategie
Auswahl der Strategie
Aus mehreren hundert Läufen wird nicht der beste ausgewählt, sondern der belastbarste. Dieses Kapitel beschreibt das Verfahren: zwei Schritte der Vorauswahl, danach die Einordnung nach Marktphasen.
Teil 3 von 4 · Lesezeit ca. 14 Minuten
Dieses Kapitel beschreibt, wie aus mehreren hundert Läufen eine Auswahl wird. Zunächst geht es um das Problem, das dabei zu vermeiden ist: Wer viele Varianten prüft, findet immer eine, die zufällig glänzt. Danach folgt die zweistufige Vorauswahl — zuerst über die Konfigurationsparameter, die festlegen, welcher Ausschnitt des Optionsraums gehandelt wird, dann über die Risikomechanismen, die eine laufende Position vorzeitig beenden. Anschließend die Einordnung der ausgewählten Konfigurationen nach Marktphasen. Zuletzt die Übergabe ans Trading-Journal und die Frage, was dieses Verfahren nicht leisten kann.
Kapitel 1
Kapitel 1: Warum „die Beste“ die falsche Wahl ist
Der naheliegende Reflex — aus allen getesteten Varianten die mit dem höchsten Ergebnis nehmen — ist genau der Fehler, vor dem die Backtest-Literatur warnt. Wer viele Varianten durchprobiert, findet immer eine, die glänzt. Rein zufällig.
Testet man \(N\) unabhängige Varianten, deren wahre Rendite in Wirklichkeit null ist, dann steigt die höchste beobachtete Sharpe Ratio allein durch Zufall mit der Zahl der Versuche:
Erwartungswert des Maximums von \(N\) unabhängigen standardnormalverteilten Größen. Bei 100 Varianten liegt er bei rund 3 Standardabweichungen — eine scheinbar starke Strategie, die nichts als Rauschen ist. Quelle: Embrechts, P., Klüppelberg, C. und Mikosch, T. (1997), Modelling Extremal Events for Insurance and Finance, Springer, Kapitel 3.3. Anwendung auf Backtests: Bailey, D. H., Borwein, J., López de Prado, M. und Zhu, Q. J. (2014), Pseudo-Mathematics and Financial Charlatanism, Notices of the AMS 61(5), 458–471. Siehe Gleichungsverzeichnis.
Bailey und López de Prado leiten daraus die deflationierte Sharpe Ratio ab: Je mehr Varianten geprüft wurden, desto höher muss die beobachtete Sharpe Ratio liegen, damit sie überhaupt bedeutsam ist. Wer die Zahl der Versuche verschweigt, kann jede Strategie gut aussehen lassen.
Daraus folgt das Verfahren dieses Kapitels: zwei Schritte Vorauswahl, danach die Einordnung nach Marktphasen. Die Vorauswahl grenzt ein, die Einordnung nach Marktphasen macht sichtbar, wofür die verbleibenden Konfigurationen bezahlt werden.
Das Verfahren in der Übersicht
Vorauswahl
Schritt 1 — Konfigurationsparameter: Laufzeit und Moneyness nach Rendite gegen Risiko
Schritt 2 — Risikomechanismen: Stop-Loss, Take-Profit, vorzeitiges Schließen
Ergebnis: fünf Finalisten über die Breite des Risikospektrums
Einordnung
Verhalten in den Marktphasen
Ergebnis: drei Strategien für das Trading-Journal
Kapitel 2
Kapitel 2: Konfigurationsparameter — Rendite gegen Risiko
Zuerst werden die Parameter betrachtet, die die Position überhaupt definieren — bei einer Prämienstrategie sind das die Ziel-Laufzeit und die Moneyness, ausgedrückt über das Delta. Diese beiden bestimmen, welcher Ausschnitt des Optionsraums gehandelt wird. Jede Ausstiegsregel wirkt erst auf eine Position, die es ohne diese Wahl gar nicht gäbe.
Betrachtet wird nicht die Rendite allein, sondern das Verhältnis von Ertrag zu eingegangenem Risiko. Vier Größen werden gemeinsam gelesen:
| Größe | misst | Rolle in Schritt 1 |
|---|---|---|
| Rendite (CAGR) | Ertrag über die Zeit | allein nicht aussagekräftig |
| Maximaler Rückgang | tiefster Einbruch vom Höchststand | Grenze der Durchhaltbarkeit |
| Sharpe Ratio | Ertrag je Einheit Schwankung | Vergleichbarkeit über Parameterzellen |
| Schiefe und Wölbung | Gewicht der Verlustränder | deckt auf, was die ersten drei verbergen |
Tabelle 2.1 · Definitionstabelle der Kennzahlen für Schritt 1, keine Ergebnisse. Die Formeln und Quellen stehen im Gleichungsverzeichnis. Die Reihenfolge der Zeilen ist keine Gewichtung.
Die letzte Zeile ist der Grund, warum die Sharpe Ratio allein nicht genügt. Prämienstrategien erzeugen viele kleine Gewinne und selten einen großen Verlust — eine Verteilung, deren Risiko sich in der Standardabweichung kaum abbildet. Zwei Konfigurationen mit gleicher Sharpe Ratio können völlig verschiedene Verlustränder haben.
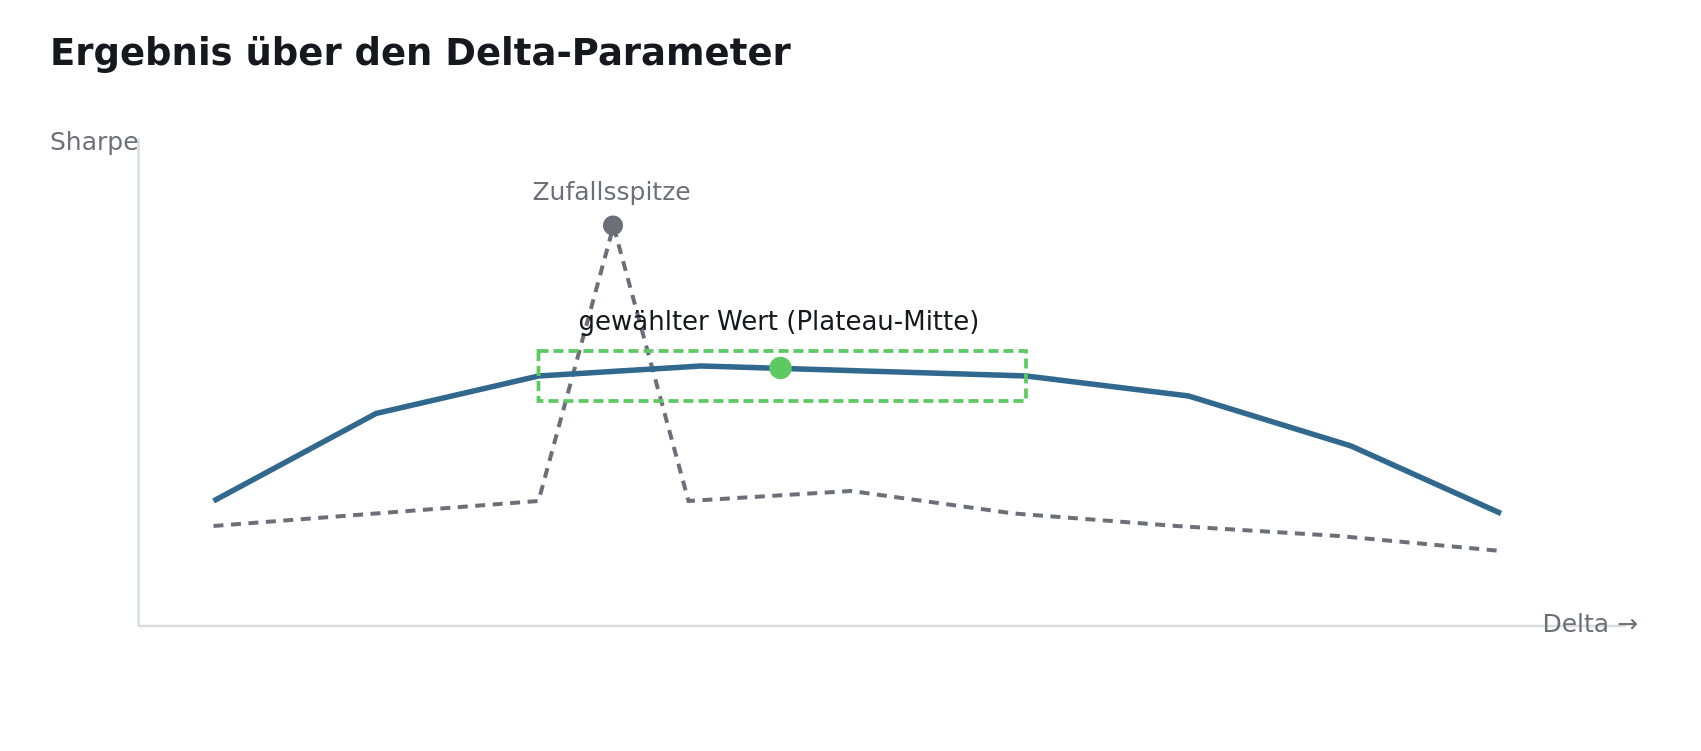
Ausgewertet wird über die gesamte Parameterebene, nicht Zelle für Zelle: Für jede Kombination aus Laufzeit und Delta wird der Median über alle zugehörigen Regelvarianten gebildet. So wird sichtbar, ob ein Bereich der Parameterebene grundsätzlich trägt oder ob ein einzelner Wert nur zufällig günstig liegt.
Kapitel 3
Kapitel 3: Risikomechanismen
Erst wenn feststeht, welche Bereiche der Parameterebene tragfähig sind, kommen die Regeln hinzu, die eine laufende Position vorzeitig beenden:
| Mechanismus | greift bei | Wirkungsrichtung |
|---|---|---|
| Verlustbegrenzung (Stop-Loss) | Vielfachem der vereinnahmten Prämie | begrenzt Einzelverluste, erhöht die Zahl realisierter Verluste |
| Gewinnmitnahme (Take-Profit) | Anteil der Prämie ist verdient | verkürzt die Haltedauer, senkt den Ertrag je Position |
| Vorzeitiges Schließen (Min-DTE) | Unterschreiten einer Restlaufzeit | meidet die Phase des höchsten Gammas |
Tabelle 3.1 · Definitionstabelle der geprüften Risikomechanismen, keine Ergebnisse. „Wirkungsrichtung“ gibt an, in welche Richtung der Mechanismus wirken soll, nicht wie stark er es tut.
Diese Mechanismen werden einzeln und in Kombination geprüft. Einzeln, um die Wirkung jeder Regel isoliert zu sehen; in Kombination, weil sie einander beeinflussen — eine Gewinnmitnahme schließt Positionen, die ein Stop-Loss später getroffen hätte, sodass die Wirkung beider zusammen kleiner ist als die Summe ihrer Einzelwirkungen.
Nicht jede Kombination ist möglich. Eine Mindestrestlaufzeit, die die Ziel-Laufzeit erreicht oder überschreitet, ergibt keine Position; solche Paarungen entfallen systematisch und werden auch nicht mitgezählt.
Ergebnis der Vorauswahl
Am Ende der beiden Schritte stehen fünf Finalisten. Sie werden nicht als „die fünf besten“ gewählt, sondern so, dass sie das Risikospektrum abdecken — von einer defensiven Konfiguration mit geringem Rückgang und entsprechend geringem Ertrag bis zu einer offensiven mit deutlich mehr von beidem. Erst diese Streuung macht die anschließende Einordnung aussagekräftig: Sie zeigt, ob sich die Konfigurationen in den Marktphasen unterschiedlich verhalten oder nur in der Intensität.
Kapitel 4
Kapitel 4: Marktregime — dieselbe Strategie in verschiedenen Welten
Die letzte Prüfung fragt, ob eine Konfiguration in unterschiedlichen Marktphasen dieselbe Rangfolge behält. Eine Strategie, die nur in ruhigen Märkten vorn liegt und im Schock ans Ende fällt, ist keine robuste Strategie, sondern eine Wette auf ein Regime.
Wie die Phasen abgegrenzt werden
Regime werden nicht nach Gefühl gesetzt, sondern nach messbaren Merkmalen: dem Niveau der realisierten Volatilität, der Richtung des Basiswerts über die Phase und der Tiefe des größten Rückgangs innerhalb der Phase. Die Grenzen werden vor der Auswertung festgelegt und nicht nachträglich verschoben.
Welche Regimetypen geprüft werden
| Typ | Merkmal | Zeitraum bei SPY | Warum er gebraucht wird |
|---|---|---|---|
| Niedrige Volatilität, steigend | ruhiger Aufwärtsmarkt | 2013–2017 | der Normalfall, in dem Prämienstrategien gut aussehen |
| Volatilitätsschock | sprunghafter Anstieg der Schwankung | 2018 | trifft Prämienverkäufer über Vega, nicht über die Kursrichtung |
| Scharfer Einbruch | tiefer Rückgang in kurzer Zeit | Februar bis April 2020 | der Fall, in dem negatives Gamma am teuersten wird |
| Anhaltender Abwärtsmarkt | fallende Kurse über längere Zeit | 2022 | prüft, ob die Strategie sich erholt oder weiter verliert |
Tabelle 4.1 · Definitionstabelle, keine Ergebnisse. Die Zeiträume sind für alle Strategie-Analysen verbindlich und werden nicht je Auswertung neu gesetzt; sie stehen im Stammblatt der Kennzahlen. Abgegrenzt wurden sie nach realisierter Volatilität, Richtung des Basiswerts und Tiefe des größten Rückgangs innerhalb der Phase — 2013–2017 als ruhiger Aufwärtstrend, 2018 mit zwei abrupten Einbrüchen, Februar bis April 2020 als Kollaps innerhalb weniger Wochen, 2022 als zehn Monate stetiger Rückgang.
Die Zeiträume überlappen sich nicht und decken zusammen nicht die gesamte Historie ab — die Zwischenphasen bleiben bewusst außen vor, weil sie keinem der vier Typen eindeutig zuzuordnen sind. Eine Konfiguration wird also nicht daran gemessen, wie sie über elf Jahre im Mittel abschneidet, sondern daran, wie sie sich in vier klar unterscheidbaren Umfeldern verhält.
Das Kriterium ist die Rangstabilität
Verglichen wird nicht die absolute Höhe je Regime — dass eine Prämienstrategie im Schock schlechter abschneidet als im ruhigen Markt, ist trivial. Verglichen wird die Reihenfolge der Konfigurationen zwischen den Regimen.
Rangkorrelation nach Spearman zwischen zwei Regimen, mit \(d_i\) als Rangdifferenz einer Konfiguration und \(n\) als Zahl der verglichenen Konfigurationen. Werte nahe \(+1\) bedeuten eine stabile Reihenfolge, Werte nahe \(-1\) eine Umkehr — dann ist die Auswahl regimeabhängig. Quelle: Spearman, C. (1904), The Proof and Measurement of Association between Two Things, American Journal of Psychology 15(1), 72–101. Siehe Gleichungsverzeichnis.
Kehrt sich die Reihenfolge zwischen zwei Regimen um, ist das kein Ausschlussgrund, aber ein Befund, der genannt gehört: Die Konfiguration ist dann keine Allwetterlösung, sondern an ein Marktumfeld gebunden.
Kapitel 5
Kapitel 5: Von der Auswahl ins Journal
Aus den fünf Finalisten werden drei Strategien an das Trading-Journal übergeben. Nicht die drei mit dem höchsten Ergebnis, sondern die drei, die in den Prüfungen am wenigsten nachgeben — und die zusammen weiterhin das Risikospektrum abdecken.
Dass es drei sind und nicht eine, hat einen Grund: Eine einzelne Strategie im Live-Betrieb liefert eine einzige Realisierung. Drei Strategien mit unterschiedlichem Risikoprofil zeigen, ob eine Abweichung zwischen Backtest und Realität alle gleichermaßen trifft — dann liegt es an der Methodik — oder nur eine — dann lag es an dieser Konfiguration.
Was dieses Verfahren nicht leistet. Auch die Einordnung nach Marktphasen macht aus einer historischen Auswertung keine Prognose. Sie schließen bestimmte Fehler aus — Zufallstreffer, Überanpassung, Abhängigkeit vom Starttag, Regimewette — aber sie können nicht ausschließen, dass sich der Markt künftig anders verhält als in jeder geprüften Phase.
Die Einordnung ersetzt keine Prüfung an unbekannten Daten. Sie teilt denselben Zeitraum nach der Marktlage auf und zeigt, wofür eine Strategie bezahlt wird und wann sie zahlt. Ob die Ergebnisse auch in einem anderen Jahrzehnt gelten, kann sie nicht beantworten.
Weiterlesen
Wie die Läufe entstehen, auf denen dieses Verfahren aufsetzt, steht in der Backtest-Engine. Jede hier verwendete Formel mit Quelle findest du im Gleichungsverzeichnis. Angewandt wird das Verfahren in den Strategie-Analysen, die Übergabe ins Trading-Journal schließt die Kette.